Author Archive
相続登記は義務化で必須?自分でやる手順と司法書士へ依頼する判断基準について解説
相続した不動産の名義変更について、「いつまでに手続きすればよいのか」「自分で相続登記できるのか」と悩む方も多いでしょう。相続登記は2024年4月から義務化され、不動産を相続したことを知った日から原則3年以内に申請する必要があります。
この記事では、相続登記に必要な書類や法務局での手続き、登録免許税などの費用をわかりやすく解説します。あわせて、自分で申請しやすいケースと、相続関係が複雑で司法書士への相談を検討した方がよいケースの判断基準も紹介します。
相続登記の義務化と放置するリスク
2024年4月1日から、不動産の相続登記が義務化されました。不動産を相続したと知った日から、原則3年以内に名義変更の手続きを行わなければなりません。
このルールは制度が始まる前の相続にも適用されるため注意が必要です。すでに不動産を受け継いでいると知っている場合は、原則として2027年3月31日までに申請を済ませる必要があります。正当な理由なく放置したままにすると過料の対象となる可能性があるため、早めの確認が安心です。
不動産を相続したことを知った日から3年以内に申請する
相続登記の期限は、単に「親が亡くなった日」から計算するわけではありません。「自分自身が相続によって不動産の所有権を取得した」と知った日がスタート地点です。遺言や法定相続で引き継ぐことを知った場合も、その認識を得てから3年以内に手続きを済ませるルールとなっています。
また、相続人同士の話し合い(遺産分割協議)で不動産の取得者が決まったケースでは、協議がまとまった日から3年以内に内容に応じた登記を行わなければなりません。
【法定相続・遺言の場合】
相続開始 → 不動産の取得を知る → その日から3年以内に相続登記
【遺産分割協議の場合】
相続開始 → 遺産分割の成立 → 成立した日から3年以内に登記
正当な理由なく放置すると10万円以下の過料対象になる場合がある
正当な理由がないにもかかわらず相続登記を放置した場合、10万円以下の過料(行政上のペナルティ)が科されるケースがあります。ただし、期限を1日でも過ぎた瞬間に自動で罰則が適用されるわけではありません。
実務上は、まず法務局の登記官から申請を促す通知(催告)が届きます。この通知が届いた後も正当な理由なく手続きを行わない場合、裁判所へ通知されて過料が科される仕組みです。
病気療養やDV被害からの避難など、やむを得ない事情があれば正当な理由として認められる場合もありますが、無用なトラブルを避けるためにも計画的に準備を進めましょう。
売却や担保設定をするには相続登記が必要になる
相続した実家や土地を売却したい場合や、不動産を担保に入れて金融機関から融資を受けたいときは、前提として相続登記を完了させておく必要があります。
亡くなった方の名義のままでは、買主へ所有権を移す登記や抵当権を設定する登記を進められません。売買契約自体を結ぶことまでは禁止されていませんが、実際の引き渡しや決済の段階で手続きが止まってしまうリスクを抱えます。将来的に売却や活用を考えているなら、あらかじめ名義変更を完了させておくのがスムーズです。
二次相続で相続人が増えると手続きが複雑になりやすい
名義変更を行わないまま長期間放置する最大のリスクは、関係者の死亡によって次の相続(二次相続)が発生することです。名義人が未変更のまま相続人が亡くなると、その方の持分権利がさらに次の世代(配偶者や子ども)へ引き継がれてしまいます。
【二次相続による権利承継の例】
① 父が死亡(1回目の相続が発生)
② 子3人が未登記のまま放置
③ 子の1人が死亡(二次相続が発生)
④ 死亡した子の配偶者や孫へ権利が細分化され、関係者が急増する
世代を重ねるごとに会ったこともない親族が関係者として加わり、戸籍収集の負担や合意形成の難易度が上がってしまいます。権利関係が複雑化する前に手を打つことが重要と言えます。
2026年から始まった住所・氏名変更登記の義務化にも注意する
相続登記に続いて、2026年4月1日からは不動産所有者の「住所・氏名変更登記」も義務化されました。引っ越しや結婚などで登記事項に変更が生じた日から、原則2年以内に手続きを行わなければなりません。
正当な理由なく放置した場合は5万円以下の過料対象となる可能性があり、制度開始前の変更についても猶予期間が設けられています。マイナンバーを活用した「スマート変更登記」などの便利な仕組みも始まっているため、自身の状況に合わせて確認してみましょう。
| 項目 | 相続登記 | 住所・氏名変更登記 |
| 対象 | 相続によって不動産を取得した人 | 引っ越しや結婚等で住所・氏名が変わった所有者 |
| 義務化開始日 | 2024年4月1日 | 2026年4月1日 |
| 申請期限 | 取得を知った日から3年以内 | 変更から2年以内 |
| 過料上限 | 10万円以下 | 5万円以下 |
相続登記的名義変更に必要な書類
相続登記の必要書類は、どのような方法で不動産を引き継ぐか(法定相続・遺産分割・遺言など)によって変化します。取得先や作成方法ごとの全体像を一覧にまとめました。
| 書類の種類 | 主な取得先・作成方法 |
| 戸籍謄本・住民票・印鑑証明書 | 市区町村役場 |
| 固定資産評価証明書 | 市区町村役場(または都税事務所) |
| 登記申請書・遺産分割協議書 | 自分で作成(または専門家に依頼) |
| 登記事項証明書 | 法務局 |
申請書や戸籍など基本となる必要書類を確認する
手続きを自身で進める場合、まずは基本となる書類の一式を揃えます。個別の事情によって多少前後しますが、代表的な書類は以下の通りです。
- 登記申請書(法務局のホームページ等で様式を取得)
- 被相続人の出生から死亡まで連続した戸籍謄本類
- 被相続人の住民票の除票(または戸籍の附票)
- 相続人全員の現在の戸籍謄本
- 不動産を取得する相続人の住民票
- 固定資産評価証明書(または課税明細書)
亡くなった方が生涯で何度も本籍地を変えている場合、過去の役所を何軒もさかのぼって戸籍を集める必要があります。現在は最寄りの役所でまとめて請求できる「広域交付制度」も使えるため、まずは近くの窓口で相談してみるのが近道です。
遺産分割する場合は協議書と印鑑証明書を準備する
話し合い(遺産分割協議)によって特定の相続人が不動産を引き継ぐことになった場合、追加で証明書類が必要になります。
全員の意思確認を行うため、誰がどの不動産をどれだけ取得するかを明記した「遺産分割協議書」を作成し、相続人全員の「実印での押印」と「印鑑証明書」をセットで添えなければなりません。一方、遺言書がある場合や法律で定められた割合通りの名義にする場合は、協議書や印鑑証明書を省略できるケースもあります。
遺言書の種類によって検認の要否や必要書類が異なる
被相続人が残した遺言書を利用して名義変更を行う際は、その種類に応じて裁判所での手続き(検認)が必要かどうか分かれます。
| 遺言書の種類 | 検認の要否 | 主な特徴 |
| 公正証書遺言 | 不要 | 公証役場で作成されるため不備が少なく手続きがスムーズ |
| 自筆証書遺言(自宅保管) | 必要 | 家庭裁判所で状態を確認する「検認」を経てから使用する |
| 自筆証書遺言(法務局保管) | 不要 | 保管制度を利用しているため検認の手間を省ける |
ご自宅で手書きの遺言書を見つけた場合は、勝手に開封せず裁判所へ検認の申し立てを行う手順を踏みましょう。検認には数週間から1カ月ほどの時間を要します。
固定資産税評価額を確認して登録免許税を計算する
申請時には、国へ納める税金として「登録免許税」の納付が欠かせません。税額は、不動産の「固定資産税評価額」を基準にして計算します。
納税通知書に同封されている「課税明細書」や、役所で発行される「固定資産評価証明書」に記載された評価額の1,000円未満を切り捨て、そこに0.4%を掛け合わせた金額が納付額です。似た名称の「課税標準額」と間違えると税額の計算がずれて補正指示を受ける原因になるため、慎重な確認をおすすめします。
法務局で相続登記をする手順
法務局での手続きは、大きく分けて4つのステップで進みます。まずは全体の流れをつかんでおきましょう。
【相続登記の全体の流れ】
STEP1 相続人確定(戸籍を集めて相続人を特定する)
↓
STEP2 遺産分割(必要な場合、話し合って取得者を決める)
↓
STEP3 登記申請(書類を作成し管轄法務局へ提出する)
↓
STEP4 完了・保管(登記完了証と登記識別情報を受け取る)
手続きは法務局の窓口へ行く以外にも、郵送やオンライン申請が選べます。ご自身の生活スタイルに合う方法を選択してください。
STEP1 被相続人の戸籍を集めて相続人を確定する
- 本人がすること:役所で戸籍を収集し、法定相続人が誰かを確定させる
- つまずきやすいポイント:昔の戸籍文字の解読、複数自治体への請求作業
まずは誰が相続権を持っているかを確定させるため、亡くなった方の出生から死亡までのすべての戸籍を読み解いていきます。転籍や改婚が多い場合、請求先が全国に散らばることも珍しくありません。戸籍集めが難航しそうな場合は、役所の広域交付制度を活用したり、専門家へ頼んだりすることも選択肢の一つです。
STEP2 遺産分割する場合は相続人全員で内容を決める
- 本人がすること:相続人で協議し、合意内容を協議書にまとめて実印を押す
- つまずきやすいポイント:遠方の親族とのやり取り、全員の書類準備
遺言がないケースでは、相続人全員で不動産の分け方を協議します。合意に至ったら「遺産分割協議書」を作成し、全員の実印と印鑑証明書を揃えましょう。一人でも同意しない人や連絡の取れない人がいると協議が成り立たないため、丁寧な話し合いが求められます。
STEP3 登記申請書を作成して法務局へ提出する
- 本人がすること:申請書を作成し、登録免許税分の印紙を貼り付けて提出する
- つまずきやすいポイント:申請書の記載ミス、管轄法務局の勘違い
不動産の所在地を管轄する法務局へ、作成した申請書と必要書類一式を提出します。申請方法はご都合に合わせて選ぶことが可能です。
| 申請方法 | 移動の必要性 | 必要なPC環境 | 原本提出の方法 |
| 窓口申請 | あり(平日の日中) | 不要 | 窓口で直接提出 |
| 郵送申請 | ポスト・郵便局のみ | 不要 | 書留やレターパックプラス等で送付 |
| オンライン申請 | なし | 必要(ICリーダー等) | 添付書類は別途郵送または持参 |
STEP4 登記完了証と登記識別情報を受け取り保管する
- 本人がすること:交付される書類を受け取り、安全な場所で保管する
- つまずきやすいポイント:重要な暗証番号の漏洩や紛失
申請から1〜2週間ほどで無事に審査が終わると、「登記完了証」と「登記識別情報通知」が発行されます。
特に登記識別情報は、昔の「権利証」にあたる極めて重要な情報です。記載されたパスワード(目隠しシールや折り込みで隠されている部分)は不用意に開示せず、再発行もされないため金庫等で大切に保管してください。
相続登記にかかる費用と税金
名義変更にかかる費用は、自身で申請しても必ず発生する「実費」と、専門家に任せる場合の「司法書士報酬」の2つで構成されます。
登録免許税は原則として固定資産税評価額の0.4%
手続きの際、国へ「登録免許税」を納めます。評価額1,000万円の土地であれば、1,000万円 × 0.4% = 4万円が目安です。
なお、一定の条件を満たす土地の相続については、免税措置(相続登記をしないまま亡くなった方の名義変更に対する免税など)が適用できる場合もあります。適用条件や限度期間が定められているため、該当しそうな方は法務局や専門家へ相談してみるとよいでしょう。
戸籍や証明書類の取得にも実費がかかる
申請用書類をそろえるためにも、役所への手数料が発生します。
- 戸籍謄本:1通450円
- 除籍・改製原戸籍:1通750円
- 住民票・印鑑証明書:1通300円前後
- 固定資産評価証明書:1通300〜400円前後
このほか郵送費や定額小為替の発行手数料なども加算されるため、収集する戸籍の数に応じて数千円から1万円程度の実費を見込んでおきましょう。
司法書士報酬は不動産数や相続関係によって異なる
司法書士へ名義変更を依頼する場合、実費に加えて報酬が必要です。金額は依頼する作業の広さや難易度によって変化します。
| 項目 | 自分で申請 | 司法書士へ依頼 |
| 登録免許税 | 評価額の0.4% | 評価額の0.4% |
| 書類取得の実費 | 数千円〜1万円程度 | 数千円〜1万円程度 |
| 司法書士報酬 | 0円 | 数万円〜10万円以上 |
| ご自身の作業時間 | 書類集めや作成に多くの時間が必要 | 最小限のやり取りで済む |
できる限りコストを減らしたい場合は自力申請が適していますが、仕事や家事で時間を割けない方は司法書士に任せるのが安心です。事前に見積もりをとって検討してみましょう。
相続登記を自分でするか司法書士へ依頼するか比較する
自分で挑戦するか、プロに頼むかの選択は、費用面だけでなく「かけられる手間と時間」のバランスで判断するのがおすすめです。
自力申請では費用を抑えられる一方で時間と手間がかかる
自分で手続きを行う一番の強みは、数万円〜十数万円ほどの司法書士費用を浮かせられる点にあります。
一方で、慣れない戸籍の解読、不慣れな申請書の作成、法務局からの補正(修正)対応など、すべての工程を自力でこなす根気が必要です。平日に役所や法務局へ出向く時間も含め、時間的コストを負担できるかが判断の分かれ目となります。
司法書士へ依頼すると書類確認や申請を任せられる
司法書士へ相談すると、戸籍集めから申請書の作成、法務局とのやり取りまで丸ごと代行してもらえます。
名義変更のミスを防げるうえ、不備で書類が返却される心配もないため、精神的な負担を大幅に軽減できるはずです。依頼する事務所によって「戸籍収集から任せるプラン」や「申請のみ頼むプラン」など選択肢が分かれているため、どこまで任せたいか明確にしておきましょう。
複雑な相続では司法書士への相談を検討する
シンプルな相続なら自力申請も十分可能ですが、手続きのハードルが高くなるケースもあります。以下の状況に当てはまる場合は、負担が大きくなりやすいため司法書士への相談を考えてみましょう。
- 数次相続が発生していて関係者が多数いる
- 何代も前の名義のまま長年放置されている
- 相続人の中に連絡がつかない人(所在不明者)がいる
- 遠方や複数の地域に不動産が散らばっている
【簡易判断のポイント】
[相続人が少なく良好] + [平日に時間が取れる] + [不動産が1〜2件]
└─▶ 自分で進めやすい!
[数次相続・放置期間が長い] + [平日に時間が取れない] + [関係者が多数]
└─▶ 司法書士へ相談してみよう!
無理に一人で抱え込まず、難易度が高いと感じた時点でプロの手を借りるのが失敗しないコツです。
相続登記の変更手続きに関するよくある質問
不動産の名義変更に関して、疑問に思いやすいポイントをQ&A形式でまとめました。
亡くなった親の土地の名義変更はいつまでですか?
原則として、自分がその不動産を取得したと知った日から「3年以内」に申請を行う必要があります。
2024年4月1日以前に発生していた古い相続についても義務化の対象ですので、すでに相続を知っている方は原則「2027年3月31日まで」に対応しなければなりません。
遠方の不動産でも地元の司法書士に依頼できますか?
はい、地元の司法書士事務所へ依頼して問題ありません。
現在の登記手続きは郵送やオンラインシステムを使って行われるため、対象の不動産が遠方にあっても地元の事務所から申請が可能です。近くの事務所であれば対面でじっくり相談できるメリットもあります。対応エリアについて念のため事前相談時に確認しておくと安心です。
法務局の無料相談ではどこまで教えてもらえますか?
法務局の「登記手続案内」では、申請書の書き方や必要な添付書類の集め方といった、手続きの進め方に関する指導を受けられます。
ただし、法務局は中立な立場にあるため、「だれが不動産を継ぐのが一番お得か」「親族間の揉め事をどう解決すべきか」といった個別の法律判断やアドバイスには対応できません。話し合いのサポートや代理交渉が必要な場合は、司法書士や弁護士などの専門家を活用しましょう。
相続登記と住所・氏名変更登記は何が違いますか?
相続登記は「亡くなった所有者から相続人へ名義を変える手続き」であり、住所・氏名変更登記は「所有者本人の引っ越しや改姓に伴って登録情報を最新にする手続き」です。
それぞれ対象や義務化の開始時期、期限が異なります。詳しい違いは前章の「相続登記の義務化と放置するリスク」に掲載している比較表を参照してください。
まとめ
相続登記の義務化が始まったことで、不動産を引き継いだ際は期限を意識した対応が不可欠になりました。書類の収集から申請準備まで一定の手間がかかるため、自身の状況に合わせて最適な方法を選ぶことが大切です。
シンプルな相続なら自分で申請することもできる
相続人が少なく話し合いがスムーズにまとまっている場合や、時間に余裕があり自分で書類を集められる状況なら、自力で申請する選択肢も十分に考えられます。専門家への報酬を節約できるため、コスト重視の方には大きなメリットとなるでしょう。
法務局の相談窓口などを活用しながら、焦らず一つひとつ書類を揃えて進めてみてください。
複雑な相続や時間をかけられない場合は司法書士への相談を検討する
一方、関係者が多く戸籍収集が大変な場合や、仕事で平日に動けない方、書類の不備・修正に不安がある方は、司法書士への依頼がおすすめです。
プロに任せることで正確かつ速やかに手続きが完了し、将来的な過料リスクや親族間のトラブルも未然に防ぐことができます。ご自身の時間的コストと安心感を天秤にかけ、納得のいく方法で名義変更を進めていきましょう。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記はネットで完結?オンライン申請の手順と自分でできるかどうかの判断基準を解説
相続登記を自分で進めたい方の中には、「オンライン申請だけで完結できるのか」「スマホやMacでも手続きできるのか」と疑問に思う方も多いでしょう。相続登記はオンラインで申請できますが、戸籍など紙の添付書類については別途提出が必要になる場合があり、ネットだけですべて完結するわけではありません。
この記事では、オンライン申請に必要な環境や書類、申請用総合ソフトの操作手順、登録免許税や原本提出の流れを解説します。あわせて、自分で進めやすいケースと司法書士への相談を検討した方がよいケースも紹介します。
相続登記のオンライン申請とは
相続登記は申請情報をオンラインで送信できますが、現在は原則としてネットだけで完結するわけではありません。戸籍や遺産分割協議書など紙の添付書類が必要になるケースが多く、別途法務局へ提出する工程が残るためです。
オンライン申請の全体像を把握するため、まずは手続きの流れをまとめました。
【オンライン相続登記の全体の流れ】
- 事前準備:対応パソコン・マイナンバーカード・必要書類の準備
- データ作成:申請用総合ソフトで申請データを作成
- 電子署名:マイナンバーカード等を利用してデータに署名
- 送信:オンラインで申請データを法務局へ送信
- 納付:インターネットバンキング等で登録免許税を電子納付
- 原本提出:戸籍などの紙書類の原本を法務局へ郵送または持参
- 補正対応:内容に不備がある場合は指定の方法で修正
- 完了:審査完了後、登記完了証や登記識別情報を受領
全体の流れを理解したうえで、具体的なポイントを確認していきましょう。
相続登記はオンライン申請できるがネットだけでは完結しない
相続による所有権移転登記は、自宅のパソコンからオンラインで申請できます。しかし、「すべてをPDFで送信すれば終わる」というわけではありません。
不動産の権利変動を確実にするため、戸籍謄本や印鑑証明書などの紙書類については、原本による確認が求められます。紙の書類をスキャンしてPDF化しても、公的な電子文書としては扱われない点に注意が必要です。
そのため、申請データをオンライン送信したあとに、紙の原本を法務局へ郵送するか直接持参する作業が発生します。オンライン申請は「法務局の窓口へ申請書を提出しに行く手間を省く手段」として活用するのが現実的といえます。
相続登記の申請はスマホだけでは完結できない
相続登記のオンライン申請は、スマートフォンだけで完了させることはできません。相続登記のオンライン申請に用いる「申請用総合ソフト」は、公式推奨環境としてWindows OSが指定されています。Macは推奨環境の対象外となっているため、別のWindows環境を用意するなどの工夫が必要です。
Macやタブレット端末は公式推奨環境の対象外となっています。Macを利用している場合、別のWindows環境を用意するなどの対応が必要となる点に留意しましょう。
スマートフォンは各種証明書の請求など一部の機能で活用できるものの、相続登記データそのものを作成・送信するアプリは提供されていません。誤入力を防ぎ、複雑なデータを正確に作成するためにも、画面の広いパソコンでの作業が安全です。
あわせて、電子署名を行うためのマイナンバーカードを準備してください。引っ越しなどで住所変更があった場合、署名用電子証明書が失効していないか確認しておくと安心です。
カード発行時に設定した6〜16桁の英数字パスワードも手元に用意しておきましょう。
相続登記義務化と2027年3月31日の期限を確認する
2024年4月1日から相続登記が義務化され、不動産を取得したと知った日から3年以内の申請が必要となりました。正当な理由なく怠った場合、10万円以下の過料対象となる可能性があるため注意しましょう。
あわせて押さえておきたいのが、過去に発生した相続の扱いです。2024年4月1日より前の相続であっても義務化の対象となり、原則として2027年3月31日までに対応しなければなりません。
所有者不明土地や放置空き家の増加を防ぐ目的で施行された制度ですが、期限間近になると法務局や専門家の窓口が混み合うと予想されます。自分に相続義務があるか分からない場合は、早めに登記事項を確認しておくと安心です。
相続登記をオンライン申請するメリット・デメリット
オンライン申請には費用を抑えられるメリットがある反面、PC環境の準備や書類提出の手間といったデメリットも存在します。自分で進めるか司法書士へ依頼するかを見極めるため、それぞれの特徴を整理しておきましょう。
| 項目 | 自力でオンライン申請 | 司法書士へ依頼 |
| 専門家報酬 | かからない(大幅な節約が可能) | 数万円〜十数万円程度が発生 |
| 法務局への出向 | 原本提出のみ(郵送も可) | 基本的に不要(お任せ) |
| 事前準備 | Windows PCやカードリーダー等の設定が必要 | 不要 |
| 書類の収集・作成 | 自分で戸籍収集や申請書作成を行う | 司法書士が代行可能 |
自力で申請する場合でも、登録免許税や戸籍取得費用などの実費は必ず発生します。費用面と作業量の手間をバランスよく考慮して検討しましょう。
司法書士報酬を抑えられる可能性がある
自分で相続登記をオンライン申請する最大の魅力は、司法書士へ支払う報酬を抑えられる点です。手続きをすべて自力で行えば、専門家費用を節約できます。
ただし、もともとの司法書士報酬は不動産の数や相続関係の複雑さによって変動するため、削減できる金額を一律に断定することはできません。また、自分で申請する場合であっても以下の実費は必ず発生します。
- 法務局へ納付する登録免許税
- 戸籍謄本や住民票の発行手数料
- 役所や法務局へ書類を送る際の郵送料
- 固定資産評価証明書などの取得費用
実費負担を差し引いたうえで、得られる金額的なメリットが大きいかを判断してください。
法務局へ行く回数を減らせる
オンライン申請を利用すると、法務局の窓口へ出向く負担を減らすことができます。自宅のパソコンから申請データを送信できるため、移動時間や交通費の節約につながるでしょう。
遠方の不動産を相続した場合でも、現地の法務局まで赴く必要はありません。登記完了後の登記識別情報をオンラインで受領する設定も可能です。
ただし、システムは24時間いつでも送信できるわけではない点に留意しましょう。「登記・供託オンライン申請システム」の公式利用時間内で送信する必要があり、土日祝日やメンテナンス期間中は利用できません。
PC環境の準備やソフト操作に手間がかかる
日常的なパソコン利用とは異なり、専用のシステム環境を整える必要がある点はデメリットといえます。
まず、申請用総合ソフトのインストールや初期設定を自力で行わなければなりません。電子署名に必要なマイナンバーカードの準備に加え、カードを読み取るICカードリーダライタ等の機器設定も求められます。
さらに、慣れない法律用語を理解し、画面の指定項目へ正確に入力する作業も必要です。パソコン操作に自信がない場合、紙で申請するよりもかえって時間がかかる場合がある点も理解しておきましょう。
オンライン申請でも添付書類の原本提出が必要になる
前述のとおり、オンライン申請を選択しても紙書類の原本提出は避けられません。
被相続人の戸籍謄本や、相続人全員の実印が押された遺産分割協議書、印鑑証明書などは、紙の原本を法務局へ届ける必要があります。データを送信しただけで手続きが完了したと誤解しないよう注意してください。
原本の提出は、法務局窓口への持参か郵送で行います。申請データの送信後、所定の期間内に到達させる必要があるため、あらかじめ追跡可能な郵送手段などを準備しておくとスムーズです。
オンライン申請を始める前に必要な環境を準備する
ソフトを導入してから不足している機器に気付くのを防ぐため、事前の環境チェックが欠かせません。以下のリストを参考に、必要なものをそろえておきましょう。
【事前準備チェックリスト】
- 動作要件を満たすWindows PC
- 有効な署名用電子証明書が入ったマイナンバーカード
- マイナンバーカードの読取機器(ICカードリーダライタ、または対応スマホ)
- 安定したインターネット接続環境
- 申請用総合ソフト(公式サイトから無料ダウンロード)
マイナンバーカードを読み取る機器を準備する
電子署名を付与する際、マイナンバーカードのICチップを読み取る機器が必要となります。
基本的には、パソコンに接続して使う公的個人認証サービス対応のICカードリーダライタを用意します。機器をお持ちでない場合でも、条件を満たすスマートフォンを読取機器として代用できるケースがあるため、公式情報を確認してみると良いでしょう。
スマートフォンを利用する際は専用アプリの導入やパソコンとの連携設定が必要になります。読み取り時の通信エラーを防ぐため、作業中はカードを浮かせずしっかり固定するのがポイントです。
申請用総合ソフトをインストールして初期設定する
準備が整ったら、「登記・供託オンライン申請システム」の公式サイトから専用ソフトを取得します。
まずはシステム上で申請者IDとパスワードを発行し、最新版の「申請用総合ソフト」をダウンロードしましょう。画面の指示に従ってインストールを完了させたら、ソフトを起動してログインします。
初期設定画面で氏名や住所などの申請者情報を正確に入力し、保存してください。なお、ソフトの仕様やメニュー配置はバージョンアップで変わることがあるため、最新の操作マニュアルもあわせて確認しておくことをおすすめします。
申請内容とソフト操作では問い合わせ先が異なる
オンライン申請を進める中で分からない点が出てきた場合、相談内容に応じて問い合わせ先を使い分ける必要があります。
ソフトの起動エラーや電子署名の付与方法といったシステム操作については「操作サポートデスク」が対応窓口です。一方で、必要な書類や登記申請書の記載内容、登録免許税の計算といった法的な相談は「管轄の法務局」へ問い合わせなければなりません。
法務局ではパソコンの操作手順まで案内しておらず、サポートデスクでは法的な判断を受け付けない仕組みとなっています。スムーズに解決できるよう、エラー画面や相談したい項目を整理したうえで適切な窓口へ連絡しましょう。
相続登記の必要書類をそろえる
相続登記に必要な書類は、どのような形で不動産を引き継ぐかによって異なります。ここでは、ケース別の必要書類や登記情報の確認方法、書類提出を簡略化するポイントを整理しました。
法定相続・遺産分割・遺言で必要書類は異なる
相続のパターンによって、法務局へ提出する書類の組み合わせが変わります。ご自身のケースがどれに該当するか確認してみましょう。
【相続パターン別 必要書類早見表】
| 相続パターン | 主な必要書類 |
| 共通で必要な書類 | ・被相続人の出生から死亡までの戸籍謄本類・被相続人の住民票の除票(または戸籍の附票)・相続人全員の現在の戸籍謄本・不動産を取得する相続人の住民票 |
| 法定相続の場合 | ・上記「共通書類」のみで対応可能 |
| 遺産分割協議の場合 | ・共通書類・遺産分割協議書(実印の押印があるもの)・相続人全員の印鑑証明書 |
| 遺言による場合 | ・共通書類(一部省略できる場合あり)・遺言書(公正証書遺言、または検認済の自筆証書遺言など) |
遺産分割協議で名義変更を行う場合は、協議書と印鑑証明書がセットで必須となります。漏れがないよう慎重に収集を進めましょう。
登記情報から対象不動産を正確に確認する
申請書を作る前の準備として、対象不動産の情報を正確に把握しておく作業が重要です。固定資産税の課税明細だけでは、非課税扱いの私道などが漏れてしまう恐れがあります。
事前に法務局で「登記事項証明書」を取得するか、インターネットの「登記情報提供サービス」を利用して確認しましょう。登記情報提供サービスで閲覧できるデータは公的な証明書とは扱いが異なるものの、記載内容の確認には十分役立ちます。
不動産番号や所在地番、家屋番号などを一言一句違わずに申請ソフトへ入力しなければなりません。不動産番号を入力すれば細かな情報の入力負担が減り、転記ミスも防ぎやすくなります。
法定相続情報一覧図・番号で添付書類を簡略化する
戸籍謄本の束を何度も提出する手間を減らしたい場合、「法定相続情報証明制度」の活用が有効です。法務局へ戸籍一式を提出すると、相続関係を1枚にまとめた「法定相続情報一覧図の写し」を無料で交付してもらえます。
オンライン申請時に「法定相続情報番号」を入力することで、戸籍書類の提出を一部省略できる点も利点です。
ただし、この一覧図を作成する段階で一度はすべての戸籍を収集する必要があります。「戸籍集めそのものが不要になる制度」ではない点に注意しましょう。銀行口座の名義変更など、複数の手続きを並行して進めたい方には非常に便利な仕組みです。
電子添付できる書類と原本提出が必要な書類を区別する
オンライン申請であっても、送信できるデータと郵送・持参が必要な紙書類に分かれます。
【電子添付と原本提出の区別】
- 電子添付できるもの:公的機関が発行した電子署名付きの電子公文書など
- 原本提出が必要なもの:紙で発行された戸籍謄本、住民票、印鑑証明書、紙の遺産分割協議書、自筆証書遺言など
紙の書類をスキャンしてPDFファイルにしただけでは、法的に「電子添付」として認められません。申請データを送信したあと、紙の原本を管轄法務局へ速やかに届ける手順が必要になります。
申請用総合ソフトで相続登記を申請する手順
準備が整ったら、申請用総合ソフトを使ってデータを作成していきます。全体の流れを図で把握したうえで、具体的な入力手順を見ていきましょう。
【申請データ作成・送信の流れ】
- 申請データの作成・不動産情報の入力
- 登録免許税の計算・入力
- 添付書類の設定・電子署名の付与
- 入力内容の最終チェックと送信
申請データを作成して不動産情報を入力する
ソフトを起動し、相続による所有権移転登記の申請データを作成します。
様式選択で「所有権移転」を選び、登記原因には被相続人の死亡年月日を入力してください。権利者欄には不動産を取得する相続人の情報を、義務者(被相続人)欄には亡くなった方の情報を記載します。
続いて、登記事項証明書の表記通りに不動産情報を入力していきます。不動産番号を入力すれば所在地や家屋番号などの大部分が自動反映されるため、誤記を防ぐためにも積極的な活用がおすすめです。
最後に、管轄する法務局を正しく選択してデータを保存します。
相続登記の登録免許税を計算する方法と端数処理
相続登記では、登録免許税の額を自分で計算して入力しなければなりません。
【登録免許税の計算のやり方】
- 固定資産評価額の確認:評価証明書などで対象不動産の評価額を調べる
- 課税価格の算出:不動産の評価額を合算し、1,000円未満を切捨てる
- 税額の計算:課税価格に税率0.4%(4/1000)を掛ける
- 端数処理:算出された金額から100円未満を切捨てる(最低税額は1,000円)
免税措置が適用できる土地がある場合は、申請書に根拠法令を記載することで税額を抑えられるケースもあります。計算ミスは補正の原因となるため、電卓を叩いて慎重に確かめましょう。
添付情報を設定して電子署名を付与する
入力が終わったら、添付書類に関する設定を行います。
法定相続情報番号を利用する場合は専用欄に入力し、戸籍謄本などの紙原本を後日提出する場合は「特例方式」などの提出方法を選択します。
設定完了後、申請データに電子署名を付与します。マイナンバーカードを読取機器にセットし、ソフトの署名機能からカードを読み込んで暗証番号を入力してください。署名が正常に行われると、ステータスが「署名付与済」に切り替わります。
送信前に申請内容を最終確認する
送信ボタンを押す前に、記載漏れや誤りがないか最終チェックを行いましょう。
- 氏名・住所が戸籍や住民票の表記と一致しているか
- 登記原因の日付が死亡日と合っているか
- 対象となる不動産に漏れはないか
- 共有で取得する場合の持分割合に間違いはないか
- 課税価格と登録免許税の計算は正しいか
- 添付書類のチェック漏れはないか
確認が済んだら「申請データ送信」を実行します。送信後に発行される受付番号は大切に保管してください。
登録免許税を納付して原本を法務局へ提出する
オンライン送信が完了したあとも、大事な工程が残っています。登録免許税の納付と原本提出のタイムラインを確認し、忘れずに対応しましょう。
【オンライン送信後の流れ】
- 送信直後〜数日内:納付情報の確認と登録免許税の納付(Pay-easy等)
- 送信後速やかに:添付書類の原本を法務局へ郵送または持参
- 数日〜2週間程度:法務局での審査・登記完了
- 完了後:登記完了証・登記識別情報通知の受取り
登録免許税を電子納付する
データ送信後、システムから納付情報が通知されます。申請用総合ソフトの画面上にある「納付」ボタンから手続きを進めましょう。
インターネットバンキングやPay-easyを利用した電子納付なら、金融機関の窓口に並ぶことなく支払いを完了できます。なお、収入印紙を貼った用紙を原本と一緒に提出する方法を選ぶことも可能です。
納付には期限が設けられており、放置すると申請が却下される恐れがあります。通知が届いたら早めに支払いを済ませましょう。
添付書類の原本を法務局へ郵送・持参する
紙で管理されている戸籍謄本や遺産分割協議書などは、管轄の法務局へ提出しなければなりません。
直接窓口へ持ち込むか、郵送で送付します。郵送する場合は、万が一の紛失を防ぐために書留やレターパックプラスなど追跡可能な方法を選ぶと安心です。
提出期限を過ぎると手続きが進まなくなるため、送信後は速やかに発送準備を整えてください。返却してほしい原本(還付書類)がある場合は、コピーに「原本と相違ありません」と記載・押印したものを同封する手続きが必要です。
登記完了証と登記識別情報を確認する
審査が無事に終わると、法務局から「登記完了証」と「登記識別情報通知」が交付されます。
登記完了証は手続きが完了した旨を示す書類で、オンライン上の電子公文書として取得することも可能です。一方の登記識別情報は、将来不動産を売却・贈与する際に必要となる極めて重要な書類です。
登記識別情報の受取は、オンラインでのデータ受信か、法務局窓口・郵送での書面受領から選択できます。無事に受け取ったら、第三者の目に触れない安全な場所へ保管してください。
自分でオンライン申請するか司法書士へ依頼するか判断する
自力での申請には費用削減という大きなメリットがありますが、手続きの難易度や必要な作業時間はケースによって異なります。自身で対応できるか見極めるための基準をチェックしてみましょう。
【自力申請 vs 司法書士依頼の判断フロー】
- 相続関係はシンプルか?(数次相続や代襲相続がない)
- No → 司法書士への相談を推奨
- Yes → 次の質問へ
- 相続人同士の話し合いはスムーズか?
- No → 専門家への相談を検討
- Yes → 次の質問へ
- Windows PCの操作やマイナンバーカード設定に抵抗はないか?
- No → 司法書士への依頼、または書面申請を検討
- Yes → 自力でのオンライン申請に挑戦!
補正対応のリスクや手間も含めて判断する
入力内容や添付書類に不備があった場合、法務局から「補正(指示に従った修正)」を求められます。
専門用語を含んだ修正指示を理解し、期限内にデータを再送信したり追加書類を提出したりしなければなりません。指示に対応できないまま放置すると、申請自体が却下されるリスクも伴います。
平日の日中に連絡を取り合ったり、トラブル発生時に自己解決したりする余裕があるかを踏まえて、自力申請に臨むか検討すると良いでしょう。
自分でオンライン申請しやすいケース
以下のような条件がそろっている場合は、自力でオンライン申請を完結させやすい環境といえます。
- 相続人が配偶者と子のみなど、関係性がシンプル
- 遺産分割の話し合いが済んでおり、協力が得られやすい
- 対象不動産が少なく、単独所有である
- 動作要件を満たすWindows PCやマイナンバーカードを所有している
- マニュアルを見ながらソフトの初期設定を行える
- 平日に書類収集やサポートデスクへの確認を行う時間が取れる
ハードルが低いケースであれば、実費のみで費用を抑えられる自力申請の強みを最大限に活かせます。
自分で進めるのが難しい複雑な相続のケース
反対に、以下のような事案では自力申請の難易度が高くなりやすいため注意してください。
- 代を跨いで登記が放置され、数次相続が発生している
- 相続人が多数におよび、連絡が取れない親族がいる
- 相続放棄をした人がおり、権利関係の証明が複雑
- 遺言書の解釈で意見が分かれている
- 全国各地に多数の不動産が点在している
複雑な事案を自己流で無理に進めると、意図しない権利トラブルへ発展する懸念があります。負担が大きいと感じたら、専門家の力を借りるのが賢明です。
手続きに不安がある場合は司法書士への相談を検討する
費用面の節約だけでなく、費やす時間や安心感も含めて総合的に判断することが大切です。
「PC設定で行き詰まってしまった」「戸籍の集め方が分からない」「2027年3月31日までの期限内に確実に終わらせたい」といった不安があれば、無理をせず司法書士への相談を検討してみましょう。
法務局の窓口では個別の法的なアドバイスまでは受けられないため、確実性を重視するなら専門家への依頼が一番の近道となります。ご自身の環境と可処分時間に合わせ、最適な方法を選んでください。
まとめ
相続登記はオンラインで申請できますが、すべての手続きがネットだけで完結するわけではありません。申請用総合ソフトを使って申請情報を送信できる一方、戸籍や遺産分割協議書など、紙で発行・作成される書類は、原本の提出が必要になる場合があります。
オンライン申請を行うには、対応するWindows環境やマイナンバーカード、電子署名を利用できる環境などを準備し、相続方法に応じた必要書類をそろえたうえで申請データを作成します。申請後は登録免許税を納付し、必要に応じて添付書類の原本を法務局へ郵送または持参します。内容に不備があると、法務局から補正を求められることもあるため、送信前の確認が重要です。
相続人が少なく、遺産分割について争いがなく、不動産や相続関係も複雑でない場合は、自分でオンライン申請を進められる可能性があります。一方、数代にわたって相続登記がされていない場合や、相続人が多数いる場合、代襲相続・相続放棄などが関係する場合は、手続きが複雑になりやすいため注意が必要です。
司法書士へ依頼すれば報酬はかかるものの、書類確認や申請、補正への対応を任せられます。費用だけで判断せず、相続関係の複雑さやPC操作への慣れ、手続きに使える時間も踏まえ、自分で進めるか専門家へ相談するかを決めることが大切です。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記の名義変更費用はいくら?自分でやる手順と司法書士報酬の節約術
土地名義変更の費用相場と内訳
土地の名義変更にかかる費用は、国や自治体に支払う「必ずかかる実費」と、手続きを代行してもらう「司法書士への報酬」の2つに分かれます。
まずは全体の構造を把握し、ご自身のケースでいくら必要になるのかイメージを掴みましょう。
- 実費(必須):登録免許税や各種証明書の発行手数料など
- 司法書士報酬(任意):手続きの代行や書類作成を専門家に依頼した場合の技術料
- 総額の目安:実費(数万〜数十万円) + 司法書士報酬(数万〜十数万円)
登録免許税など必ず発生する実費の目安
自分で名義変更を行う場合でも、税金や公的書類の発行手数料は避けて通れません。特に費用の大部分を占めるのが「登録免許税」です。これは不動産の価値によって金額が大きく変動するため、事前の試算が欠かせません。
- 登録免許税:固定資産税評価額に所定の税率を掛けて算出
- 戸籍謄本:1通あたり450円(本籍地の役所で取得)
- 除籍・改製原戸籍:1通あたり750円(相続手続きで遡る際に必須)
- 住民票・印鑑証明書:1通あたり約300円(自治体により異なる)
- 登記事項証明書:1通600円(法務局窓口の場合)
- 固定資産評価証明書:1通約300円(市区町村役場で取得)
- 郵送請求の追加コスト:定額小為替の手数料や往復の切手代(数百円程度)
必要書類の取得代だけでも、一般的な相続では数千円から1万円程度の費用が実費としてかかります。
司法書士へ支払う報酬の平均額と地域差
専門家に手続きを依頼する場合、実費に加えて司法書士への報酬が発生します。この報酬額は自由に設定できるため、事務所や地域によって差があるのが実情です。
- 基本報酬の目安:約6万円〜10万円(日本司法書士会連合会のアンケートより)
- 地域による傾向:地価が高く権利関係が複雑になりがちな都市部は、やや高めの相場
- 遠方対応のコスト:地方では基本報酬が抑えめでも、管轄法務局への日当や交通費が加算される場合あり
- 不動産の筆数加算:名義変更する土地や建物が複数ある場合、1筆ごとに数千円が上乗せ
- 相続人の人数加算:関係者が多いほど戸籍収集や連絡の手間が増え、報酬が加算
- 遺産分割協議書の作成:登記申請とは別に、2万円〜5万円程度の追加オプションとなるのが一般的
標準的な相続手続きをすべてプロに任せた場合、実費を含めた総額は10万円〜15万円ほどを見込んでおくとよいでしょう。
原因別(相続・贈与・売買)の費用比較
名義変更を行う理由(登記原因)によって、国に納める登録免許税の税率や手続きの難易度は大きく変わります。親族間で不動産を動かす際は、どの方法が最もコストを抑えられるか慎重に見極めなければなりません。
- 相続による名義変更:税率は固定資産税評価額の「0.4%」と最も優遇
- 贈与による名義変更:税率は「2.0%」と高く、さらに贈与税や不動産取得税の負担に注意が必要
- 売買による名義変更:税率は「1.5%」(土地の軽減措置適用時)。親族間売買では適正価格での取引が必須
- 契約書作成の有無:売買や贈与は契約書の作成が必須となるため、司法書士の報酬も相続より高くなる傾向
このように、相続による名義変更は税制面でかなり優遇されていることがわかります。
固定資産税評価額による税額シミュレーション
登録免許税は、毎年送られてくる納税通知書に記載された「固定資産税評価額」を基準に計算します。実際にどれくらいの税金がかかるのか、具体的な数字でシミュレーションしてみましょう。
- 評価額1,000万円の土地を相続:登録免許税は 40,000円(税率0.4%)
- 評価額3,000万円の土地を相続:登録免許税は 120,000円(税率0.4%)
- 評価額1,000万円の土地を贈与:登録免許税は 200,000円(税率2.0%)
- 評価額3,000万円の土地を贈与:登録免許税は 600,000円(税率2.0%)
- 端数処理のルール:計算前の評価額は1,000円未満切り捨て、算出された税額は100円未満切り捨て
- 納税方法:登記申請時に、税額分の収入印紙を台紙に貼付して法務局へ提出
- 免税措置の特例:評価額100万円以下の土地を相続する場合など、特定の条件下で非課税になる措置あり
土地の価値が高ければ高いほど、登録免許税の負担も重くなります。事前に評価額を確認しておくことが大切です。
自分で土地名義変更を行う手順と注意点
自力で土地の名義変更を行えば、司法書士報酬をまるごと節約できます。しかし、それは「自分の時間と労力を切り売りする」ことと同義です。まずは、手続き完了までに必要な標準的なタイムラインを確認してみましょう。
- 1〜2週目:役所での戸籍謄本など必要書類の収集・手配
- 3〜4週目:遺産分割協議書の作成と、相続人全員への実印押印の依頼
- 5週目:登記申請書の作成と、管轄法務局への提出(窓口または郵送)
- 6〜7週目:法務局での審査(約1〜2週間)と、登記識別情報通知の受領
すべてのステップを平日の限られた時間の中でこなすには、相応の覚悟が必要です。
法務局へ提出する必要書類の収集リスト
名義変更のハードルを大きく上げているのが、提出書類の多さと複雑さです。特に「被相続人の出生から死亡までの連続した戸籍」は、本籍地を何度も移動している場合、それらすべてを遡って集めなければなりません。
- 被相続人の戸籍:出生から死亡まで連続した戸籍謄本・改製原戸籍
- 被相続人の除票:最後の住所を証明する住民票の除票、または戸籍の附票
- 相続人全員の戸籍:法定相続人全員の現在の戸籍謄本(被相続人の死亡日以後に取得したもの)
- 相続人全員の印鑑証明書:遺産分割協議書に押印した実印の証明用
- 新名義人の住民票:不動産を新たに取得する相続人のもの(マイナンバー記載なし)
- 固定資産税評価証明書:名義変更する土地の最新年度のもの
- 登記事項証明書:現在の正確な権利関係を確認するための登記簿
- 遺産分割協議書:相続人全員が合意した内容をまとめた書面
- 登記申請書:法務局の指定フォーマットに沿って作成した申請書
これらの書類を揃えるだけでも、複数の役所と郵送や窓口で何度もやり取りを重ねる根気が必要です。
登記申請書の作成と提出までの流れ
すべての必要書類が手元に揃ったら、いよいよ登記申請書を作成して管轄の法務局へ提出します。
- 用紙の準備:法務局のホームページから相続登記用の申請書様式(Word等)をダウンロード
- 正確な転記:登記事項証明書に記載されている地番や面積を一言一句違わずに申請書へ記入
- 税額の算出:課税価格を1,000円未満切り捨てで計算し、登録免許税額を算出
- 印紙の貼付:購入した収入印紙を専用の台紙に貼り、申請書と一括してクリップで留める
- 提出方法の選択:管轄法務局の窓口へ直接持参するか、書留郵便での郵送申請を選択
- オンライン申請:マイナンバーカードとICカードリーダーがあれば自宅からの申請も可能
- 審査期間:提出後、法務局での審査に約1〜2週間かかる
- 完了と受領:無事に審査が終われば、新たな権利証となる「登記識別情報通知」を窓口または郵送で受領
一見シンプルに見えますが、専門用語だらけの書類を前にして手が止まってしまう方も少なくありません。
平日の対応など自力で行う際の赤字リスク
「自分でやれば数万円浮く」という考えは、忙しい会社員にとって非常に危険な罠になり得ます。目に見えないコストや機会損失を考慮すると、実質的には大赤字になっているケースが珍しくないからです。
- 平日の時間拘束:役所や法務局の窓口は平日日中しか開いておらず、有給休暇の消化を余余儀なくされる
- 郵送請求の手間:遠方の役所から戸籍を取り寄せる場合、郵便局で定額小為替を購入する手間と手数料が発生
- 時給換算の損失:慣れない書類仕事に何十時間も費やす場合、自身の時給に換算するとプロの依頼料を軽く超える
- 交通費の負担:法務局へ直接相談や提出に行くための往復交通費が、回数を重ねるごとに重くのしかかる
- 将来の紛争リスク:自作した遺産分割協議書の不備が原因で、将来的な親族間トラブルを招く恐れ
- 精神的ストレス:難解な専門用語の解読や、役所とのやり取りに追われることによる心理的負担
数万円を節約するために、それ以上の価値がある時間と精神的ゆとりを失う現実を、冷静に見極めるべきではないでしょうか。
書類不備による修正や再提出の注意点
法務局の審査は非常に厳格です。一般の方が作成した書類には何かしらの不備が見つかることが多く、その都度「補正(修正)」を求められます。
- よくある不備:地番の表記ミス、登録免許税の計算間違い、戸籍の収集漏れ、実印の押し間違い
- 平日の再呼び出し:不備が見つかると、平日に法務局の窓口まで訂正印を押しに行かなければならない
- 郵送補正のタイムロス:郵送でやり取りする場合、往復の郵送費がかさむ上に登記完了が大幅に遅れる
- 申請却下のリスク:指定された期日までに補正に応じないと、申請そのものが却下され最初からやり直しに
- 途中断念の二重手間:自力での修正に行き詰まり、結局途中から司法書士に泣きつくことになれば、それまでの苦労はすべて無駄
「一度で完璧にパスすることは極めて難しい」というリスクを、あらかじめ覚悟しておく必要があります。
相続登記義務化の罰則と放置リスク
【重要アラート】
2024年4月より、相続登記は「不動産の取得を知った日から3年以内」に行うことが法律で義務化されました。 「面倒だから」と放置していると、取り返しのつかないペナルティやトラブルに巻き込まれます。
- 一次相続(現在):親から自分や兄弟への相続(関係者が少なくてシンプル)
- 二次相続(放置後):兄弟が亡くなり、その配偶者や甥・姪が相続人に加わる
- 結果:見知らぬ親族同士での遺産分割協議が必要になり、話し合いすら不可能に
2024年4月からの義務化内容と対象
改正不動産登記法の施行により、これまで任意だった相続登記は明確な「義務」へと変わりました。
- 登記期限:不動産を相続で取得したことを知った日から「3年以内」に登記申請が必要
- 遺産分割後の期限:話し合いで取得者が決まった場合も、遺産分割成立から3年以内の登記が必須
- 過去の相続も対象:法改正より前に発生していた未登記の相続についても、遡って義務化の対象となる
- 猶予期間:過去の相続分は、2024年4月1日または取得を知った日の遅い方から3年が期限
- 相続人申告登記:どうしても期限内に登記できない場合の救済策として、簡易な届出制度も新設
- 最終的な義務:ただし申告登記は一時しのぎであり、売却や本格的な名義変更には通常の登記が必要
「昔の相続だから関係ない」という言い訳は通用しません。実家の名義がどうなっているか、今すぐ確認が必要です。
期限を過ぎた場合の過料とデメリット
義務化の期限を無視し続けると、金銭的なペナルティだけでなく、実生活において多大な実害を被ることになります。
- 10万円以下の過料:正当な理由なく期限内に登記を怠った場合、裁判所から過料を科される可能性あり
- 売却が不可能:亡くなった親名義のままでは、土地や実家を第三者に売却して現金化することができない
- 融資が受けられない:不動産を担保にしたローンの組み替えや、自宅のリフォーム資金の借り入れが不可欠な場面で拒絶される
- 税金負担だけが継続:名義を変更していなくても、固定資産税の納付書は代表相続人のもとへ届き続ける
- 機会損失:いざ土地を活用しよう、売却しようと思ったときに、登記が済んでいないため商機を逃す
義務を怠ることで得られるメリットは一つもありません。
亡くなった親の土地を放置する弊害
親名義の土地を放置し続けると、時間の経過とともに相続人がネズミ算式に増え、最終的には誰の手にも負えない「所有者不明土地」と化してしまいます。
- 相続人の認知症リスク:手続きを先延ばしにしている間に相続人が高齢化し、認知症になると遺産分割協議ができなくなる
- 成年後見人の必要性:認知症の相続人がいる場合、家庭裁判所に成年後見人の選任を申し立てる必要があり、多大な費用と時間がかかる
- 権利の細分化:最初の相続人が他界すると、その配偶者や子供たちに権利が移り、関係者が十数人に膨れ上がることも
- 連絡不能による頓挫:面識のない遠方の親戚と交渉せねばならず、一人でも反対者や行方不明者がいれば手続きは完全にストップ
- 空き家・荒れ地問題:管理できない土地が放置されると、近隣からのクレームや、行政による強制対処の対象になる恐れ
次世代の子供たちに負の遺産を押し付けないためにも、あなたの代で名義変更を終わらせておくべきです。
司法書士費用を安く抑える節約のコツ
司法書士への依頼費用を抑えたいなら、「すべて丸投げ」にするのではなく、自分でできる部分だけを自作する「ハイブリッド型」の依頼方法が賢い選択です。まずは正確な見積もりを取るために、以下の情報を整理しておきましょう。
- 亡くなった親の法定相続人の人数と、それぞれの連絡先
- 対象となる土地や建物の正確な所在地と、おおよその筆数
- 最新の固定資産税納税通知書(または評価証明書)
これらを事前に準備しておくことで、見積もりのブレを防ぎ、スムーズな相談が可能になります。
戸籍謄本などの書類収集を自分で行う
司法書士の報酬を最も手っ取り早く削る方法は、必要書類の収集を自力で行うことです。
- 代行手数料のカット:プロに戸籍収集を依頼すると、1通あたり2,000円〜3,000円程度の代行報酬が上乗せされる
- 数万円の節約効果:関係者が多く、複数の自治体に戸籍がまたがる場合、これだけで数万円の節約になることも
- コンビニ交付の活用:現在の戸籍謄本や印鑑証明書なら、マイナンバーカードを使ってコンビニで安く取得可能
- 郵送請求の利用:遠方の役所であっても、郵送請求用の申請書と定額小為替を同封すれば自宅から取り寄せられる
- プロとの切り分け:どうしても解読が難しい古い改製原戸籍など、一部の難解な書類だけを司法書士にスポットで依頼するのも手
平日に少し動ける時間があるなら、この書類収集だけでも自分で進める価値は十分にあります。
見積もり比較で「基本報酬4万円〜」の罠を見抜く
ネット広告で見かける「基本報酬4万円〜」という格安の料金表示を、そのまま鵜呑みにしてはいけません。ここには多くの「追加オプション」が隠されているからです。
- 最低条件の料金表示:格安の基本料金は、往々にして「相続人1人、土地1筆、特例なし」といった極めてシンプルなケースのみ
- 筆数加算の存在:土地が自宅敷地と私道などに分かれている場合、1筆増えるごとに数千円〜数万円が加算される仕組み
- 人数加算の存在:相続人が複数いる場合、関係者の人数に応じて基本料金にオプションが上乗せされるのが一般的
- 実費以外の謎の手数料:切手代などの実費とは別に、「通信費」や「書類作成料」といった名目の費用が加算されていないか確認
- 総額での比較:見積もりを取る際は必ず「登記完了までに支払う最終的な総額」を書面で提示してもらう
- 相見積もりの徹底:複数の事務所から見積もりを取り、項目ごとの単価とサービス範囲を冷静に比較検討する
「基本料金の安さ」だけで選ぶと、最終的に10万円を軽く超える請求書を見て後悔することになりかねません。
遺産分割協議書の作成を自作する判断基準
相続人同士の関係が良好で、分け方に争いがないシンプルなケースであれば、遺産分割協議書を自分で作成して費用を浮かせることができます。
- 自作が向いているケース:全財産を配偶者が引き継ぐなど、誰が何をもらうかが明確で、全員が合意している場合
- テンプレートの活用:法務局や信頼できるサイトが配布している無料のひな形を利用し、Word等で作成可能
- 正確な転記が命:不動産の表示欄は、登記簿謄本に書かれている通りに一言一句正確に書き写す必要がある
- プロに任せるべきケース:相続人の中に疎遠な人がいる、または認知症の人がいる場合は、後々のトラブルを防ぐためプロへ依頼すべき
- リーガルチェックの活用:自分で作成した書類に不安がある場合、数千円〜1万円程度で司法書士に確認だけしてもらう裏技も有効
関係性がクリアで、事務作業を厭わないのであれば、自作に挑戦してみるのもよいでしょう。
登記以外の付帯業務を整理して依頼する
もし相続登記以外にも処理すべき手続きがあるなら、それらを一括して同じ司法書士に依頼することで、全体の費用を割引してもらえるケースがあります。
- 住所変更登記のセット:亡くなった親の登記簿上の住所が古いままの場合、名義変更と同時に住所変更登記をまとめて依頼する
- 抵当権抹消の同時申請:住宅ローンを完済しているのに残っていた抵当権の抹消手続きを、この機会に一緒に片付ける
- ワンストップサービスの利用:司法書士だけでなく、税理士や不動産会社と提携している事務所を選び、相続税申告や売却まで一括で相談する
- 事前確認の重要性:依頼前に自分で登記簿謄本を取得し、他に処理すべき古い権利関係(古い地上権など)が残っていないか確認しておく
- まとめて依頼するメリット:手続きをバラバラの時期に依頼するよりも、申請回数や面談の手間が減るため、報酬の交渉がしやすくなる
トータルでの費用対効果を考え、賢くまとめて依頼するのがプロの手を安く借りるコツです。
名義変更後の土地活用と売却の検討
土地の名義変更はあくまでスタートラインに過ぎません。本当に重要なのは、その土地を今後どう維持し、あるいは手放すかという「出口戦略」です。負動産化を避けるための基本的な検討ステップは以下の通りです。
- ステップ1:将来、自分や親族がその土地を使う具体的な予定があるか確認
- ステップ2:保有し続けた場合にかかる維持費(固定資産税や草刈り費用など)を試算
- ステップ3:売却や賃貸など、どれくらいの価値があるかを不動産会社に査定依頼
- ステップ4:査定データを元に、売却するか活用するかの方向性を決定
土地を売却して現金化するメリット
使わない土地をいつまでも持ち続けるより、売却して現金化することは、相続における最も合理的でクリーンな解決策の一つです。
- 公平な遺産分割:土地のままだと分けにくい財産も、現金化すれば1円単位で公平に分け合える
- 売却コストの把握:売却額がそのまま手元に残るわけではなく、仲介手数料(約3%+6万円)や登記費用、測量費などが差し引かれる
- 税金の考慮:売却によって利益(譲渡所得)が出た場合は、譲渡所得税が課税される
- 手残りのイメージ:例えば3,000万円で売却できた場合、諸経費を引いた実際の手残りは2,800万円前後が目安
- 取得費加算の特例:相続開始から3年10ヶ月以内に売却すれば、支払った相続税の一部を経費にできる特例が使えることも
- 維持管理からの解放:毎年の固定資産税の支払いや、遠方の実家へ草刈りに通う肉体的・精神的負担から完全に解放される
「管理できない土地」を抱え続けるリスクを考えれば、早めの売却は非常に賢明な判断と言えます。
専門家による土地活用プランの活用
立地が良く、手放すのがもったいない土地であれば、売却ではなく「土地活用」によって安定した収入源に変える道もあります。
- アパート・戸建て賃貸:駅近や住宅街など、賃貸需要が見込めるエリアなら安定した家賃収入が期待できる
- 駐車場・コインパーキング:初期投資を抑えつつ、いつでも他の用途に切り替えられる柔軟性が魅力
- 太陽光発電・資材置場:郊外や農地周辺など、住宅地としては使いにくい土地でも収益化できる可能性あり
- 自己判断の危険性:需要がない場所にアパートを建ててしまい、巨額の借金だけが残るような失敗は絶対に避けるべき
- 複数プランの比較:建築会社や土地活用の専門コンサルタントなど、必ず複数社からプランを取り寄せて比較検討する
- 厳しいシミュレーション:固定資産税や将来の修繕費、空室リスクを織り込んでも黒字になるか、プロの目で精査してもらう
初期投資を抑えたプランや、土地を貸し出すだけの「定期借地」など、リスクの低い方法から検討してみましょう。
相続土地国庫帰属制度の厳しい現実
「いらない土地なら国に引き引き取ってもらえばいい」と考える方が増えていますが、この制度の現実は非常にシビアです。
- 高い引き取りハードル:2023年に始まった制度ですが、国が引き取るための要件は極めて厳格に設定されている
- 更地化が必須:建物がある土地は申請すらできないため、自費で解体費用(数百万円)を払って更地にする必要がある
- 境界確定の義務:隣地との境界が曖昧な土地は対象外。高額な費用をかけて境界確定測量を事前に行わねばならない
- その他の却下条件:土壌汚染がある、崖地である、ゴミが埋まっている、といった土地もすべて却下される
- 負担金の納付:審査に通ったとしても、10年分の土地管理費として数十万円の「負担金」を国に一括納付する必要がある
- 「数百万円の持ち出し」の現実:結局、制度を利用するために多額の費用がかかり、申請を断念するケースが相次いでいる
国庫帰属は決して「都合の良いゴミ箱」ではありません。まずは市場での売却を第一に考えるのが現実的です。
無料相談を利用した最適な出口戦略
不動産の相続や活用は、関係する専門家が多岐にわたるため、誰に何を相談すべきかを整理しておくことがスムーズな解決への近道です。
- 司法書士:相続登記の申請、名義変更にかかる費用の見積もり、遺産分割協議書の作成サポート
- 税理士:相続税の申告が必要かどうかの判断、売却時の譲渡所得税のシミュレーション
- 不動産会社:土地の査定、売却活動の仲介、周辺エリアの賃貸需要や活用方法の調査
- 土地家屋調査士:隣地との境界がわからない場合の測量、建物の解体に伴う滅失登記
- ワンストップ相談の推奨:それぞれの専門家を個別に探すのは手間がかかるため、窓口が一本化された相談先を見つけると便利
- 無料相談の活用:まずは司法書士や不動産会社の初回無料相談を利用し、自分の土地の「現在の価値」と「課題」を浮き彫りにする
名義変更の手続きと並行して、その土地をどうすべきか、早めに出口戦略の第一歩を踏み出しましょう。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記を忘れていたらどうなる?名義変更せず放置した場合のリスクと対処法
相続登記を忘れていたことに気づき、「今からでも手続きできるのか」「名義変更せず放置するとどうなるのか」と不安に感じている方もいるでしょう。相続登記は2024年4月から義務化され、過去に発生した相続も対象となる場合があります。
本記事では、相続登記を放置するリスクや期限、必要な手続き、今から取るべき対処法をわかりやすく解説します。
相続登記を放置すると生じる主なリスク
相続登記をしないまま時間が経過すると、権利関係が複雑になり、以下のような負の連鎖が生じる可能性があります。
【相続登記放置による負の連鎖】
不動産の名義が古いまま残る
▼
売却や担保設定がスムーズにできない
▼
時間の経過とともに新たな相続(数次相続)が発生
▼
相続人が増え、戸籍収集や遺産分割の話し合いが困難に
過度に不安を感じる必要はありません。しかし、事態が複雑化する前に早めに現状を確認し、できるところから手続きを進めることが大切です。
不動産の売却や担保設定を進めにくくなる
亡くなった方の名義のままでは、不動産を処分したり有効に活用したりする際に実務上の問題が生じます。
たとえば、不動産を売却して買主へ所有権を移転する前提として、まずは相続人への名義変更(相続登記)を完了させなければなりません。これは金融機関から融資を受ける際も同様で、担保として抵当権を設定する前に相続登記が求められます。
つまり、登記手続きが未了のままだと、売買契約の締結や決済を円滑に進めることが難しくなるのです。買主や金融機関の信用を得て取引をスムーズに進めるためにも、権利関係の明確化は欠かせません。
遺産分割の話し合いが長引けば、希望するタイミングでの売却チャンスを逃してしまうかもしれません。古い建物を解体して土地を更地にする場合や、将来的な維持管理方針を決定するうえでも、事前の名義変更が大切な前提となります。
数次相続が発生すると相続人が増えて手続きが複雑になる
相続登記を完了しないうちに相続人の一人が亡くなると「数次相続」が発生します。これは当初の相続人が持っていた権利が次の世代へ引き継がれ、手続きの当事者が雪だるま式に増えていく現象です。
具体的な例を家系図のような関係性で見てみましょう。
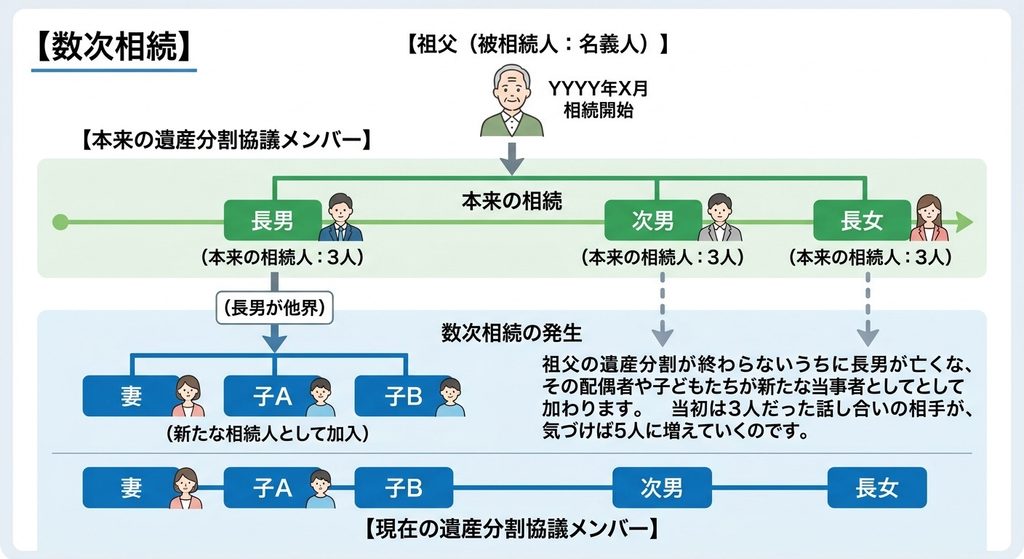
このように、祖父の遺産分割が終わらないうちに長男が亡くなると、その配偶者や子どもたちが新たな当事者として加わります。当初は3人だった話し合いの相手が、気づけば5人、6人と増えていくのです。
相続人が増えるほど、全員の連絡先を調べて遺産分割協議を進める負担は大きくなります。さらに、集めるべき戸籍謄本などの書類も世代の分だけ増えるため、自力での手続きが難しくなり、専門家のサポートが必要になるケースも少なくありません。
他の相続人の借金によって共有持分が差し押さえられる可能性がある
共同相続人の中に借金を抱えている方がいる場合、不動産の権利関係に思わぬ影響が及ぶことがあります。
遺産分割協議が成立して登記するまでの間、不動産は各相続人が法定相続分に応じた「共有持分」を持っている状態です。もし借金を滞納している相続人がいると、その債権者が法定相続分に相当する権利を差し押さえるために、未了の相続登記を代わりに申請(代位登記)してしまうことがあります。
これにより、本来は家族間で解決するはずだった不動産の権利関係に第三者である債権者が入り込み、状況は一気に複雑化します。一部でも差押えが入ってしまうと、不動産全体の売却や特定の相続人への名義変更は極めて困難になるでしょう。
これは借金だけでなく、税金の滞納による公的機関からの差押えでも同様です。余計なトラブルを防ぐためにも、誰が不動産を引き継ぐのかを早期に話し合い、速やかに登記へ反映させることが望まれます。
相続登記の義務化と2027年3月31日の期限
2024年4月1日から相続登記の申請が義務化されました。まずはご自身が対象になるのか、いつまでに手続きが必要なのかを整理しましょう。
| 確認項目 | 制度の概要と対象者 |
| 開始時期 | 2024年4月1日より施行 |
| 対象となる方 | 相続により不動産を取得した相続人 |
| 申請の期限 | 不動産の取得を知った日から原則3年以内(※過去の相続は別途規定あり) |
| 必要な対応 | 法務局への相続登記申請、または相続人申告登記の申し出 |
相続した不動産を知った日から原則3年以内に登記が必要
2024年4月1日から、相続登記の申請が法律上の義務となりました。相続によって不動産を取得した場合は、原則として「自分のために相続が開始したこと」と「その不動産の所有権を取得したこと」の両方を知った日から3年以内に、相続登記を申請する必要があります。
そのため、単に被相続人が亡くなった日から一律に3年を数えるわけではありません。被相続人の死亡を知っていても、相続する不動産の存在を後から知った場合などは、期限の起算点が異なることがあります。
正当な理由がないにもかかわらず、期限内に相続登記を申請しなかった場合は、10万円以下の過料が科される可能性があります。
ただし、期限を過ぎた時点で自動的に過料が科されるわけではありません。登記官が申請義務違反を把握した場合は、原則としてまず相続登記を申請するよう催告が行われ、その催告にも応じず、正当な理由がないと判断された場合に、裁判所へ通知される仕組みとなっています。
すでに期限が迫っている、あるいは期限を過ぎている場合でも、そのまま放置せず、まずは対象となる不動産の登記状況や相続関係を確認し、早めに必要な手続きを進めることが大切です。
2024年4月1日より前の相続は2027年3月31日が重要な期限
相続登記の義務化は、2024年4月1日より前に発生した相続についても対象となります。
2024年4月1日より前から、相続によって不動産を取得したことを知っていた場合は、原則として2027年3月31日までに相続登記を申請する必要があります。長年、亡くなった方の名義のままになっている不動産であっても対象となるため、登記が済んでいるか早めに確認することが大切です。
ただし、過去に発生した相続の期限が、すべて一律に2027年3月31日となるわけではありません。たとえば、2024年4月1日以降になって初めて、相続によって取得した祖父名義の土地が残っていることを知った場合は、原則としてその不動産を取得したことを知った日から3年以内が申請期限となります。
過去の相続では、戸籍などの必要書類の収集や相続人の確認に時間がかかることもあります。期限直前になって慌てないよう、登記名義や相続関係を確認し、余裕を持って手続きを進めましょう。
遺産分割が期限までにまとまらない場合は相続人申告登記も検討する
相続人同士の話し合いがまとまらず、3年の期限内に通常の相続登記を申請するのが難しいケースもあるでしょう。そのような状況に備えて、新しく「相続人申告登記」という救済制度が設けられました。
これは、自分が相続人の一人であることを法務局へ申し出ることで、簡易的に申請義務を履行できる仕組みです。
【通常の相続登記と相続人申告登記の違い】
▼ 通常の相続登記
・効果:不動産の所有権が正式に移転したことを完全に証明する。
・手続き:相続人全員の合意(遺産分割協議書)や印鑑証明書などが必要。
▼ 相続人申告登記
・効果:一時的に「相続登記の申請義務」をクリアし、過料を回避する。
・手続き:相続人の一人が単独で、自身の戸籍謄本などを提出するだけで完了。
相続人申告登記は、他の相続人の同意や実印を必要とせず、単独でスピーディーに手続きできる点が大きなメリットです。ただし、これはあくまで「義務を果たすための応急処置」であり、不動産の所有権を確定させるものではありません。
後日、無事に遺産分割が成立した際には、その成立した日から3年以内に改めて通常の相続登記を行う必要があります。
長期間放置した相続登記が難しくなる理由
長期間放置された古い相続は、一般的な手続きに比べて時間と手間がかかりがちです。時の経過によって、書類の保存期間が切れてしまったり、親族間の関係性が変化したりといった実務上のハードルが高くなるためです。
古い住民票除票や戸籍附票が取得できない場合がある
登記簿上の住所と、被相続人(亡くなった方)の最後の住所が異なる場合には、「登記上の所有者」と「被相続人」が同一人物であることを確認できる資料が必要です。通常は、登記簿上の住所から最後の住所までのつながりを確認できる「住民票の除票」や「戸籍の附票」などを用意します。
しかし、相続が発生してから長期間が経過している場合、こうした書類を取得できないことがあります。
住民票の除票は、2019年6月20日の制度改正によって保存期間が5年から150年に延長されました。ただし、改正前の保存期間をすでに経過し、廃棄された除票については現在も取得できません。そのため、古い相続では、住所のつながりを公的書類だけでは確認できないケースがあります。
住民票の除票や戸籍の附票を取得できない場合には、状況に応じて次のような資料を補足的に使用することがあります。
- 登記済証(権利証)など、被相続人と不動産との関係を確認できる資料
- 住民票の除票や戸籍の附票を交付できないことを示す市区町村の証明書
- 不在住証明書などの市区町村が発行する証明書
- 必要に応じて作成する上申書など
ただし、これらの書類のうち、どれを提出すれば足りるかは一律ではありません。登記簿に記載された住所や被相続人の戸籍・住所の状況などによって必要な資料が変わるため、住民票の除票や戸籍の附票を取得できない場合は、管轄の法務局や司法書士に確認しながら手続きを進めるとよいでしょう。
疎遠な相続人がいる場合は連絡方法にも配慮が必要
相続登記を長期間行わないまま次の相続が発生すると、これまでほとんど交流のなかった親族が新たに相続人となることがあります。
面識のない相手に対して、事情を十分に説明しないまま遺産分割協議書を送り、実印の押印や印鑑証明書の提出を求めるのは避けたほうがよいでしょう。突然そのような書類が届けば、相手が警戒し、その後の話し合いが進みにくくなる可能性もあります。
初めて連絡する際は、まず手紙などで事情を丁寧に伝え、段階を踏んで協力をお願いすることが大切です。具体的には、次のような内容を分かりやすく説明するとよいでしょう。
- 自分が誰で、相手とどのような親族関係にあるのか
- なぜ今回連絡することになったのか
- 対象となる不動産や相続の概要と、今後の手続きについて相談したいこと
最初から結論や協力を求めるのではなく、相手にも内容を確認し、判断する時間を持ってもらうことが円滑な話し合いにつながります。
それでも連絡が取れない場合や、遺産の分け方をめぐって相続人同士の意見が対立した場合は、当事者だけで解決しようとせず、専門家への相談も検討しましょう。相続登記や必要書類の収集については司法書士、遺産分割をめぐる交渉や紛争が生じている場合は弁護士に相談する方法があります。話し合いがまとまらないときは、家庭裁判所の遺産分割調停を利用することも可能です。
忘れていた相続登記を解決するための手順
長年そのままになっていた相続登記でも、現在の登記状況や相続関係を一つずつ確認することで、解決に向けて手続きを進められます。まずは、登記申請までの基本的な流れを把握しておきましょう。
【解決までの5ステップ】
ステップ1:対象不動産の確認
(どこに、誰の名義で不動産が登記されているかを調べる)
▼
ステップ2:相続人の確定
(戸籍などを収集し、法定相続人を確認する)
▼
ステップ3:遺言書や遺産分割の状況確認
(遺言書の有無や、遺産分割協議が行われているかを確認する)
▼
ステップ4:必要書類の収集・作成
(戸籍謄本、住民票、遺産分割協議書など、登記原因に応じた書類を準備する)
▼
ステップ5:法務局への登記申請
(不動産を管轄する法務局へ申請し、相続登記の手続きを行う)
なお、遺言書の有無や遺産分割の状況によって必要な書類や申請内容は異なります。相続人同士で話し合いがまとまっていない場合には、通常の相続登記とは別の対応が必要になることもあるため、個別の状況を確認しながら進めることが大切です。
所有不動産記録証明書や登記事項証明書で対象不動産を確認する
最初に行いたいのが、被相続人名義の不動産をできる限り正確に把握することです。古い相続では、家族が存在を認識していなかった土地や建物が見つかることもあります。
不動産を調査する際は、次のような制度や資料が参考になります。
- 所有不動産記録証明制度:2026年2月2日に始まった制度で、特定の被相続人が所有権の登記名義人として記録されている不動産を、全国の登記情報から検索し、一覧的に確認できます。
- 登記事項証明書(登記簿謄本):土地の地番や建物の家屋番号をもとに取得し、現在の所有名義や抵当権などの権利関係を確認するための資料です。
- 名寄帳(なよせちょう):市区町村が管理する固定資産関係の資料で、その自治体内にある土地や建物を調べる際の手がかりとなります。自治体や課税状況によっては、未登記建物や共有持分などを確認できる場合もあります。
ただし、所有不動産記録証明書だけで、被相続人に関係するすべての不動産を必ず把握できるわけではありません。登記記録上の氏名・住所と検索条件が一致しない場合や、所有権の登記がされていない不動産、コンピュータ化されていない登記簿などは検索結果に表れないことがあります。
そのため、所有不動産記録証明書だけに頼らず、登記事項証明書や名寄帳、固定資産税関係の資料なども必要に応じて確認し、登記漏れがないか慎重に調査するとよいでしょう。
相続人と必要書類を確認し、取得できない書類がある場合は個別に対応する
対象となる不動産が分かったら、次は被相続人の出生から死亡までの戸籍謄本などを集め、誰が法定相続人になるのかを確定させます。
しかし前述の通り、古い相続では必要な住民票除票や戸籍附票が廃棄されていて取得できないケースがあります。その場合は、管轄の法務局や司法書士に相談しながら、以下のような代替資料を個別に揃えて対応していきましょう。
- 手元に保管されている「登記済証(権利証)」
- 役所で発行してもらう「不在住証明書」や「不在籍証明書」
- 相続人全員が実印を押し、印鑑証明書を添えた「上申書」
- 毎年の固定資産税の納税通知書
「この書類があれば100%大丈夫」という一律の基準はなく、登記簿上の住所と被相続人のつながりをどう証明できるかによって必要な書類は変わります。自己判断で進めず、専門家のアドバイスを受けながら一つずつ揃えていくことをおすすめします。
自分で相続登記する場合と司法書士に依頼する場合の違い
相続登記は自分で行うこともできますが、状況によっては専門家である司法書士に依頼したほうがスムーズです。それぞれの特徴を比較表で確認してみましょう。
| 比較項目 | 自分で手続きする場合 | 司法書士へ依頼する場合 |
| 費用の目安 | 登録免許税などの実費のみ | 実費 + 司法書士への報酬 |
| 手間と時間 | 平日に役所や法務局へ行く時間が必要 | 書類収集から申請までほぼ丸投げできる |
| 書類の集めやすさ | 全ての戸籍を自力で取り寄せる | 職権でスムーズに一括取得してもらえる |
| 相続人の状況 | 相続人が少なく、連絡が取りやすい | 相続人が多く、疎遠な親族もいる |
| 難易度 | 相続が1回だけのシンプルなケース | 数次相続や古い書類の不足がある複雑なケース |
自分で進めやすいケースと司法書士への依頼を検討したいケース
ご自身で手続きをスムーズに進められるのは、以下のようなシンプルな条件が揃っている場合です。
- 法定相続人が配偶者や子どもだけで、人数が少なく話し合いがすぐまとまる
- 被相続人の戸籍謄本などを自分で無理なく集められる
- 登記簿上の住所と被相続人の最後の住所が一致している
- 不動産の数が少なく、権利関係が単純である
一方、以下のようなケースでは手続きの難易度が跳ね上がるため、司法書士への依頼を前向きに検討することをおすすめします。
- 数次相続が発生しており、相続人の数が多く関係性が複雑
- 古い書類が廃棄されており、役所で取得できない
- 面識のない親族や、連絡を取りにくい相続人がいる
- 複数の市区町村にまたがって不動産があり、登記漏れの調査も必要
- 権利証(登記済証)を紛失してしまっている
司法書士に依頼する場合の費用と対応してもらえる手続き
司法書士に依頼する際の費用は、誰がやっても必ずかかる「実費」と、専門家へ支払う「司法書士報酬」に分かれます。
- 実費:登録免許税(固定資産評価額の0.4%)、戸籍謄本や登記事項証明書の手数料など
- 司法書士報酬:事務所や手続きの難易度によって異なります(事前に見積もりを依頼しましょう)
司法書士に依頼すると、面倒な戸籍の取り寄せから、遺産分割協議書の作成、法務局への申請まですべて代行してもらえます。仕事や家事で平日に動けない方にとって、時間と精神的な負担を大幅に減らせるのが大きなメリットです。
ただし、司法書士は「争いがない前提」での書類作成や手続き代行を行う専門家です。もし相続人間で遺産の分け方をめぐってトラブルが生じている場合は、交渉権を持つ弁護士への相談が必要になります。
2027年3月31日の期限に向けて今からできる対策
2024年4月1日より前から相続した不動産の存在を把握していた場合、相続登記の期限は原則として2027年3月31日です。期限が近づいてから慌てないためにも、まずは登記名義や相続人、遺産分割の状況を確認し、必要な手続きを整理しておくことが大切です。ここでは、期限に向けて今から確認しておきたいポイントと、複雑な相続の場合の対応方法を解説します。
まず相続登記の期限と現在の進捗状況を確認する
2027年3月31日の期限が関係する可能性がある場合は、まず自分の状況を整理することから始めましょう。相続登記の期限はケースによって異なるため、次の項目を確認しておくことが大切です。
- 相続が発生した日(被相続人が亡くなった日)はいつか
- 相続によって、その不動産の所有権を取得したことを知ったのはいつか
- 現在の登記名義人は誰になっているか
- 法定相続人は誰で、連絡先や所在を把握できているか
- 遺言書の有無や、遺産分割協議の状況はどうなっているか
- 戸籍謄本など、登記に必要な書類の収集を始めているか
こうした情報を整理すると、自分に適用される期限や、今後必要となる手続きが見えやすくなります。
2024年4月1日より前に相続によって不動産を取得したことを知っていた場合は、原則として2027年3月31日までに対応が必要です。一方、2024年4月1日以降になって初めて不動産を取得したことを知った場合は、原則としてその日から3年以内が期限となります。
遺産分割協議が期限までにまとまらず、通常の相続登記を行うことが難しい場合には、「相続人申告登記」を利用して申請義務を履行する方法もあります。ただし、その後に遺産分割が成立した場合は、原則として遺産分割の日から3年以内に、その内容を反映した相続登記を申請する必要があります。
古い相続や数次相続がある場合は早めに司法書士へ相談する
「何代も前の名義のままになっている」「相続人が多く、どこから手をつければよいか分からない」といった場合は、一人で抱え込まず、司法書士への相談を検討するとよいでしょう。
相談時には、手元にある資料を可能な範囲で用意しておくと、状況を整理しやすくなります。
- 固定資産税の納税通知書や課税明細書
- 手元にある戸籍謄本や親族関係を書き出したメモ
- 不動産の権利証(登記済証・登記識別情報)や登記事項証明書
すべての資料が揃っていなくても、相談自体は可能です。現在分かっている範囲を伝えることで、不足している書類や今後の進め方について助言を受けられるでしょう。
相談料や司法書士報酬は事務所や案件の内容によって異なります。依頼を検討する場合は、事前に費用や対応範囲を確認しておくと安心です。
相続登記を長期間そのままにしているケースでは、時間が経つほど相続関係や必要書類の確認に手間がかかることもあります。まずは現在の登記状況と自分に適用される期限を確認し、必要な手続きから順番に進めていきましょう。
まとめ
相続登記を忘れていた場合でも、気づいた時点から状況を確認し、必要な手続きを進めることが大切です。2024年4月1日から相続登記は義務化されており、相続によって不動産を取得したことを知った日から、原則として3年以内に登記を申請する必要があります。2024年4月1日より前から相続した不動産の存在を知っていた場合は、原則として2027年3月31日が重要な期限となります。
相続登記をせず、亡くなった方の名義のまま放置すると、不動産の売却や担保設定を進めにくくなるほか、数次相続によって相続人が増え、権利関係が複雑になるおそれがあります。
また、長期間が経過すると、住民票の除票や戸籍の附票など一部の資料を取得できず、手続きに手間がかかることもあるでしょう。
まずは登記事項証明書や所有不動産記録証明書、名寄帳などを活用して対象不動産を確認し、戸籍を集めて相続人を確定します。
そのうえで、遺言書や遺産分割協議の状況に応じて必要書類を整え、相続登記を進めていきます。
期限までに遺産分割協議がまとまらない場合には、相続人申告登記を利用できるケースもあります。古い相続や数次相続など、自分だけでは整理が難しい場合は、早めに司法書士へ相談し、現在の状況と必要な手続きを確認するとよいでしょう。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
配偶者への相続登記とは?土地の名義変更に必要な手続き・必要書類を解説
配偶者が亡くなり、自宅や土地を相続することになったものの、「名義変更はいつまでに、何をすればよいのだろう」と悩む方も多いのではないでしょうか。2024年4月から相続登記が義務化され、原則として不動産を相続したことを知った日から3年以内の申請が必要です。
この記事では、配偶者への相続登記の流れや必要書類、土地・建物の名義変更にかかる費用、期限を過ぎた場合の注意点について解説します。配偶者が不動産を相続する際に知っておきたいポイントを押さえ、手続きをスムーズに進めましょう。
相続登記の義務化と放置するリスク
夫が亡くなった後、自宅の名義変更を「まだ急がなくてもよい」と先延ばしにしていませんか。2024年4月1日から相続登記が義務化され、一定の期限内に手続きを行う必要があります。
相続登記を長期間放置すると、過料の対象となる可能性があるだけでなく、その後さらに相続が発生して権利関係が複雑になることもあります。まずは義務化の内容と、放置した場合に起こり得るリスクを確認しておきましょう。
2024年4月から始まった相続登記の義務化
2024年4月1日から、不動産の相続登記が法律上の義務となりました。背景には、相続登記がされないまま放置されたことで所有者が分からなくなる「所有者不明土地」が増え、公共事業や災害復旧、土地の適切な管理などに支障が生じているという問題があります。
相続登記の主なポイントは次のとおりです。
- 原則3年以内に申請する
相続によって不動産の所有権を取得したことを知った日から3年以内に、相続登記を申請する必要があります。 - 2024年4月1日より前の相続も対象になる
義務化前に発生した相続についても対象です。2024年4月1日以前から相続したことを知っていた不動産は、原則として2027年3月31日までに登記する必要があります。
そのため、「昔の相続だから義務化とは関係ない」と考えるのは適切ではありません。夫名義の土地や建物がそのままになっている場合は、登記状況と期限を早めに確認しましょう。
正当な理由なく放置した場合の過料リスク
相続登記の申請義務があるにもかかわらず、正当な理由なく期限内に申請しなかった場合は、10万円以下の過料が科される可能性があります。
ただし、期限を1日過ぎただけで自動的に過料が科されるわけではありません。法務省の運用では、登記官が義務違反を把握した場合、まず対象者に相続登記の申請をするよう催告します。その後、相当の期間内に申請せず、正当な理由も認められないときに、裁判所へ過料事件として通知される仕組みです。
「正当な理由」として認められる可能性がある事情には、たとえば次のようなものがあります。
- 相続人が極めて多数で、戸籍収集などに時間がかかっている
- 遺言の有効性などについて争いがある
- 相続人本人が重病で手続きを行うことが難しい
- DV被害などの事情がある
- 経済的に困窮している
ただし、正当な理由に当たるかどうかは、個別の事情に応じて登記官が判断します。「仕事が忙しい」「手続きが面倒」といった事情だけで当然に認められるわけではありません。
数次相続によって権利関係が複雑になるリスク
相続登記をしないまま年月が経過すると、登記を済ませる前に相続人の一人が亡くなり、さらに次の相続が発生することがあります。このように複数の相続が重なる状態が「数次相続」です。
たとえば、夫が亡くなった後に妻や子が相続登記をしないまま、その妻や子も亡くなった場合、その人の相続人が新たに権利関係へ加わることがあります。
その結果、次のような問題が生じやすくなります。
- 相続人の人数が増え、戸籍調査の範囲が広がる
- 面識の薄い親族との連絡や調整が必要になる
- 相続人の一人が認知症などで意思表示できない場合、追加の法的手続きが必要になることがある
- 遺産分割協議を行う際の調整が難しくなる
なお、「夫の兄弟姉妹や甥・姪が必ず相続人になる」というわけではありません。誰が相続人になるかは、その時点の配偶者、子、直系尊属、兄弟姉妹などの有無によって決まります。
相続登記を長期間放置すると、所有者の探索や相続関係の確認に手間と費用がかかりやすくなります。法務省も、相続登記未了が所有者不明土地の大きな原因になっていると説明しています。
将来の相続人へ複雑な手続きを残さないためにも、現在の相続関係を確認し、期限内に名義を整理しておくことが大切です。
自宅を妻名義の単独相続にする方法
夫が遺した自宅を妻の単独名義にする方法は、遺言書の有無や法定相続人の構成によって異なります。まず有効な遺言書があるかを確認し、遺言書がない場合は、原則として相続人全員による遺産分割協議で誰が自宅を取得するか決めます。
また、妻だけが法定相続人となる場合には、遺産分割協議をせずに単独で相続できるケースもあります。自宅の名義変更を進める際は、最初に相続人の範囲を正確に確認することが大切です。
遺言書がある場合の手続きと流れ
夫が有効な遺言書を残し、その中に「自宅を妻に相続させる」などの記載がある場合は、原則として遺言内容に沿って相続登記を進めます。
ただし、遺言書の種類によって必要な手続きが異なります。
- 公正証書遺言
家庭裁判所による検認は不要です。必要書類をそろえたうえで、遺言内容に基づく相続登記を申請できます。 - 法務局で保管されている自筆証書遺言
この場合も家庭裁判所での検認は必要ありません。相続開始後、遺言書情報証明書などを取得して手続きを進めます。 - 自宅などで保管されていた自筆証書遺言
原則として、家庭裁判所で検認を受ける必要があります。なお、「勝手に開封してはいけない」というルールは、封印のある遺言書についてのものです。封印された遺言書は、家庭裁判所で相続人などの立会いのもと開封しなければなりません。
また、検認は遺言書が有効か無効かを判断する手続きではありません。遺言書の状態や内容を明確にし、偽造・変造を防ぐための手続きです。
遺言によって妻が自宅を取得する場合でも、子など他の相続人の遺留分を侵害していれば、遺留分侵害額請求を受ける可能性があります。そのため、遺言書の形式だけでなく、内容についても確認しておくと安心です。
遺産分割協議で妻が自宅を取得する方法
遺言書によって自宅の取得者が決まっていない場合は、相続人全員で遺産分割協議を行い、妻が自宅を取得することについて合意するという方法があります。
たとえば、相続人が妻と子であれば、妻が自宅を取得する代わりに、子が預貯金などほかの財産を取得する方法も選択可能です。相続人全員が合意していれば、必ずしも法定相続分どおりに財産を分ける必要はありません。
協議がまとまったら、その内容を遺産分割協議書に記載します。相続登記に使用する場合は、一般的に相続人全員が実印を押印し、印鑑証明書を添付します。
自宅を妻が取得する場合には、次のような点を話し合っておくとよいでしょう。
- 妻が自宅を単独で取得すること
- 他の相続人が取得する預貯金などの財産
- 取得額に差がある場合、代償金を支払うか
- 固定資産税や維持費を誰が負担するか
なお、相続人同士で意見が対立している場合、司法書士や税理士が一方の代理人として相手方と交渉することはできません。交渉や遺産分割調停への対応が必要なときは、弁護士への相談を検討しましょう。
妻だけが法定相続人になる場合
夫に妻以外の法定相続人がいなければ、妻が単独で相続人となります。この場合、自宅を妻名義にするための遺産分割協議は必要ありません。
妻が単独の法定相続人となる可能性があるのは、たとえば次の人がいないケースです。
- 子や、代襲相続人となる孫など
- 父母・祖父母などの直系尊属
- 兄弟姉妹や、代襲相続人となる甥・姪
誰が法定相続人になるのかは夫の戸籍を確認して判断する必要があります。現在の家族関係だけを見て「妻しか相続人はいない」と決めつけないよう注意しましょう。
他の相続人が相続放棄した場合の注意点
他の相続人が家庭裁判所で相続放棄をした場合、その人は初めから相続人ではなかったものとして扱われます。
ただし、子が全員相続放棄をすれば、自動的に妻だけが相続人になるわけではありません。
たとえば、夫の子が全員相続放棄すると、次順位である夫の父母などの直系尊属が相続人になる可能性があります。直系尊属もいない、または全員が相続放棄した場合には、さらに夫の兄弟姉妹が相続人となることがあります。
そのため、
妻+子 → 子が全員相続放棄 → 妻だけ
と単純に考えるのは危険です。相続放棄によって次順位の親族へ相続権が移ることを踏まえ、誰が最終的な相続人になるのかを確認しなければなりません。
法定相続分で登記する場合は共有になることもある
遺言書がなく、遺産分割協議も成立していない状態で法定相続分による相続登記を行うと、不動産は複数の相続人の共有名義になることがあります。
たとえば、夫が亡くなり、妻と子1人が相続人であれば、法定相続分は原則としてそれぞれ2分の1です。その割合で登記すれば、自宅は妻と子の共有となります。
共有不動産は、各自が自分の持分を処分できる一方、不動産全体を売却する場合などには原則として共有者全員の同意が必要です。また、次の相続が発生すると持分がさらに細分化し、権利関係が複雑になる可能性もあります。
妻が今後も自宅に住み続ける予定であれば、安易に共有名義とするのではなく、妻の単独取得が適切か、代償分割など別の方法を利用できないか検討するとよいでしょう。
まずは夫の出生から死亡までの戸籍などを確認し、法定相続人を正確に特定することが手続きの第一歩です。そのうえで、遺言書の内容や相続人の希望を踏まえ、自宅を誰の名義にするのか決めていきましょう。
配偶者名義にするメリットと税負担への影響
自宅を妻が単独で相続することには、今後の居住や不動産の管理・処分を進めやすくなるメリットがあります。一方で、相続税や将来の二次相続まで考えると、必ずしも妻がすべての財産を取得する方法が最適とは限りません。
現在の生活を守ることに加え、子どもへの将来の相続や税負担も踏まえて、家族全体で適切な分け方を検討することが大切です。
将来の売却や建て替えを進めやすくなる
自宅を妻の単独名義にすると、共有名義に比べて、不動産全体の売却や建て替えなどの意思決定を行いやすくなります。
たとえば妻と子どもが共有名義にした場合、不動産全体を売却するには、原則として共有者全員の同意が必要です。一方、妻が単独で所有していれば、本人の判断で売却などを進められます。
共有名義では、将来的に次のような問題が生じる可能性があります。
- 共有者同士で売却方針が一致しない
- 共有者の一人が亡くなり、持分がさらに相続される
- 共有者が認知症などで意思表示できなくなる
- 固定資産税や修繕費の負担について意見が分かれる
ただし、共有不動産に関するすべての行為に全員の同意が必要なわけではありません。保存行為は各共有者が単独で行えるほか、管理に関する事項は原則として持分価格の過半数で決められる場合があります。
妻が今後も自宅に住み続ける予定であれば、単独名義にすることで生活の安定や将来の処分のしやすさにつながることがあります。ただし、家族構成や他の相続財産とのバランスを踏まえて判断しましょう。
二次相続まで考えた財産の分け方が重要
夫が亡くなった際の相続を「一次相続」、その後に妻が亡くなった際の相続を「二次相続」と呼ぶことがあります。
一次相続で妻が多くの財産を取得すると、配偶者の税額軽減によって一次相続時の相続税を抑えられる可能性があります。しかし、その財産が妻の死亡時まで残っていれば、二次相続で子どもが相続する財産が増え、結果として家族全体の相続税負担が大きくなることもあります。
二次相続では、一般的に次のような変化が生じます。
| 一次相続 | 二次相続 |
| 配偶者の税額軽減を利用できる可能性がある | 配偶者がいなければ同制度は利用できない |
| 配偶者と子が法定相続人になる場合がある | 子のみが法定相続人となることがある |
| 法定相続人が多く、基礎控除額が高くなる場合がある | 法定相続人の減少により基礎控除額が下がる場合がある |
そのため、「自宅は妻が取得し、預貯金の一部は子どもが相続する」など、一次相続と二次相続を合わせて財産配分を検討する方法もあります。
ただし、税金だけを優先して妻の取得財産を減らすと、その後の生活資金が不足するおそれがあります。妻の年齢や収入、今後の住居費・医療費なども踏まえて判断することが重要です。
配偶者の税額軽減による相続税の負担軽減
相続税には、法律上の配偶者を対象とした「配偶者の税額軽減」があります。
この制度では、配偶者が実際に取得した正味の遺産額が、次のいずれか多い金額までであれば、配偶者に相続税がかからない仕組みです。
- 1億6,000万円
- 配偶者の法定相続分相当額
たとえば妻が取得した財産が1億6,000万円以下であれば、一定の要件を満たすことで、妻自身の相続税額がゼロになる場合があります。
ただし、この制度は「配偶者控除」と呼ばれることもありますが、正式には配偶者の税額軽減です。また、適用できるのは法律上の配偶者であり、内縁関係のパートナーは対象となりません。
配偶者の税額軽減を利用する際の期限と注意点
相続税の申告期限は、原則として被相続人が死亡したことを知った日の翌日から10か月以内です。
配偶者の税額軽減を利用する場合、原則として申告期限までに遺産が分割されている必要があります。また、この制度を適用した結果、納税額がゼロになる場合でも、基本的には相続税の申告が必要です。
一方、申告期限までに遺産分割協議がまとまらなくても、直ちに配偶者の税額軽減を利用できなくなるわけではありません。
未分割の状態で申告する場合は、「申告期限後3年以内の分割見込書」を申告書に添付し、その後一定の期限内に分割が成立すれば、配偶者の税額軽減を適用できる場合があります。
そのため、
「10か月以内に遺産分割が終わらなければ、配偶者の税額軽減を完全に失う」
というわけではありません。ただし、当初は特例を適用せずに相続税を納付しなければならないケースもあるため、資金面への影響には注意が必要です。
自宅を妻の単独名義にするかどうかは、相続税だけで決めるものではありません。今後の居住、生活資金、子どもとの財産配分、二次相続まで含めて検討し、必要に応じて税理士や司法書士などの専門家へ相談するとよいでしょう。
配偶者居住権の仕組みと注意点
夫が亡くなった後も住み慣れた自宅で暮らしたいと考えるのは自然なことです。しかし、自宅の評価額が高い場合、妻が自宅の所有権をすべて取得すると、預貯金など他の財産を十分に受け取れないことがあります。
そこで活用を検討できるのが「配偶者居住権」です。これは、自宅について「所有する権利」と「住み続ける権利」を分ける仕組みです。
| 権利の種類 | 主な内容 | 特徴 |
| 負担付き所有権 | 配偶者居住権が設定された不動産の所有権 | 子などが取得することがある |
| 配偶者居住権 | 配偶者が自宅を無償で使用・収益できる権利 | 終身または一定期間、居住を確保できる |
この仕組みを利用することで、妻が自宅の所有権そのものを取得しなくても居住を継続でき、預貯金など他の財産を取得できる余地が広がる場合があります。
配偶者居住権の概要と設定するメリット
配偶者居住権は、被相続人の配偶者が、相続開始時に居住していた被相続人所有の建物について、終身または一定期間、無償で使用・収益できる権利です。
この制度の主なメリットは、妻が自宅の所有権をすべて取得しなくても、住み続ける権利を確保できる点にあります。
たとえば、遺産が自宅2,000万円と預貯金2,000万円で、相続人が妻と子1人の場合を考えてみましょう。
妻が自宅の所有権2,000万円分を取得すると、法定相続分相当の2,000万円に達するため、預貯金を取得しにくくなることがあります。一方、配偶者居住権の価値を仮に1,000万円、負担付き所有権を1,000万円と評価した場合、妻が配偶者居住権と預貯金1,000万円を取得するといった分け方も検討できます。
ただし、配偶者居住権の評価額は一律ではなく、建物の価額、築年数、配偶者の年齢、存続期間などによって異なります。上記の金額はあくまでイメージであり、実際の相続税評価は個別に計算する必要があります。
配偶者居住権を取得できる主なケース
配偶者居住権は、相続開始時に被相続人所有の建物へ配偶者が居住していたことを前提に、主に次の方法で取得します。
- 遺産分割協議によって取得する
- 遺言などによる遺贈で取得する
- 家庭裁判所の審判によって取得する
なお、建物が被相続人と配偶者以外の第三者との共有であった場合など、配偶者居住権を設定できないケースもあります。
制度を利用できるかどうかは、不動産の所有関係や相続状況を確認したうえで判断する必要があります。
配偶者居住権の登記が重要な理由
配偶者居住権を取得した場合は、登記を行うことが重要です。
配偶者居住権は、登記をすることで、その建物について権利を取得した第三者に対抗できるようになります。つまり、所有者が建物を第三者へ売却した場合でも、登記済みの配偶者居住権を主張しやすくなるということです。
登記がない場合は、第三者との関係で配偶者居住権を主張できない可能性があります。そのため、「家族間で合意しているから登記は必要ない」と考えるのは避けた方がよいでしょう。
また、建物の所有者には、配偶者居住権の登記手続きを行う義務があります。相続登記とあわせて手続きを進めるケースも多いため、司法書士へ相談するとスムーズです。
配偶者居住権を設定する際の注意点
配偶者居住権は、配偶者本人の生活を守ることを目的とした権利であり、自由に売却したり第三者へ譲渡したりできるものではありません。
将来、老人ホームへの入居などによって自宅に住む必要がなくなった場合でも、配偶者居住権そのものを第三者へ売却して資金化することはできません。
また、配偶者居住権が付いた不動産は、買主が自由に使用できないため、一般的な所有権だけの不動産と比べて売却条件が厳しくなる可能性があります。
そのため、将来の売却を予定している場合は、
- 配偶者居住権をいつまで設定するのか
- 妻が施設へ入居する可能性があるか
- 自宅を将来売却する予定があるか
- 子など所有者側の意向はどうか
といった点も含めて検討することが大切です。
配偶者居住権を消滅させる場合の税務上の注意
配偶者居住権は、配偶者の死亡のほか、存続期間の満了や合意による消滅などによって終了することがあります。
配偶者が無償で配偶者居住権を放棄した場合、その結果として所有者が経済的な利益を得たと評価され、贈与税の課税対象となる可能性があります。
ただし、「配偶者居住権を放棄すれば必ず贈与税がかかる」というわけではありません。消滅の理由や対価の有無、権利の評価額などによって税務上の扱いは異なります。
また、所有者から配偶者へ適正な対価を支払って権利を消滅させる場合には、配偶者側に所得税が生じる可能性もあります。
配偶者居住権は、現在の住居を守るうえで有効な制度ですが、将来の売却や施設入居、二次相続、税負担まで含めて検討することが重要です。設定や消滅の判断に迷う場合は、司法書士や税理士などの専門家へ相談するとよいでしょう。
夫の名義から妻へ変更する手続き
夫名義の不動産を妻の名義へ変更する相続登記では、相続人や不動産の状況を確認したうえで、必要書類をそろえて法務局へ申請します。一般的な流れは次のとおりです。
- ステップ1:不動産の内容を確認する
- ステップ2:戸籍を集めて相続人を確定する
- ステップ3:必要に応じて遺産分割協議書を作成する
- ステップ4:必要書類をそろえて管轄法務局へ申請する
遺言書の有無や相続人の人数によって必要な手続きは変わるため、まずは現在の状況を整理することから始めましょう。
1.不動産の詳細確認と登記事項証明書の調査方法
最初に、亡くなった夫が所有していた土地や建物の内容を確認します。
自宅に登記済証(いわゆる権利証)や登記識別情報通知、固定資産税の納税通知書・課税明細書などが残っていれば、不動産を特定する手掛かりになります。ただし、これらだけで現在の登記内容を正確に確認できるとは限りません。
そこで、土地であれば所在・地番、建物であれば所在・家屋番号などを確認し、「登記事項証明書」を取得するとよいでしょう。登記事項証明書では、現在の登記名義人や抵当権の有無などを確認できます。
登記事項証明書は、不動産所在地を管轄する法務局以外の登記所でも請求できるほか、オンラインで請求して郵送や窓口で受け取ることも可能です。
また、自宅の土地・建物だけでなく、私道の持分や敷地に付随する土地などが別に登記されている場合もあります。固定資産税の課税明細書などと照らし合わせ、相続対象となる不動産に漏れがないか確認しましょう。
なお、登記済証や登記識別情報通知は、通常の相続登記で必ず提出する書類ではありません。
2.戸籍謄本の収集による相続人の確定
次に、夫の法定相続人を確認します。遺産分割によって妻が不動産を取得する場合、原則として夫の出生から死亡までの戸籍謄本、除籍謄本、改製原戸籍などを確認し、相続人を特定する必要があります。法務局も、遺産分割による相続登記では、被相続人の出生から死亡までの経過が分かる戸籍証明書等を必要書類として案内しています。
結婚や転籍などによって戸籍が複数に分かれている場合は、それぞれを順番にたどります。
現在は戸籍証明書等の広域交付制度があるため、妻が夫の戸籍を取得する場合、一定の戸籍については本籍地以外の市区町村窓口でまとめて請求できます。一方、広域交付の対象外となる戸籍などは、本籍地の市区町村へ郵送請求することもあります。
また、遺産分割による相続登記では、相続人全員の現在の戸籍も必要です。戸籍が不足すると相続人を確認できず、法務局から追加提出を求められる可能性があるため、早めに準備するとよいでしょう。
3.遺産分割協議書の作成と実印押印のポイント
遺言書などによって自宅の取得者が決まっておらず、妻以外にも相続人がいる場合は、相続人全員で遺産分割協議を行います。妻が自宅を単独で取得することについて全員が合意したら、その内容を遺産分割協議書にまとめます。
不動産については、登記事項証明書を確認し、対象を特定できるよう正確に記載することが重要です。一般的には次の情報を記載します。
- 土地:所在、地番、地目、地積
- 建物:所在、家屋番号、種類、構造、床面積
普段使っている住居表示と、登記記録上の地番・家屋番号は異なる場合があります。そのため、登記記録に沿って記載するとよいでしょう。わずかな表記の違いだけで必ず申請が却下されるわけではありませんが、不動産を特定できなければ補正を求められる可能性があります。
遺産分割協議書を相続登記に使用する場合は、相続人全員が実印を押印し、それぞれの印鑑証明書を添付します。
なお、「全員が必ず自筆で署名しなければならない」という一律のルールではありません。登記に使用できる形式になっているかを確認したうえで作成することが大切です。
管轄法務局の調べ方と相続登記の申請方法
必要書類がそろったら、不動産の所在地を管轄する法務局へ相続登記を申請します。申請人の自宅に近い法務局ではなく、対象不動産を管轄する登記所へ提出する点に注意しましょう。
相続登記には、主に次の3つの申請方法があります。
| 申請方法 | 特徴 |
| 窓口申請 | 管轄法務局へ書類を直接提出する |
| 郵送申請 | 管轄法務局へ申請書・添付書類を郵送する |
| オンライン申請 | 登記・供託オンライン申請システムを利用する |
窓口へ直接提出しても、その場で登記内容の審査がすべて完了するわけではありません。受付後に登記官が審査し、不備があれば後日補正を求められる場合があります。
郵送の場合は、書留郵便など追跡できる方法を利用すると安心です。戸籍などの原本還付を郵送で受けたい場合は、返信用封筒や必要な郵送料も準備します。
オンライン申請を利用することも可能ですが、相続登記では戸籍謄本など紙で発行される添付書類があるため、現在のところオンラインだけですべての手続きを完結することはできません。オンラインで申請した後、戸籍などを書面で郵送または持参する必要があります。
自分で手続きを進めることもできますが、戸籍が多い場合や遺産分割協議書の作成、不動産の特定に不安がある場合は、相続登記を扱う司法書士へ相談する方法もあります。
相続登記の申請に必要な書類一覧
遺産分割協議によって妻が自宅を単独で取得する場合は、戸籍や遺産分割協議書などをそろえ、法務局へ相続登記を申請します。必要書類は相続関係や登記の状況によって異なるため、最初に全体像を把握しておくと準備を進めやすくなるはずです。
主な書類は次のとおりです。
| 必要書類 | 主な目的 |
| 被相続人の出生から死亡までの戸籍謄本等 | 法定相続人を確認する |
| 相続人の戸籍謄本等 | 相続関係を確認する |
| 遺産分割協議書・印鑑証明書 | 妻が不動産を取得する合意を証明する |
| 妻の住民票 | 新しい登記名義人の住所を証明する |
| 固定資産課税明細書・評価証明書等 | 登録免許税を計算する |
| 登記申請書 | 法務局へ相続登記を申請する |
法務局も、遺産分割協議による相続登記について、おおむね上記の書類を案内しています。
亡くなった夫に関する必要書類
まずは、夫の死亡と法定相続人を確認するための戸籍をそろえます。
- 出生から死亡までの戸籍謄本等
戸籍謄本のほか、必要に応じて除籍謄本や改製原戸籍謄本も収集します。婚姻や転籍などによって戸籍が変わっている場合は、それぞれの戸籍をつなげて確認することが必要です。 - 住民票の除票または戸籍の附票
登記記録上の住所と夫の最後の住所が異なる場合などに、住所のつながりを証明するために使用します。
住民票の除票は、相続登記なら常に必要というわけではありません。法務局のチェックリストでも、被相続人の最後の住所と登記記録上の住所などが異なる場合に必要となる書類として案内されています。
また、住民票の除票などを取得する際は、必要に応じて本籍を記載してもらうと、登記名義人と被相続人との同一性を確認する資料として利用しやすくなります。
妻やその他の相続人に関する必要書類
遺産分割協議によって妻が自宅を取得する場合は、相続人側の書類も準備します。
- 相続人の戸籍謄本等
原則として相続人の身分関係を確認できる戸籍が必要です。ただし、被相続人の死亡時の戸籍に相続人が記載されており、その戸籍で確認できる場合は、同じ戸籍を重複して取得する必要がないこともあります。 - 妻の住民票
不動産を取得する妻の住所を登記するために使用します。通常、マイナンバーの記載は不要です。 - 遺産分割協議書と印鑑証明書
相続登記に使用する遺産分割協議書には、相続人全員が実印を押印するのが一般的です。印鑑証明書については、法務局の案内上、遺産分割協議をした相続人のうち登記申請人以外の者について添付する扱いが示されています。
相続登記に添付する遺産分割協議書の印鑑証明書には、「発行から3か月以内」などの一律の有効期限はありません。
不動産の評価額を確認する書類
登録免許税を計算するためには、不動産の固定資産税評価額を確認します。
利用できる資料としては、主に次のものがあります。
- 固定資産課税明細書
- 固定資産評価証明書
- その他、固定資産税評価額を確認できる自治体発行の資料
固定資産評価証明書だけが必須というわけではなく、法務局の案内では固定資産課税明細書を利用できるケースも示されています。
自分で登記申請を行う場合の難易度
相続登記は自分で申請できます。司法書士報酬を抑えられる一方で、戸籍収集や登録免許税の計算、登記申請書の作成、補正への対応などを自分で行わなければなりません。
相続関係が単純で書類もそろっている場合は自力で進めやすいものの、転籍が多い場合や不動産が複数あるケースでは負担が大きくなることがあります。
登録免許税の計算方法と納付の手順
相続による所有権移転登記の登録免許税率は、原則として不動産の価額の0.4%(1,000分の4)です。
たとえば固定資産税評価額が2,000万円で、課税標準額も2,000万円となる場合は、
2,000万円 × 0.4% = 8万円
が基本的な登録免許税額となります。
実際には、不動産の価額について1,000円未満を切り捨て、その金額に税率を掛けた後、税額の100円未満を切り捨てます。
書面申請の場合は、収入印紙を台紙に貼って納付する方法が一般的です。ただし、一定の土地の相続登記などには登録免許税の免税措置が設けられている場合もあるため、「相続登記をすれば必ず0.4%の税金が発生する」とは限りません。
法務局の登記手続案内を利用する方法
自分で申請する場合は、法務局の「登記手続案内」を利用できます。
現在、登記手続案内は原則として事前予約制・1回20分程度で、対面だけでなく電話やウェブによる案内も行われています。
法務局では、登記申請書の作成や添付書類の収集方法などについて必要な情報を案内してもらえます。一方、担当者が申請書を代筆したり、遺産分割の内容について一方の立場から法律相談を行ったりする制度ではありません。
また、20分程度で必要な確認がすべて終わるとは限らず、法務局も、書類の準備状況などによって複数回の案内が必要になる場合があると説明しています。
そのため、相談を利用する場合は、
- 戸籍謄本等
- 遺産分割協議書
- 固定資産課税明細書
- 登記事項証明書
- 作成途中の登記申請書
などを可能な範囲で準備しておくと効率的です。
司法書士へ依頼する場合の費用と確認事項
自力での申請が難しい場合は、司法書士に相続登記を依頼することも考えましょう。
司法書士の報酬には全国共通の一律料金があるわけではありません。不動産の数や相続人の人数、戸籍収集の有無、遺産分割協議書などの書類作成を依頼するかによって費用が変わります。
見積もりを取る際は、次の項目を確認するとよいでしょう。
- 相続登記の申請代理
- 戸籍謄本等の収集
- 相続関係説明図や法定相続情報一覧図の作成
- 遺産分割協議書の作成
- 登記事項証明書などの取得
- 登録免許税や戸籍取得費などの実費
- 不動産や相続人が増えた場合の追加料金
「基本報酬」だけを比較するのではなく、必要な業務をすべて含めた総額で判断することが大切です。
司法書士へ依頼しても法務局の審査がなくなるわけではなく、必ず補正なしで完了するとは限りません。ただし、必要書類の確認や登記申請を専門家に任せられるため、自分で行う作業や負担を減らすことにつながります。
専門家へ相談するメリット
相続登記では、不動産の名義変更だけでなく、遺産分割や相続税など別の問題が関係することもあります。そのため、相談内容に応じて専門家を選ぶことが重要です。
| 相談内容 | 主な専門家 |
| 相続登記・戸籍収集 | 司法書士 |
| 相続人同士の争い・交渉 | 弁護士 |
| 相続税申告・税務上の相談 | 税理士 |
司法書士は相続登記の代理を行えますが、相続人同士で争いがある場合に、一方の代理人として相手方と遺産分割の交渉をすることはできません。その場合は弁護士への相談が適しています。
相談前に準備しておくとよい資料
初回相談では、すべての資料を完璧にそろえる必要はありません。手元にある範囲で、次の資料を準備すると状況を説明しやすくなります。
- 固定資産税の納税通知書・課税明細書
- 登記事項証明書や権利証
- 取得済みの戸籍謄本
- 遺言書がある場合はその内容
- 預貯金などの財産が分かる資料
- 家族関係を簡単に整理したメモ
これらがあれば、必要となる戸籍の範囲や登記手続きの見通しを確認しやすくなります。ただし、税額や最終的な相続人をその場で必ず確定できるとは限りません。
初回相談を無料としている事務所もありますが、相談料や対応範囲は事務所によって異なります。予約前に公式サイトなどで確認しておくと安心です。
司法書士を選ぶ際のポイント
相続登記を依頼する場合は、次の点を確認しておくとよいでしょう。
- 相続登記を継続的に取り扱っているか
- 業務範囲を具体的に説明してくれるか
- 報酬と実費の内訳が明確か
- 追加料金が発生する条件を説明してくれるか
- 必要に応じて弁護士や税理士と連携できるか
相続案件の掲載件数だけで判断せず、相談時の説明や見積もり内容を比較することが大切です。複数の事務所へ相談する方法もありますが、必ず2〜3か所へ相談する必要はありません。
自力申請と司法書士への依頼には、それぞれメリットがあります。相続関係の複雑さや手続きに使える時間、費用などを比較し、自分にとって無理のない方法を選びましょう。
まとめ
配偶者が亡くなり、自宅や土地を相続する場合は、相続登記によって不動産の名義を変更する必要があります。2024年4月1日から相続登記が義務化されており、原則として不動産を相続したことを知った日から3年以内に申請しなければなりません。正当な理由なく期限を過ぎると、10万円以下の過料が科される可能性があるため注意が必要です。
夫名義の自宅を妻の単独名義にする場合は、まず遺言書の有無と法定相続人を確認します。遺言書によって妻が取得すると指定されていれば、その内容に沿って手続きを進めるのが基本です。遺言書がなく、妻以外にも相続人がいる場合は、原則として相続人全員で遺産分割協議を行い、妻が自宅を取得することについて合意します。
相続登記では、夫の出生から死亡までの戸籍謄本等、相続人の戸籍、妻の住民票、遺産分割協議書、印鑑証明書などを準備し、不動産所在地を管轄する法務局へ申請します。相続による所有権移転登記には、原則として不動産の価額の0.4%の登録免許税も必要です。
また、妻が自宅を取得する際は、配偶者の税額軽減や配偶者居住権、将来の二次相続まで考慮することが大切です。単独名義が適しているかどうかは、家族構成や財産状況によって異なります。手続きや財産の分け方に不安がある場合は、司法書士や税理士、紛争がある場合には弁護士など、相談内容に合った専門家のサポートを受けることも検討しましょう。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
遺産分割を10年以上放置するとどうなる?相続登記を早めにしたい理由
遺産分割を10年以上放置するとどうなる?相続登記を早めにしたい理由
この記事のポイント
- 相続から10年経っても、遺産分割そのものができなくなるわけではありません
- 相続人全員が合意すれば、10年経過後でも遺産分割協議は可能です
- ただし10年経過後は、原則として「特別受益」や「寄与分」を考慮した遺産分割ができなくなります
- 相続登記については、10年ルールとは別に「3年以内」の申請義務があります
- 相続を長期間放置すると、次の相続が発生して権利関係が複雑になることがあります
「親が亡くなって不動産を相続したものの、特に困っていないのでそのままにしている」
「兄弟の仲も悪くないので、遺産分割は必要になったときにすればよいと思っている」
このように、相続が発生してから長期間にわたり、遺産分割や相続登記をしないままになっているケースがあります。
しかし、現在の法律では、相続を長期間放置することには注意が必要です。
2023年(令和5年)4月1日に施行された改正民法により、相続開始から10年を経過すると、原則として「特別受益」や「寄与分」を考慮した遺産分割ができなくなるというルールが設けられました。
ただし、ここで誤解してはいけないのが、
「相続から10年経つと遺産分割ができなくなる」という制度ではない
という点です。
相続人全員で円満に話し合いがまとまれば、10年経過後でも、合意した内容で遺産分割をすることができます。
では、「10年」という期間には、どのような意味があるのでしょうか。
この記事では、相続開始から10年が経過した場合の遺産分割のルールと、相続を長期間放置せず、遺産分割や相続登記を早めに進めておきたい理由について分かりやすく解説します。
遺産分割に関する「10年ルール」とは?
2023年(令和5年)4月1日に施行された改正民法では、新たに民法904条の3が設けられました。
この規定により、相続開始から10年を経過した後に行う遺産分割については、原則として「特別受益」や「寄与分」を考慮せず、法定相続分または指定相続分を基準として遺産を分けることになりました。
「特別受益」とは?
特別受益とは、相続人の中に、被相続人から生前贈与などによって特別な利益を受けていた人がいる場合に、その利益を考慮して相続人間の公平を図るための制度です。
たとえば、
父親が生前、長男だけに住宅購入資金として多額のお金を贈与していた
というケースが考えられます。
一定の場合には、この生前贈与を考慮して、それぞれの相続人が取得する遺産の割合を調整することがあります。
「寄与分」とは?
一方、寄与分とは、相続人が被相続人の財産の維持または増加について特別な貢献をした場合に、その貢献を相続分に反映させる制度です。
たとえば、
- 被相続人の事業を長期間、無償で手伝って財産形成に貢献した
- 被相続人の療養看護を行い、その財産の維持に特別な貢献をした
といったケースが考えられます。
このような特別受益や寄与分を考慮して算出される相続分を、**「具体的相続分」**といいます。
【重要】10年経過しても遺産分割協議はできます
ここが今回の改正で、特に誤解されやすいポイントです。
10年=遺産分割の期限ではありません。
相続開始から10年以上経過していても、遺産分割そのものを行うことはできます。
特に、相続人全員で話し合いがまとまるのであれば、10年経過後であっても、全員が納得した内容で遺産分割協議を成立させることができます。
たとえば……
父親が亡くなってから15年が経過し、長男と次男が相続人だったとします。
長男は父親の生前に多額の援助を受けていました。
そこで兄弟で話し合い、
「兄は父から生前に十分な援助を受けているので、今回の遺産については弟が多めに取得することにしよう」
と二人とも納得したのであれば、その合意に基づいて遺産分割をすることができます。
つまり、今回の10年ルールは、
相続人全員の合意による遺産分割を、10年で禁止する制度ではありません。
では、10年経過すると何が問題になるのでしょうか?
問題になるのは、相続人間で話し合いがまとまらない場合です。
たとえば、
「兄は父から多額の生前贈与を受けているのだから、その分を考慮してほしい」
あるいは、
「自分は長年父の療養看護をして財産の維持に貢献したので、その分を考慮してほしい」
と主張したい場合です。
相続開始から10年が経過している場合には、原則として、このような特別受益や寄与分を具体的相続分に反映させた遺産分割を求めることができなくなります。
ポイント
「10年」は遺産分割そのものの期限ではなく、原則として特別受益や寄与分を考慮した「具体的相続分」による遺産分割についての期間制限です。
10年が経過する前に家庭裁判所へ申し立てた場合などには例外があります
相続開始から10年が経過すれば、どのような場合でも具体的相続分を考慮できなくなるわけではありません。
たとえば、10年が経過する前に家庭裁判所へ遺産分割の請求をしている場合には、10年経過後も特別受益や寄与分を考慮した遺産分割をすることができます。
また、10年の期間満了前6か月以内に、遺産分割を請求することができない「やむを得ない事由」があった場合についても例外が設けられています。
注意
「相続人同士で話し合いを続けているから大丈夫」とは限りません。
遺産分割協議が長期化しており、相続開始から10年が近づいている場合には、早めに専門家へ相談することが重要です。
昔の相続だから関係ない、とは限りません
この10年ルールは、2023年(令和5年)4月1日より前に開始した相続についても適用されます。
ただし、過去の相続について突然不利益が生じないよう、経過措置が設けられています。
そのため、
「親が亡くなったのは10年以上前だから、今回の法律改正は関係ない」
とは限りません。
親や祖父母が亡くなってから長期間経過しているものの、現在も遺産分割をしていないという場合には、いつまでに対応する必要があるのかを確認することが大切です。
相続を放置すると相続人が増えてしまうことも
遺産分割を早めに進めたい理由は、10年ルールだけではありません。
相続が発生した後、そのまま何十年も経過すると、当初の相続人自身が亡くなってしまうことがあります。
例えば
父親が亡くなり、
長男・次男・長女
の3人が相続人になったとします。
ところが、遺産分割をしないまま長男が亡くなると、長男が有していた相続上の権利が、今度は長男の妻や子などに承継されることがあります。
さらに年月が経過して次の相続が発生すれば、関係する相続人がさらに増えていきます。
当初は兄弟3人で話し合えば済んだ相続が、長期間放置したことで、多数の親族との話し合いが必要になる可能性があります。
現在は相続人同士の関係が良好であっても、将来も同じ状況が続くとは限りません。
「今は困っていないから、そのうち手続をすればよい」という判断が、将来の相続手続を複雑にしてしまうことがあります。
相続登記には「3年以内」という別のルールがあります
ここまで説明した遺産分割の「10年ルール」とは別に、不動産を相続した場合には、相続登記の申請が義務化されています。
2024年(令和6年)4月1日から相続登記が義務化されました。
相続によって不動産を取得した相続人は、原則として、
自己のために相続が開始したことを知り、かつ、その不動産の所有権を取得したことを知った日から3年以内
に相続登記を申請する必要があります。
正当な理由なく義務に違反した場合には、10万円以下の過料の対象となる可能性があります。
「10年」と「3年」は別の制度です
ここは特に注意してください。
| 制度 | 期間 | 主な内容 |
|---|---|---|
| 遺産分割の10年ルール | 相続開始から10年 | 原則として特別受益・寄与分を考慮した具体的相続分による遺産分割ができなくなる |
| 相続登記の義務化 | 原則3年以内 | 不動産を相続した場合に相続登記等の申請が必要 |
したがって、
「相続から10年間は何もしなくても大丈夫」ということではありません。
2024年4月より前に発生した相続にも登記義務があります
相続登記の義務化についても、2024年4月1日以降に発生した相続だけが対象になるわけではありません。
2024年4月1日より前に相続した不動産で、現在も相続登記がされていないものについても対象になります。
経過措置により、該当する場合には原則として2027年(令和9年)3月31日までに相続登記をする必要があります(それより後に相続による所有権取得を知った場合などを除きます)。
古い相続について、
「何十年もそのままだから、今後もそのままで大丈夫」
とは考えないようにしましょう。
遺産分割がまとまらない場合には「相続人申告登記」もあります
「3年以内に相続登記をしなければならないと言われても、相続人同士で遺産分割がまとまらない」
という場合もあるでしょう。
そのような場合に、相続登記の申請義務を簡易に履行するための制度として、**「相続人申告登記」**が設けられています。
相続人申告登記は、相続人が登記官に対して、自分が登記名義人の相続人であることなどを申し出る制度です。
遺産分割が成立していなくても利用できるため、3年以内に遺産分割協議をまとめることが難しい場合の対応方法の一つとなります。
ただし、相続人申告登記をしただけでは、遺産分割の内容に基づいて不動産の名義を変更したことにはなりません。
その後、遺産分割が成立して不動産を取得した場合には、原則として、遺産分割成立の日から3年以内に、その内容に基づく相続登記をする必要があります。
【まとめ】相続は「そのうち」ではなく早めに手続を
最後に、この記事のポイントを整理します。
相続を長期間放置しないための5つのポイント
① 10年経っても遺産分割そのものはできます
② 相続人全員が合意すれば、10年経過後でも合意した内容で遺産分割できます
③ ただし10年経過後は、原則として特別受益・寄与分を考慮した具体的相続分による遺産分割ができなくなります
④ 不動産の相続登記については、別に原則「3年以内」という申請義務があります
⑤ 放置すると数次相続が発生し、相続人が増えて手続が複雑になることがあります
相続人同士で現在は円満に話し合えるとしても、何年もその状態が続くとは限りません。
相続人が亡くなれば次の相続が発生しますし、年月の経過によって必要な資料を集めることが難しくなる場合もあります。
さらに現在は、遺産分割に関する10年ルールに加えて、相続登記も義務化されています。
そのため、
「相続人同士で揉めていないから大丈夫」
「昔からそのままなので、今さら手続をしなくても大丈夫」
とは考えず、相続が発生したら、できるだけ早い段階で相続人や遺産の内容を確認し、遺産分割と相続登記を進めることをおすすめします。
相続登記でお困りの場合はご相談ください
特に、次のような場合には早めの確認をおすすめします。
- 親や祖父母名義の土地・建物がそのままになっている
- 相続が発生してから何年も相続登記をしていない
- 相続人が誰なのか分からない
- 遺産分割協議書をどのように作成すればよいか分からない
- 相続人が多く、手続をどこから始めればよいか分からない
- 遺産分割はまとまっているが相続登記をしていない
相続は、時間が経過するほど手続が複雑になることがあります。
「まだ大丈夫」と先延ばしにせず、早めに相続関係と不動産の登記状況を確認しておくことが大切です。
相続登記の手続についてお困りの場合には、お気軽にご相談ください。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記の義務化の相談|正当な理由があるなら罰則を回避できる?司法書士が解説
相続登記の義務化により、相続した不動産を放置していると、正当な理由がない場合には過料の対象となる可能性があります。一方で、期限内に登記できない事情があれば、正当な理由として考慮されるケースもあります。この記事では、相続登記の期限や罰則、正当な理由の具体例、間に合わない場合の対応方法を司法書士の視点からわかりやすく解説します。
相続登記義務化の基本ルールと過料
2024年4月1日より、相続登記の申請が法律で義務化されました。この制度は、所有者が分からない土地が全国で増加し、災害復興や都市開発の妨げになっている問題を解消するために導入された重要なルールです。
原則として、不動産を相続したことを知った日から3年以内に登記申請を行う必要があります。「自分には関係ない」と放置していると、思わぬペナルティを科されるかもしれません。正当な理由なくこの義務を怠った場合、10万円以下の過料に処される可能性があります。まずは以下のチェックシートで、ご自身の状況と照らし合わせながら基本ルールを確認してみましょう。
【相続登記義務化 基本ルールチェックシート】
- 施行日を把握しているか:2024年(令和6年)4月1日にすでにスタートしています。
- 申請期限を理解しているか:不動産の取得を知った日から「3年以内」が期限です。
- 対象不動産を漏れなく把握しているか:土地だけでなく建物も対象。古い相続分も含まれます。
- ペナルティのリスクを知っているか:正当な理由がない放置は「10万円以下の過料」の対象です。
- 具体的な対応策をイメージできているか:通常の「相続登記」のほか、簡易的な「相続人申告登記」という選択肢もあります。
過度に恐れる必要はありませんが、期限と対応方法を正しく把握し、早めに対策を講じることが何よりも大切です。
令和6年4月1日に始まった制度と対象となる相続
2024年4月1日に施行された新しい制度により、不動産を相続した際の登記申請は「義務」へと変わりました。対象となる不動産は、大切な実家や先祖代々の土地、家屋などの建物を含むすべての不動産です。たとえ地方にある山林や農地など、市場価値が極めて低いと思われる不動産であっても例外なく手続きを行わなければなりません。
この制度で特に注意したいのが、2024年4月より前に発生していた古い相続も対象になるという点です。法律が新しくなったからといって、過去の相続分が免除されるわけではありません。例えば「何年も前に亡くなった祖父名義の土地がそのままになっている」といったケースも、すべて義務化の対象に含まれます。まずは、家や土地の登記簿が誰の名義になっているかを確かめることから始めましょう。
10万円以下の過料が科される条件と仕組み
正当な理由なく相続登記を怠った場合に科される「10万円以下の過料」ですが、これは刑事罰である「罰金」とは異なります。前科がつくような性質のものではなく、行政上の義務違反に対するペナルティです。
また、期限を1日でも過ぎたら自動的かつ直ちに10万円を請求されるわけではありません。実際の運用では、法務局の登記官が義務違反を把握した際、まずは相続人に対して「登記をしてください」と促す催告書が届きます。この催告に応じず、正当な理由の説明もないまま放置し続けた場合に初めて、裁判所を通じて過料を科すための手続きが進められる仕組みです。仕組みを正しく理解し、催告が届く前、あるいは届いた時点で速やかに対処すれば、過料を回避することは十分に可能です。
2024年4月より前の相続は2027年3月31日に注意する
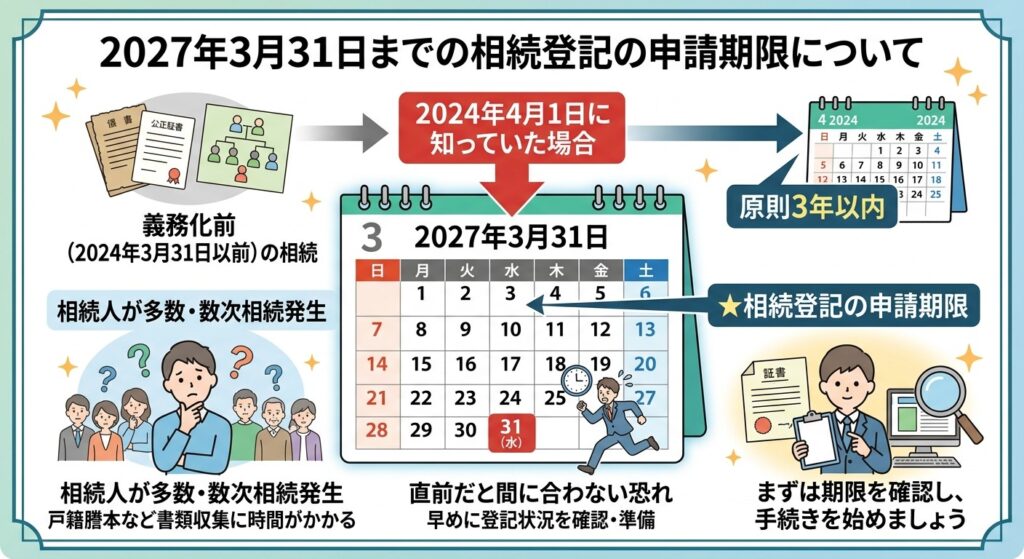
義務化が始まる前(2024年3月31日以前)に相続が発生し、まだ相続登記が済んでいない不動産も、原則として義務化の対象です。この場合、2024年4月1日時点ですでに相続による不動産の取得を知っていた場合は、原則として2027年(令和9年)3月31日までに相続登記を申請する必要があります。
「古い相続だから関係ない」と思い込んでいると、気づかないうちに期限が迫っていたということになりかねません。相続人が多数いる場合や数次相続が発生している場合には、戸籍謄本などの必要書類を揃えるだけでも時間がかかることがあります。直前になって準備を始めると、期限までの対応が難しくなる恐れもあります。まずは期限を確認したうえで、早めに相続した不動産の登記状況を確認しましょう。
法務省が示す正当な理由の主な5つ
相続登記を期限内に申請できない事情がある場合、法務省が例示する「正当な理由」に該当すれば、過料の対象とならないことがあります。ただし、以下はあくまで代表的な例であり、これらに該当しない場合でも、個別の事情によって正当な理由が認められる可能性はあります。正当な理由の有無は登記官が具体的な事情を確認して判断し、過料を科すかどうかの最終的な判断は裁判所です。
ご自身の現在の状況が以下の5つの類型に該当するか、チェックボックスで確認してみましょう。
【正当な理由の該当性セルフチェック】
- 相続人が極めて多数:数次相続などで関係者が多く、戸籍収集や他の相続人の把握に多くの時間がかかっている。
- 遺言の有効性や遺産の範囲などに争いがある:相続不動産を誰が取得するのか明らかにならない状態が続いている。
- 申請義務者に重病などの事情がある:本人に重い病気などがあり、登記手続きを行うことが難しい。
- DV被害などで避難している:生命・心身に危害が及ぶおそれがあり、避難を余儀なくされている。
- 経済的に困窮している:登記申請に必要な費用を負担する能力がない。
これらの事情に該当する場合でも、何もせず放置することは避けましょう。必要に応じて事情を裏付ける資料を準備し、法務局や専門家に相談することが大切です。
1.相続人が極めて多数で戸籍収集などに時間を要する場合
相続登記を長期間行っていないと、その間に次の相続が発生する「数次相続」により、相続人が多数に及ぶことがあります。相続関係が複雑になると、法定相続人を確定するための戸籍関係書類を収集したり、他の相続人を把握したりするだけでも多くの時間が必要です。
このように、相続人が極めて多数に上り、戸籍関係書類の収集や他の相続人の把握などに多くの時間を要する場合は、一般に正当な理由があると認められます。ただし、単に「親戚が多くて手続きが面倒」といった事情だけで認められるものではありません。相続関係の複雑さや戸籍収集に要する時間など、実際の状況を踏まえて判断されます。
2.遺言の有効性や遺産の範囲などが争われている場合
遺言書が有効かどうかについて争いがある場合や、特定の不動産が遺産に含まれるかについて相続人同士の間で争われ、相続不動産を誰が取得するのか明らかにならないケースも正当な理由の代表例です。
重要なのは、単に「遺産分割の話し合いがまとまらない」というだけで、当然に正当な理由になるわけではないことです。法務省は、遺言の有効性や遺産の範囲などが相続人等の間で争われているため、相続不動産の帰属主体が明らかにならない場合を例示しています。そのため、調停や訴訟の有無だけで機械的に決まるのではなく、具体的な争いの内容を踏まえて判断されることになります。
3.申請義務者が重い病気などで手続きできない場合
登記を申請すべき本人に重病その他これに準ずる事情があり、期限内に相続登記を行うことが難しい場合も、正当な理由の代表例として示されています。長期の療養などによって、本人が登記手続きを進めることが困難なケースなどが考えられるでしょう。
一方、「仕事が忙しくて手続きする時間がなかった」「面倒なので後回しにしていた」といった事情は、法務省が示す正当な理由の代表例には含まれていません。正当な理由を説明する際は、具体的な事情を示し、必要に応じてその事情を裏付ける資料を提出することになります。重病などにより本人による対応が難しいときは、司法書士などの専門家への相談も選択肢の一つです。
4.DV被害などで避難している場合
配偶者からの暴力(DV)などにより、生命や心身に危害が及ぶおそれがある状態で避難を余儀なくされている場合も、正当な理由の代表例として挙げられています。
このような事情がある場合は、安全確保を優先しながら登記手続きを検討する必要があります。単に「親族と折り合いが悪く、連絡を取りたくない」という事情とは異なり、生命・心身への危害のおそれがあり、避難を余儀なくされていることがポイントです。該当する事情があるときは一人で判断せず、法務局や司法書士などの専門家へ相談しながら、対応方法を確認するとよいでしょう。
5.経済的に困窮し登記費用を負担することが難しい場合
経済的に困窮しており、登記申請に必要な費用を負担する能力がない場合も、正当な理由の代表例に含まれます。
ただし、単に「登記費用を払いたくない」「手元のお金を減らしたくない」といった事情とは区別しなければなりません。正当な理由に該当するかどうかは、それぞれの具体的な事情を踏まえて判断されます。経済的な事情によって通常の相続登記を進めることが難しいときは、そのまま放置せず、法務局や専門家へ相談するとともに、相続人申告登記など利用できる制度も確認しましょう。
正当な理由の判断に頼らず相続人申告登記を検討する
ご自身の事情が「正当な理由」に該当するかどうかは、具体的な事情によって判断されます。そのため、自己判断だけで「正当な理由があるから登記しなくても大丈夫」と考えるのは避けた方がよいでしょう。
期限までに通常の相続登記を行うことが難しい場合には、「相続人申告登記」を利用する方法があります。登記簿上の所有者について相続が開始したことと、自分がその相続人であることなどを、必要な戸籍関係書類等を添えて期限内に登記官へ申し出ることで、申出をした本人について相続登記の申請義務を履行したものとみなされる制度です。特定の相続人が単独で申し出ることも可能です。
ただし、相続人申告登記は、不動産の所有権を誰が取得したかを公示する相続登記そのものではありません。また、申出をしていない他の相続人まで、自動的に義務を履行したことになるわけでもありません。期限が迫っている場合は、通常の相続登記と相続人申告登記のどちらで対応するのが適切か、早めに検討することが重要です。
正当な理由に当たるか迷いやすいケースと放置のリスク
相続登記の義務化において、多くの人が「これなら大丈夫だろう」と誤解しやすい落とし穴が存在します。ここでは、よくある迷いやすいケースを取り上げ、放置することのリスクと今すぐ取るべき対応策を解説します。
遺産分割協議がまとまらないだけで放置するのは危険
「親族間で遺産の分け方を話し合っている最中だから、まだ登記ができなくても仕方がない」と考える方は非常に多いですが、これは大きな誤解です。単に遺産分割協議がまとまらないというだけでは、申請期限を延ばす正当な理由にはなりません。
話し合いが平行線のまま3年の期限を迎えてしまうと、過料の対象となるリスクが生じます。このような事態を防ぐために用意されているのが「相続人申告登記」です。この制度を使えば、遺産分割が成立していなくても、相続人のうちの1人が単独で義務を履行できます。話し合いが長引きそうだと感じた時点で、速やかにこの手続きを行い、ペナルティを回避する動きを始めましょう。
土地の価値が低くても相続登記義務は原則として発生する
「誰も住んでいない地方の山林だから」「固定資産税がかからないほど評価額の低い土地だから」といって、相続登記をしなくてもよいわけではありません。相続によって不動産の所有権を取得したことを知った場合は、土地の資産価値や固定資産税の課税の有無にかかわらず、原則として相続登記の申請義務が生じます。
価値が低い土地だからと放置していると、世代交代によって新たな相続が発生し、相続関係がさらに複雑になるおそれがあります。その結果、将来的に土地を売却したり処分したりする際の手続きが難しくなる可能性もあるでしょう。まずは固定資産税の課税明細書や名寄帳などを手掛かりに、被相続人が所有していた不動産を確認し、価値の有無だけで相続登記が不要と判断しないことが大切です。
相続土地国庫帰属制度を利用する場合も登記状況を確認する
「いらない土地を国に引き取ってもらう『相続土地国庫帰属制度』を使う予定だから、相続登記はしなくていい」と考えるのも誤りです。国庫帰属制度の申請手続きと、相続登記の義務化は全く別の制度として運用されています。
国庫帰属の審査には一定の時間がかかり、その審査を待っている間に相続登記の期限が来てしまうこともあります。また、国庫帰属を申請する前提条件として、そもそも対象の土地が相続によって取得され、適切に名義変更されていることが求められるケースがほとんどです。まずは現在の登記状況を確認し、国庫帰属の手続きと並行して、相続登記の期限に遅れないよう分けて準備を進めましょう。
過料が科されるまでの流れと催告への対応
万が一、期限までに相続登記ができなかった場合、どのような流れで過料の手続きが進むのでしょうか。その仕組みを正しく把握しておけば、必要以上に不安を感じることなく、催告を受けた際にも適切に対応しやすくなります。
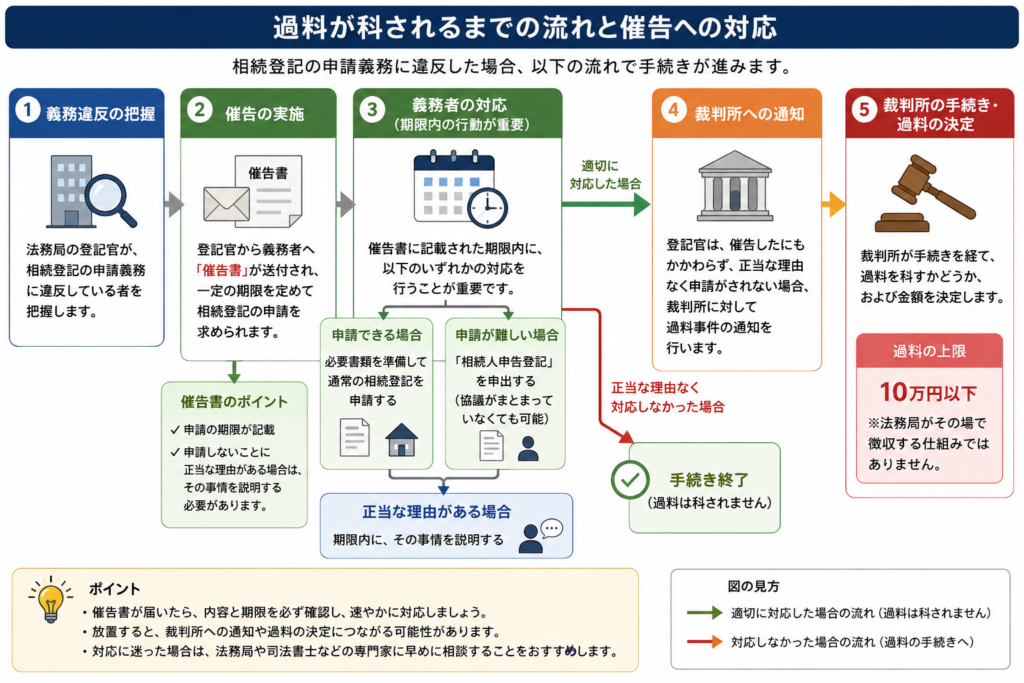
登記官が義務違反を把握した場合に催告が行われる
法務局の登記官が、相続登記の申請義務に違反していると認められる者を把握した場合、直ちに裁判所へ通知して過料の手続きに入るわけではありません。まず、義務者に対して相続登記の申請を促す「催告」が行われます。
催告では、一定の期限を定めて相続登記の申請を求められます。申請をしないことについて正当な理由がある場合には、その事情を説明することが必要です。催告を受けたにもかかわらず放置すると、過料の手続きにつながる可能性があるため、書面が届いた段階で内容と期限を確認し、速やかに対応しましょう。
催告書が届いたら期限内に相続登記や相続人申告登記を検討する
催告書が届いた場合は、無視せず、記載されている期限内にどのような対応を取るべきか速やかに検討することが重要です。
すでに遺産分割協議が成立しているのであれば、必要書類を準備して通常の相続登記を申請します。一方、まだ協議がまとまっておらず、通常の相続登記を行うことが難しい場合には、「相続人申告登記」の利用も選択肢となるでしょう。催告を受けた後に正当な理由なく必要な対応をしない場合、裁判所への通知につながる可能性があります。対応方法に迷ったときは、法務局や司法書士などの専門家へ早めに相談することをおすすめします。
正当な理由がなく義務を履行しない場合は裁判所への通知対象となり得る
法務局から催告を受けたにもかかわらず、指定された期限内に相続登記などを申請せず、申請しないことについて正当な理由もない場合には、過料の手続きへ進む可能性があります。
登記官は、催告したにもかかわらず正当な理由なく申請がされない場合、裁判所に対して過料事件の通知を行います。その後、裁判所の手続きを経て、実際に過料を科すかどうかが判断される仕組みです。正当な理由なく相続登記の申請義務を怠った場合の過料は、10万円以下と定められています。法務局がその場で罰金を徴収する仕組みではないため、催告書が届いた場合には内容を確認し、期限内の対応を心がけましょう。
期限までに相続登記できない場合の相続人申告登記
遺産分割協議がまとまらないなど、3年の期限内に通常の相続登記を行うことが難しい場合に活用できるのが「相続人申告登記」です。比較的簡易な手続きで相続登記の申請義務を履行できる制度であり、期限が迫っている場合の選択肢となります。ここでは、その概要やメリットについて、通常の相続登記と比較しながら確認していきましょう。
| 比較項目 | 通常の相続登記 | 相続人申告登記 |
| 手続きの目的 | 相続によって不動産を取得した人へ所有権の名義を変更する | 相続が発生したことと、自分が相続人であることを申し出て申請義務を履行する |
| 所有者名義の変更 | 変更される | 変更されない |
| 単独での手続き | 法定相続分による登記など、内容によっては可能 | 相続人1人から単独で申出可能 |
| 遺産分割協議が未成立の場合 | 登記方法によっては可能だが、遺産分割による取得者への登記はできない | 利用可能 |
| 他の相続人の同意 | 登記原因や方法によって異なる。遺産分割協議に基づく場合は相続人全員の合意が必要 | 不要 |
| 主な必要書類 | 戸籍関係書類、住民票、遺産分割協議書・印鑑登録証明書など、登記内容に応じた書類 | 申出人が被相続人の相続人であることを確認できる戸籍関係書類など |
| 登録免許税 | 原則として固定資産税評価額の0.4% | かからない |
| 戸籍等の取得費用 | 必要 | 必要 |
| 手続きの難易度 | 相続関係や登記内容によっては複雑になりやすい | 通常の相続登記と比べて簡易 |
| 申請義務への効果 | 登記を完了することで申請義務を履行できる | 申出をした本人について申請義務を履行したものとみなされる |
| 不動産の売却 | 必要な相続登記を完了すれば可能 | 相続人申告登記だけでは売却の前提となる所有権登記が整わない |
| 担保設定 | 所有権登記を整えたうえで可能 | 相続人申告登記だけでは原則として対応できない |
| 遺産分割成立後の対応 | 遺産分割内容を反映した登記を行えば完了 | 不動産を取得した相続人は、原則として遺産分割成立の日から3年以内に改めて登記申請が必要 |
| 向いているケース | 相続関係や不動産の取得者が確定し、正式に名義変更したい場合 | 遺産分割がまとまらないなど、期限内に通常の相続登記を行うことが難しい場合 |
相続人申告登記のメリットと申出方法
相続人申告登記の大きなメリットは、相続人が単独で申し出ることができ、通常の相続登記と比べて必要な手続きを簡略化できることです。
遺産分割協議に基づく相続登記では、原則として相続人を確定するための戸籍関係書類や遺産分割協議書などを準備する必要があります。一方、相続人申告登記では、他の相続人の同意を得る必要はなく、申出をする本人が被相続人の相続人であることを確認できる戸籍関係書類などを提出すれば手続きが可能です。そのため、遺産分割協議がまとまっていない場合でも利用できます。期限内に通常の相続登記が難しいときに、申請義務を履行するための有効な選択肢といえるでしょう。
相続人申告登記だけでは不動産の名義変更は完了しない
相続人申告登記は、自分が登記名義人の相続人であることなどを登記官に申し出ることで、申出をした相続人について相続登記の申請義務を履行したものとみなす制度です。ただし、不動産の所有権を取得した相続人へ名義を変更する手続きではありません。
申出が受理されると、登記官によって申出をした相続人の氏名や住所などが職権で登記されますが、所有権の登記名義人自体が相続人へ変更されるわけではありません。そのため、相続人申告登記だけでは、相続した不動産を売却したり、担保権を設定したりするために必要な所有権の登記を備えることはできない点に注意が必要です。将来的に不動産を処分する場合などには、通常の相続登記を行う必要があります。
遺産分割成立後は改めて登記申請が必要になる
相続人申告登記によって申請義務を履行した後、遺産分割協議が成立して不動産を取得する相続人が決まった場合には、改めて相続登記を行う必要があります。
遺産分割によって不動産の所有権を取得した相続人は、原則として遺産分割が成立した日から3年以内に、その内容を踏まえた相続登記を申請しなければなりません。正当な理由なくこの期限を過ぎた場合には、10万円以下の過料の対象となる可能性があります。つまり、相続人申告登記を済ませたからといって、その後の相続登記がすべて不要になるわけではありません。遺産分割が成立した後は、新たな期限を確認し、最終的な名義変更まで忘れずに行うことが重要です。
相続人申告登記は登録免許税がかからない
金銭的な負担を抑えやすいことも、相続人申告登記の特徴です。
通常、相続による所有権移転登記では、原則として不動産の固定資産税評価額に対して0.4%の登録免許税がかかります。一方、相続人申告登記の申出については登録免許税がかかりません。そのため、通常の相続登記をすぐに行うことが難しい場合でも、費用負担を抑えながら申請義務を履行できます。ただし、戸籍関係書類を取得するための手数料や郵送費などの実費は必要です。また、司法書士へ手続きを依頼する場合には別途報酬が発生するため、依頼前に費用を確認しておくとよいでしょう。
相続登記義務化でよくある誤解
制度が新しくなったことで、インターネット上にはさまざまな情報があり、誤った解釈をしているケースも少なくありません。ここでは、特によくある4つの誤解について、正しい知識を整理します。
1.相続放棄をした場合の相続登記義務はどうなる?
「実家の土地を相続したくないから相続放棄をしたいけれど、その場合も登記義務はあるのか」と疑問に思う方は少なくありません。
家庭裁判所で流れに沿ってに相続放棄をした人は、法律上、その相続について初めから相続人ではなかったものとみなされます。そのため、相続放棄をした本人は、放棄した相続について不動産を取得することを前提とした相続登記義務を負いません。ただし、相続放棄によって他の親族が新たに相続人となることがあります。たとえば、子が全員相続放棄した場合には直系尊属、さらにその人たちがいない場合などには兄弟姉妹が相続人となる可能性があります。「自分が放棄すれば、その不動産に関する登記の問題自体がなくなる」わけではない点に注意が必要です。
なお、相続放棄は原則として「自己のために相続の開始があったことを知った時から3か月以内」に家庭裁判所へ申述する必要があります。
2.令和8年4月1日に始まった住所・氏名変更登記の義務化
相続登記の義務化に続いて、不動産の所有者の住所や氏名が変わった際に行う「住所・氏名変更登記」も義務化されました。この制度は2026年(令和8年)4月1日から始まっています。
引っ越しや婚姻などによって住所・氏名に変更があった場合は、原則として変更日から2年以内に変更登記を申請しなければなりません。正当な理由なく義務に違反すると、5万円以下の過料の対象となる可能性があります。また、義務化前にすでに住所や氏名が変わっていた場合も対象となり、原則として2028年(令和10年)3月31日までに対応する必要があります。
相続登記とは別の制度なので、すでに自分名義となっている不動産についても、登記簿上の住所・氏名が現在の情報と一致しているか確認しておくと安心です。
3.スマート変更登記を利用できるケースもある
住所・氏名変更登記の義務化に伴い、所有者の負担を軽減する仕組みとして「スマート変更登記」が始まりました。
スマート変更登記では、あらかじめ法務局へ「検索用情報の申出」を行っておくと、法務局が住民基本台帳ネットワークを通じて住所や氏名の変更を確認します。その後、本人の了解を得るなど所定の手続きを経たうえで、登記官が職権で住所等の変更登記を行う仕組みです。
そのため、「マイナンバーそのものを法務局へ提供して自動変更してもらう制度」と理解するのは正確ではありません。検索用情報の申出を済ませておけば、住所等が変わるたびに自分で変更登記を申請する負担を軽減できます。今後も引っ越しなどの可能性がある方は、利用を検討してもよいでしょう。
4.相続した不動産を漏れなく確認する方法
相続登記を正しく行うためには、亡くなった被相続人がどの不動産を所有していたのかをできる限り正確に把握することが重要です。古い相続では、家族が知らなかった土地や私道の持分などが後から見つかることもあります。
まずは、固定資産税の納税通知書や課税明細書を確認するとよいでしょう。ただし、非課税の土地などが記載されていない場合もあるため、これらの資料だけで所有不動産を完全に把握できるとは限りません。市区町村で名寄帳を取得する方法もありますが、名寄帳は基本的にその自治体内の不動産を確認するための資料です。
さらに、2026年2月2日からは「所有不動産記録証明制度」が始まり、登記官に請求することで、特定の被相続人が登記簿上の所有者として記録されている不動産を一覧的に確認できるようになりました。複数地域に不動産がある可能性がある場合は、固定資産税関係書類や名寄帳に加え、この制度も活用すると登記漏れを防ぎやすくなります。
相続登記に不安がある場合は司法書士への相談を検討する
相続登記は、ご自身で戸籍関係書類を収集し、申請書を作成して法務局へ提出することも可能です。しかし、古い相続で関係者が多かったり、必要書類や登記内容の判断が複雑だったりする場合には、想像以上の負担となることがあります。
手続きに不安を感じる場合や、期限が迫っていて対応を急いでいる場合は、不動産登記の専門家である司法書士への相談を検討するとよいでしょう。専門家に依頼することで、必要書類の収集や登記申請を任せられ、書類の不備や手続き上のミスが生じるリスクを抑えながら相続登記を進めやすくなります。
司法書士への依頼を検討した方がよいケース
以下のような状況に当てはまる場合は、自力で進めるよりも司法書士へ依頼することで、時間や手間を抑えられる可能性があります。
- 数次相続が発生している:親だけでなく、祖父母など以前の世代の名義のままになっており、相続関係が複雑化している。
- 面識のない相続人がいる:普段連絡を取っていない親族や、遠方に住む相続人が含まれており、相続関係の把握が難しい。
- 本籍地が遠方にある:必要な戸籍の種類や取得方法、どの範囲まで収集すればよいのか判断がつかない。
- 法務局から催告を受けた:相続登記の申請を求められており、指定された期限までの対応を急ぐ必要がある。
- 手続きを進める時間が取れない:仕事などで忙しく、必要書類の収集や申請書の作成に十分な時間を確保できない。
複雑な案件ほど、専門家へ依頼するメリットは大きくなるでしょう。ただし、相続人同士で遺産分割をめぐる争いがあり、交渉の代理などが必要な場合には、弁護士への相談が適しているケースもあります。
司法書士へ相談する際に準備したい書類
司法書士事務所へ相談する際は、手元にある資料をあらかじめ準備しておくと、相続関係や不動産の状況を把握してもらいやすくなります。すべてを揃えてから相談する必要はないため、まずは以下の書類があるか確認してみましょう。
- 固定資産税の納税通知書・課税明細書:被相続人が所有していた不動産を確認する手掛かりになります。
- 登記事項証明書:手元にあれば、不動産の登記名義や権利関係を確認する際の参考になります。
- 被相続人の戸籍関係書類や遺言書:すでに取得・保管しているものがあれば、相続関係や相続方法の確認に役立ちます。
- 遺産分割協議書など:すでに協議が成立している場合は、作成済みの書類や話し合いの内容が分かる資料を用意します。
必要な書類がすべて手元になくても、相談自体は可能です。司法書士に依頼すれば、相続登記に必要な戸籍関係書類などの取得を任せられる場合もあります。準備不足を理由に先延ばしせず、まずは現在の状況を伝えて必要な対応を確認するとよいでしょう。
費用体系と相続登記の対応実績を確認する
司法書士へ依頼する際は、後から想定外の費用が発生しないよう、事前に料金体系や業務範囲を確認することが大切です。
見積もりを依頼する際は、提示された金額に「戸籍関係書類の収集代行」や「相続関係説明図の作成」などが含まれているか、不動産や相続人の数が増えた場合に追加料金が発生するかを確認しましょう。また、登録免許税や戸籍取得費などの実費と、司法書士報酬を分けて確認しておくと費用を比較しやすくなります。
事務所のホームページなどで相続登記の取扱実績や相談体制を確認することも判断材料の一つです。相談料の有無も事務所によって異なるため、料金だけでなく、説明の分かりやすさや対応範囲も比較したうえで、自分の状況に合った司法書士を選びましょう。
まとめ
相続登記は2024年4月1日から義務化され、相続によって不動産を取得したことを知った場合、原則としてその日から3年以内に登記を申請する必要があります。2024年4月1日より前に発生した相続についても対象となるため、長期間名義変更をしていない不動産がある方は注意が必要です。
正当な理由なく期限内に相続登記を行わなかった場合、10万円以下の過料が科される可能性があります。ただし、期限を過ぎたからといって直ちに過料が科されるわけではありません。相続人が極めて多数で戸籍収集に時間を要する場合や、遺言の有効性・遺産の範囲などが争われている場合、重病やDV被害、経済的困窮などの事情があれば、「正当な理由」として考慮されることがあります。
一方で、「仕事が忙しかった」「手続きが面倒だった」といった事情だけでは、正当な理由として認められるとは限りません。自分だけで判断して放置することは避けましょう。
遺産分割協議がまとまらず、期限内に通常の相続登記を行うことが難しい場合には、「相続人申告登記」を利用する方法もあります。比較的簡易な手続きで申請義務を履行できますが、不動産の名義変更そのものが完了する制度ではない点には注意が必要です。
期限が迫っている場合や、数次相続などで相続関係が複雑になっている場合は、早めに司法書士へ相談することも有効な選択肢です。現在の登記状況と期限を確認し、自分の状況に適した方法で手続きを進めましょう。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記に必要な戸籍はどこまで?戸籍謄本の集め方を司法書士事務所が解説
相続登記では戸籍謄本が必要と聞いても、「どこまで集めればよいの?」「何通必要なの?」と疑問を抱く方は少なくありません。戸籍の収集範囲は相続関係によって異なり、不足があると相続登記の手続きが進まないこともあります。
この記事では、相続登記に必要な戸籍謄本をどこまで取得すべきかをはじめ、戸籍の集め方や取得方法、注意点について解説します。司法書士事務所へ依頼するメリットについても紹介します。
相続登記で戸籍謄本が必要な理由と全体像
相続登記では、戸籍謄本などの戸籍証明書を用いて、登記名義人が亡くなった事実や、誰が法定相続人に該当するのかを法務局へ明らかにします。相続関係によって必要な戸籍の範囲や種類が異なるため、手続きの全体像をあらかじめ把握しておくと、戸籍収集を進めやすくなるでしょう。
相続手続きにおける戸籍の役割
戸籍証明書は、被相続人の死亡や、配偶者・子・父母・兄弟姉妹などとの身分関係を公的に証明する書類です。
法務局は、申請者の口頭説明だけで相続人を判断するのではなく、提出された戸籍証明書などを確認して相続関係を審査します。そのため、被相続人にほかの子がいないか、先に亡くなった相続人の子が代襲相続人にならないかなども、戸籍をたどって確認しなければなりません。
相続登記では、一般的に次のような戸籍証明書が必要です。
- 被相続人の出生から死亡までの戸籍証明書
被相続人が亡くなった事実を証明するとともに、法定相続人を特定するために使用します。婚姻や転籍、戸籍制度の改製などがあると、複数の戸籍謄本・除籍謄本・改製原戸籍謄本が必要になることもあります。 - 相続人全員の現在の戸籍証明書
相続開始時に相続人としての身分を有していることを確認するために提出します。原則として、被相続人が亡くなった日以後に発行されたものが必要です。 - 相続関係に応じて追加で必要となる戸籍証明書
子が先に亡くなっている場合や、兄弟姉妹・甥・姪が相続人になる場合などは、亡くなった相続人や被相続人の父母に関する戸籍も必要になることがあります。
法務省も、相続登記では戸籍証明書によって、相続開始の事実を証明し、法定相続人を特定する必要があると案内しています。
相続登記で戸籍が使われる流れ
戸籍を用いた相続人確認の一般的な流れは、次のとおりです。
STEP1 被相続人の戸籍を収集する
被相続人の出生から死亡までの戸籍証明書を集め、婚姻歴や子の有無などを確認します。
STEP2 法定相続人を確定する
戸籍の記載をたどり、配偶者や子、父母、兄弟姉妹など、民法上の相続順位に沿って相続人を特定します。
STEP3 相続人の戸籍を取得する
相続人全員について、原則として被相続人の死亡後に発行された現在の戸籍証明書を用意します。
STEP4 戸籍などの必要書類を法務局へ提出する
登記申請書や遺産分割協議書、住民票など、相続方法に応じた書類とともに提出します。
STEP5 法務局の審査後、登記が完了する
法務局が申請内容と添付書類を審査し、不備がなければ相続を原因とする所有権移転登記が行われます。
なお、法定相続情報証明制度を利用している場合は、法定相続情報一覧図の写しや法定相続情報番号を提出することで、一定の戸籍証明書の添付に代えられることがあります。
令和6年3月から始まった戸籍証明書等の広域交付制度
令和6年3月1日から、戸籍証明書等の広域交付制度が始まりました。この制度により、本籍地以外の市区町村窓口でも、一定の戸籍謄本や除籍謄本を請求できるようになっています。
従来の取得方法との主な違いは、次のとおりです。
| 比較項目 | 従来の取得方法 | 広域交付制度 |
| 取得場所 | 原則として本籍地の市区町村 | 本籍地以外の市区町村窓口でも請求可能 |
| 複数の本籍地がある場合 | 各市区町村へ個別に請求 | 1か所の窓口でまとめて請求できる場合がある |
| 請求方法 | 窓口または郵送 | 市区町村の戸籍担当窓口のみ |
| 代理人による請求 | 委任状などにより可能な場合がある | 不可 |
| 本人確認 | 自治体所定の本人確認書類 | 顔写真付き本人確認書類が必要 |
広域交付を利用できるのは、対象となる戸籍に記載されている本人のほか、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属です。兄弟姉妹の戸籍を、兄弟姉妹であるという理由だけで広域交付により請求することはできません。
また、広域交付には次のような制限があります。
- 郵送請求はできない
- 代理人による請求はできない
- コンピュータ化されていない一部の戸籍・除籍は対象外
- 戸籍抄本などの個人事項証明書は対象外
- 請求内容によっては、交付まで時間がかかる場合がある
したがって、広域交付を利用すれば、必ず1回の来庁ですべての戸籍がそろうとは限りません。相続関係や戸籍の状態によっては、従来どおり本籍地の市区町村へ個別に請求する必要があります。
自分で戸籍を集める場合は、まず最寄りの市区町村へ広域交付に対応している窓口や受付時間を確認し、運転免許証、マイナンバーカード、パスポートなどの顔写真付き本人確認書類を持参するとよいでしょう。戸籍のつながりが複雑な場合や、どこまで取得すべきか判断できない場合は、相続登記を扱う司法書士へ相談する方法もあります。
亡くなった人の戸籍を出生から死亡まで遡る理由
相続登記では、亡くなった人の死亡時の戸籍だけでなく、原則として出生から死亡までの身分関係を確認できる一連の戸籍証明書が必要です。
死亡時の戸籍だけでは、過去の婚姻や離婚、養子縁組、認知などの身分関係をすべて確認できない場合があります。そのため、戸籍の記載を順番にたどり、法定相続人を漏れなく特定しなければなりません。
法務局に提出する戸籍が不足していると、追加書類の提出を求められることがあります。不足を補えなければ、相続関係を確認できず、登記を完了できない可能性もあるでしょう。
戸籍のイメージ図
【戸籍のイメージ図:複数の戸籍を順番につなげる】
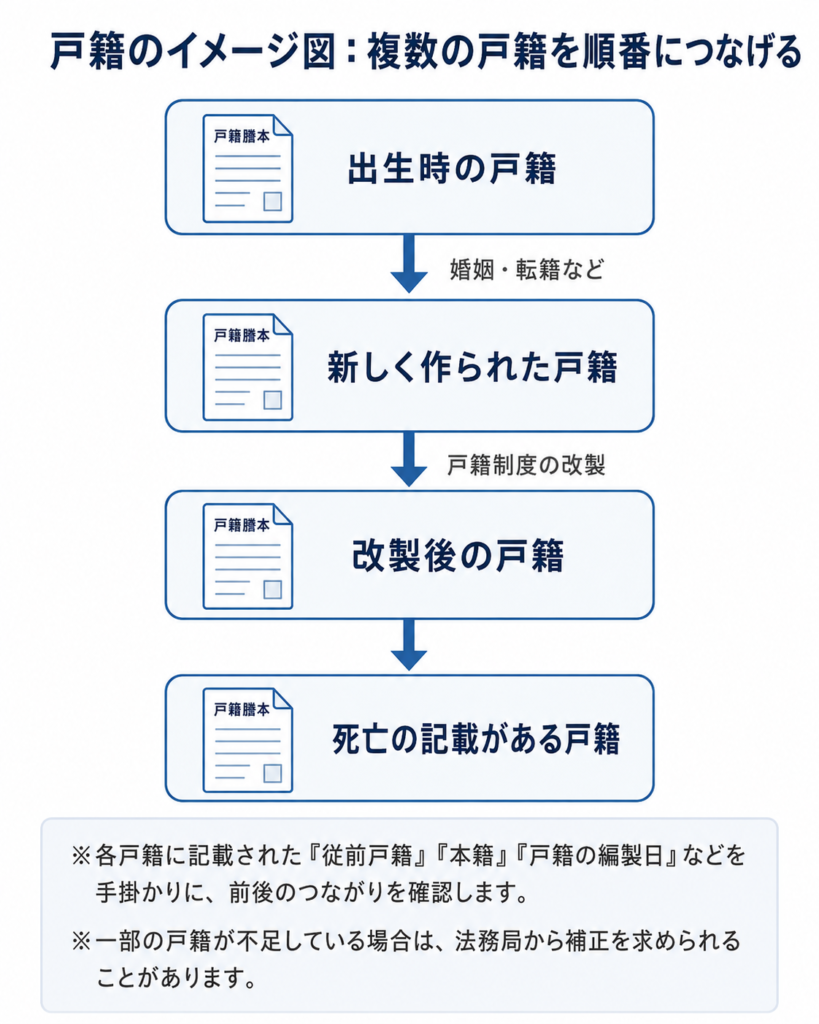
出生から死亡まで連続した戸籍が必要な目的
被相続人の戸籍を出生から死亡まで確認する主な目的は、法定相続人を正確に特定することです。
法務局は、登記申請書や添付書類に記載された客観的な情報を基に、相続関係を審査します。家族からの説明だけで、相続人の範囲が確定するわけではありません。
戸籍を遡ることにより、次のような身分関係が判明する場合があります。
- 過去の婚姻関係で生まれた子
- 婚姻していない相手との間に生まれ、認知された子
- 養子縁組をした子
- 先に亡くなった子と、その子にあたる代襲相続人
- 離婚や転籍によって現在の戸籍から除かれた親族
- 相続人の順位を判断するために必要な父母や兄弟姉妹との関係
たとえば、被相続人に前の配偶者との子がいる場合、その子も現在の配偶者との子と同じく、第1順位の法定相続人となります。親族が存在を知らなかったとしても、相続権が失われるわけではありません。また、被相続人の子が相続開始前に亡くなっている場合、その子の子である孫などが代襲相続人になることがあります。このような関係も、戸籍をつなげて確認する必要があります。
相続人の一部を除外して行われた遺産分割協議は、原則として、その相続人を拘束しません。後から相続人が判明すれば、改めて相続人全員で協議を行う必要が生じる可能性があります。したがって、戸籍収集は単に書類をそろえるための作業ではありません。相続人全員の権利を守り、有効な遺産分割や相続登記を行うための重要な手続きです。
戸籍謄本・除籍謄本・改製原戸籍の違い
出生から死亡までの戸籍をたどる過程で、名称や形式の異なる複数の証明書を取得することがあります。
| 種類 | 主な内容 |
| 戸籍謄本・戸籍全部事項証明書 | 現在も在籍者がいる戸籍について、記載されている全員の情報を証明する書類 |
| 除籍謄本・除籍全部事項証明書 | 死亡、婚姻、転籍などにより、戸籍に在籍する人が誰もいなくなった後の記録を証明する書類 |
| 改製原戸籍謄本 | 法令の改正に伴って戸籍の様式が変更された際、改製前に使用されていた戸籍の記録を証明する書類 |
「戸籍謄本」は紙で管理されていた戸籍の呼称として使われることが多く、コンピューター化された戸籍については「戸籍全部事項証明書」と呼ばれます。ただし、一般には両方をまとめて戸籍謄本と表現することも少なくありません。
改製原戸籍を確認する必要がある理由
戸籍は、法令の改正やコンピューター化によって、過去に何度か様式が変更されています。代表的なものとして、戦後の戸籍制度変更に伴う改製や、平成期に進められたコンピューター化による改製があります。
戸籍が新しい様式へ作り替えられる際、以前の戸籍に記録されていたすべての事項が、そのまま新しい戸籍へ移されるとは限りません。たとえば、改製時点ですでに婚姻や死亡などによって除籍されていた人は、新しい戸籍に記載されないことがあります。そのため、現在の戸籍だけを確認しても、過去の子や養子などの存在を把握できない場合があるのです。
過去の身分関係を正確に確認するには、現在の戸籍だけでなく、必要に応じて次の書類も取得します。
- 改製前の戸籍である改製原戸籍謄本
- 転籍前の本籍地に保管されている戸籍謄本
- 在籍者がいなくなった後の除籍謄本
- 被相続人が婚姻前に入っていた父母の戸籍謄本
これらの書類を年代順に並べ、記載内容を照合することで、出生から死亡までの身分関係を確認できます。
古い戸籍を読み取る際の注意点
古い改製原戸籍や除籍謄本には、手書きで作成されたものもあります。現在とは異なる漢字や旧字体が使われているほか、縦書きや独特の表記方法によって、内容を読み取りにくい場合もあるでしょう。
特に確認が必要となるのは、次のような項目です。
- 出生年月日と出生の届出
- 父母の氏名と続柄
- 婚姻や離婚の日付
- 養子縁組や離縁の記録
- 認知に関する記載
- 転籍先や従前の本籍
- 戸籍が編製・改製された日
- 死亡年月日
戸籍のつながりを自分で判断できない場合や、相続関係が複雑な場合は、市区町村の戸籍担当窓口へ確認するほか、相続登記を扱う司法書士へ相談する方法もあります。
相続パターン別に必要となる戸籍の範囲
相続登記で必要な戸籍証明書の範囲は、被相続人の家族構成や、誰が法定相続人になるかによって異なります。配偶者は常に相続人となり、配偶者以外の親族については、次の順位に従って相続権が認められます。
1.子や孫などの直系卑属
2.父母や祖父母などの直系尊属
3.兄弟姉妹または甥・姪
先順位の相続人がいる場合、後順位の親族は原則として相続人になりません。そのため、まずは誰が法定相続人に該当するのかを確認したうえで、必要な戸籍を集めることが重要です。
相続人を確認するためのチェックリスト
Q1.被相続人に子がいますか?
はい
→ 子が相続人となります。子が被相続人より先に亡くなっている場合は、その子の子である孫などが代襲相続人になることがあります。
いいえ
→ Q2へ進みます。
Q2.被相続人の父母や祖父母などの直系尊属が存命ですか?
はい
→ 被相続人に最も近い世代の直系尊属が相続人となります。
いいえ
→ Q3へ進みます。
Q3.被相続人に兄弟姉妹がいますか?
はい
→ 兄弟姉妹が相続人となります。兄弟姉妹が被相続人より先に亡くなっている場合は、その子である甥・姪が代襲相続人になる可能性があります。
いいえ
→ 配偶者の有無や親族関係を含め、相続人が存在するかを個別に確認する必要があります。
※なお、被相続人に配偶者がいる場合、配偶者は上記の各順位の相続人とともに相続人になります。
配偶者と子が相続人になる場合
配偶者と子が相続人となる場合、一般的には次の戸籍証明書などが必要です。
- 被相続人の出生から死亡までの経緯が分かる戸籍謄本、除籍謄本、改製原戸籍謄本
- 配偶者および子全員の現在の戸籍証明書
- 被相続人より先に亡くなった子がいる場合、その子の死亡から出生までの関係を確認できる戸籍証明書
- 代襲相続人となる孫などの現在の戸籍証明書
相続登記では、被相続人が亡くなった事実だけでなく、ほかに相続人となる子がいないことも確認しなければなりません。そのため、現在の戸籍だけではなく、出生から死亡までの一連の戸籍が必要です。
戸籍以外には、被相続人の登記上の住所と最後の住所のつながりを確認するため、住民票の除票や戸籍の附票が必要になることがあります。また、不動産を取得する相続人については、住所を証明する住民票の写しなどを用意します。
父母や祖父母などの直系尊属が相続人になる場合
被相続人に子や代襲相続人となる孫などがいない場合、父母などの直系尊属が第2順位の相続人となります。
必要となる戸籍証明書の例は、次のとおりです。
- 被相続人の出生から死亡までの戸籍証明書
- 相続人となる父母などの現在の戸籍証明書
- すでに亡くなっている父母がいる場合、その死亡を確認できる戸籍証明書
- 父母がともに亡くなり、祖父母が相続人となる場合、父母の死亡を確認できる戸籍証明書
- 祖父母の現在の戸籍証明書
祖父母が相続人になるのは、父母がいずれも亡くなっている場合など、被相続人により近い世代の直系尊属がいないケースです。父母の一方が存命であれば、原則として、その父母のみが直系尊属として相続人となり、祖父母は相続人になりません。
なお、父母の「出生から死亡まで」の戸籍が常にすべて必要になるとは限りません。どの戸籍まで求められるかは、被相続人に子がいないことや、より近い直系尊属がいないことを確認できるかによって異なります。
兄弟姉妹や甥・姪が相続人になる場合
被相続人に子や代襲相続人となる孫などがおらず、父母・祖父母などの直系尊属も全員亡くなっている場合は、兄弟姉妹が第3順位の相続人となります。
このケースでは、一般的に次の戸籍証明書が必要です。
- 被相続人の出生から死亡までの戸籍証明書
- 被相続人の父母それぞれの出生から死亡までの戸籍証明書
- 被相続人の祖父母など、直系尊属が死亡していることを確認できる戸籍証明書
- 相続人となる兄弟姉妹の現在の戸籍証明書
- 被相続人より先に亡くなった兄弟姉妹の出生から死亡までの戸籍証明書
- 代襲相続人となる甥・姪の現在の戸籍証明書
兄弟姉妹が相続人になる場合に父母の戸籍を遡るのは、被相続人の兄弟姉妹を漏れなく確認するためです。父母の一方のみを同じくする異父・異母の兄弟姉妹も、法律上の相続人となる可能性があります。
法務局も、兄弟姉妹が法定相続人となる場合などには、被相続人の戸籍に加え、被相続人の父母などに関する戸籍証明書が必要になることがあると案内しています。
相続パターンごとの主な戸籍の違い
| 相続人のパターン | 主に必要となる戸籍 |
| 配偶者・子 | 被相続人の出生から死亡までの戸籍、配偶者・子の現在戸籍 |
| 父母・祖父母 | 上記に加え、直系尊属の生存・死亡や親子関係を確認する戸籍 |
| 兄弟姉妹・甥姪 | 上記に加え、父母の出生から死亡までの戸籍、兄弟姉妹や代襲相続人の戸籍 |
実際に必要となる書類は、遺産分割協議、遺言、法定相続分による登記など、相続登記の方法によっても変わります。また、同じ戸籍証明書で複数の事項を確認できる場合、重複して取得・提出する必要はありません。
広域交付制度を利用する際の注意点
本人、配偶者、父母・祖父母などの直系尊属、子・孫などの直系卑属に関する一定の戸籍証明書は、本籍地以外の市区町村窓口でも請求できます。
ただし、兄弟姉妹の戸籍は、兄弟姉妹であることだけを理由に広域交付で取得することはできません。また、一部のコンピュータ化されていない戸籍などは制度の対象外です。その場合は、本籍地の市区町村へ窓口または郵送で請求する必要があります。
戸籍の数や取得にかかる期間は、本籍地の移動回数や家族関係、戸籍の保存状態などによって異なります。「必ず10通以上必要」「数か月かかる」とは一概にいえません。相続人が兄弟姉妹や甥・姪になる場合、戸籍の確認範囲が広くなりやすいため、自分で戸籍のつながりを判断するのが難しいときは、相続登記を扱う司法書士へ相談する方法もあります。
広域交付制度を活用した効率的な戸籍の集め方
令和6年3月1日に始まった戸籍証明書等の広域交付制度により、本籍地以外の市区町村窓口でも、一定の戸籍謄本や除籍謄本を請求できるようになりました。
ただし、請求できる人や証明書の種類、請求方法には制限があります。事前に必要な情報や持ち物を確認しておくと、窓口での手続きを進めやすくなるでしょう。
持ち物と事前準備
広域交付を利用する際は、次のものを準備します。
- マイナンバーカード、運転免許証、パスポートなどの顔写真付き本人確認書類
- 被相続人の氏名、生年月日、最後の本籍、戸籍の筆頭者などの情報
- 請求者と被相続人との関係が分かる情報
- 戸籍の交付手数料
- 自治体所定の戸籍証明書等交付請求書
広域交付では、窓口へ来た人の本人確認のため、顔写真付き本人確認書類の提示が必要です。健康保険証など、顔写真のない書類だけでは利用できない場合があります。
被相続人の本籍や筆頭者が分からなくても、窓口で直ちに請求できないとは限りません。ただし、戸籍を正確に特定するため、把握している情報はできる限り整理しておくとよいでしょう。手数料の支払方法は自治体によって異なります。現金以外に対応している窓口もありますが、利用できる決済手段は事前に確認しておくと安心です。
最寄りの市区町村窓口で請求する手順
広域交付を利用する場合の一般的な流れは、次のとおりです。
1.利用する市区町村へ事前に確認する
広域交付を受け付ける窓口、受付時間、予約の要否などを確認します。大量の戸籍や古い戸籍を請求する場合、通常の受付時間より早く締め切られることもあります。
2.請求書に必要事項を記入する
利用目的の記載を求められた場合は、「相続登記のため」などと具体的に記載します。
3.必要な戸籍の範囲を伝える
被相続人の相続人を確認するためであれば、「被相続人の出生から死亡までの戸籍証明書を取得したい」と窓口で伝えます。
4.本人確認書類を提示する
マイナンバーカードや運転免許証など、顔写真付きの公的な本人確認書類を提示します。
5.交付された戸籍を確認する
受け取った証明書の氏名や本籍、編製日、除籍日などを確認します。ただし、交付窓口が相続登記に必要な戸籍がすべてそろっていることまで保証するわけではありません。
簡単な家系図や親族関係のメモがあれば、請求したい戸籍を説明しやすくなる場合があります。ただし、それ自体が広域交付の必須書類というわけではありません。
複数の本籍地にまたがる戸籍や古い除籍を請求すると、本籍地への照会などに時間がかかることがあります。当日中に交付されない可能性もあるため、時間に余裕を持って出向くとよいでしょう。
広域交付制度を利用できない主なケース
広域交付だけでは、相続登記に必要な戸籍をすべて取得できない場合があります。
| 利用できない、または制限されるケース | 主な対応方法 |
| コンピューター化されていない一部の戸籍・除籍 | 本籍地の市区町村へ請求する |
| 戸籍抄本・個人事項証明書 | 本籍地の市区町村へ請求する |
| 郵送による広域交付の請求 | 本籍地へ通常の郵送請求を行う |
| 委任状を用いた代理人請求 | 本人が窓口へ出向くか、通常の代理請求を検討する |
| 兄弟姉妹・甥姪の戸籍を、その続柄だけを理由に請求する場合 | 本籍地への第三者請求や専門家への依頼を検討する |
広域交付によって請求できるのは、原則として次の人の戸籍証明書等です。
- 本人
- 配偶者
- 父母・祖父母などの直系尊属
- 子・孫などの直系卑属
兄弟姉妹や甥・姪は直系親族ではないため、その続柄だけを理由として広域交付を利用することはできません。ただし、兄弟姉妹相続で必要となる被相続人の父母の戸籍など、請求者自身の直系尊属に当たる戸籍については、広域交付の対象となる可能性があります。
また、司法書士や弁護士などの代理人が、委任状や職務上請求書を使って広域交付を利用することはできません。専門家が戸籍を取得する場合は、通常の代理請求または職務上請求により、本籍地の市区町村へ請求することになります。そのため、広域交付と本籍地への窓口・郵送請求を組み合わせるケースもあります。どの方法が適しているかは、相続関係や戸籍の保存状況によって異なります。
法定相続情報一覧図を作成して手続きを簡略化する
集めた戸籍を複数の相続手続で使用する場合は、法定相続情報証明制度を利用する方法があります。
この制度では、相続人が戸籍証明書等と法定相続情報一覧図を登記所へ提出し、登記官が戸籍の記載と一覧図の内容を確認します。内容に問題がなければ、認証文が付された「法定相続情報一覧図の写し」が無料で交付されます。
法定相続情報一覧図を利用するメリット
法定相続情報一覧図の写しは、次のような手続きで利用できる場合があります。
- 相続登記
- 預貯金の払戻しや名義変更
- 有価証券の相続手続き
- 相続税の申告
- 年金に関する手続き
戸籍証明書等の束に代えて一覧図の写しを提出できれば、複数の金融機関などへ相続手続きを申し込む際の負担を軽減できます。
ただし、すべての機関や手続きで必ず利用できるとは限りません。遺産分割協議書、印鑑証明書、本人確認書類など、戸籍以外の書類を別途求められることもあるため、提出先へ事前に確認する必要があります。
法定相続情報一覧図を取得する流れ
一般的な手続きは、次のとおりです。
1.被相続人の出生から死亡までの戸籍証明書等を集める
2.戸籍の記載に基づいて法定相続情報一覧図を作成する
3.申出書と必要書類を管轄する登記所へ提出する
4.登記官による確認を受ける
5.認証文付きの一覧図の写しを受け取る
申出先として選べるのは、次のいずれかを管轄する登記所です。
- 被相続人の死亡時の本籍地
- 被相続人の最後の住所地
- 申出人の住所地
- 被相続人名義の不動産の所在地
申出時に必要な通数を請求すれば、一覧図の写しは無料で交付されます。追加で必要になった場合も再交付を申し出られますが、再交付を請求できるのは、原則として当初の申出人です。
なお、法定相続情報一覧図は、法定相続人を戸籍に基づいて示す書類です。遺産分割の結果や相続放棄の有無、各相続人が実際に取得する財産までは証明しません。
戸籍収集の注意点と専門家へ相談する目安
相続関係が単純で、本籍地も把握できている場合は、自分で戸籍を収集できることがあります。一方、転籍が多い場合や兄弟姉妹・甥姪が相続人となる場合は、確認範囲が広くなりやすいため注意が必要です。
古い戸籍を判読できない場合
古い改製原戸籍や除籍謄本は、手書きの文字や旧字体が使われており、現在の戸籍より読み取りにくい場合があります。
特に確認したい項目は、次のとおりです。
- 戸籍の編製日・改製日
- 従前の本籍
- 転籍先
- 婚姻・離婚の日付
- 養子縁組・離縁の記録
- 認知に関する記載
- 出生・死亡の記録
記載内容を読み取れないときは、証明書を発行した市区町村の戸籍担当窓口へ確認する方法があります。ただし、窓口が相続人の範囲や登記に必要な書類について、法的な判断まで行うとは限りません。
被相続人の本籍が分からない場合
被相続人の最後の本籍が不明なときは、本籍と筆頭者を記載した住民票の除票を取得することで確認できる場合があります。
ただし、住民票の除票には保存期間があり、古い記録が残っていないこともあります。その場合は、戸籍の附票や親族の戸籍、保管している古い書類などから調査する必要があるでしょう。
なお、戸籍の附票は、その戸籍に在籍していた期間の住所履歴を記録するものです。本籍地の移動履歴を直接証明する書類ではないため、「附票から本籍地を追跡する」とする説明は正確ではありません。転籍前の本籍は、戸籍に記載された「従前戸籍」などを確認してたどります。
専門家による戸籍の取得
司法書士は、相続登記の依頼を受けた場合、その業務に必要な範囲で委任状による代理請求や職務上請求を利用し、戸籍証明書等を取得できることがあります。
ただし、「職権で自由に取得できる」わけではありません。職務上請求は、受任した業務を遂行するために必要な範囲に限られ、利用目的や取得対象にも制限があります。
相続登記に使用する戸籍の有効期限
相続登記に提出する戸籍証明書について、法令上、一律の有効期限は設けられていません。法務局の案内でも、被相続人や相続人の戸籍について有効期限は「なし」とされています。
ただし、相続人の戸籍は、原則として被相続人の死亡日以後に発行されたものが必要です。これは、相続開始時点の身分関係を確認するためです。
また、遺言の内容に基づいて相続登記を行う場合など、登記原因や申請方法によって必要となる戸籍の範囲は異なります。遺言があるケースでは、必ずしも被相続人の出生から死亡までの戸籍が必要になるとは限りません。
金融機関へ提出する戸籍の期限
金融機関が受け付ける戸籍や印鑑証明書については、各機関が独自に「発行後○か月以内」などの条件を設けている場合があります。
期限は金融機関や手続内容によって異なるため、「すべての銀行が3か月または6か月以内」と一律にはいえません。相続手続きを始める前に、提出先へ次の点を確認しておくとよいでしょう。
- 戸籍証明書に発行期限があるか
- 原本の提出が必要か
- 原本を返却してもらえるか
- 法定相続情報一覧図を利用できるか
- 印鑑証明書など、ほかの書類に期限があるか
提出先の期限を過ぎた場合でも、出生から死亡までの戸籍を必ずすべて取り直さなければならないとは限りません。古い戸籍の記載内容は通常変わらないため、再取得が必要となる範囲は提出先の運用によって異なります。
法定相続情報一覧図の写しを利用できれば、戸籍の束を複数の機関へ提出する負担を減らせる可能性があります。ただし、一覧図の写し自体の発行時期について条件を設ける機関も考えられるため、利用先への確認が必要です。
自分で戸籍を集めるか専門家へ依頼するかの判断基準
次のような場合は、相続登記を扱う司法書士へ相談すると、手続きの負担を軽減できる可能性があります。
- 被相続人が何度も転籍している
- 古い戸籍の記載を読み取れない
- 前の婚姻関係で生まれた子や養子がいる
- 兄弟姉妹や甥・姪が相続人になる
- 数次相続が発生している
- 本籍地や相続人の所在が分からない
- 相続する不動産が複数の地域にある
- 平日に役所や法務局へ出向くことが難しい
- 相続登記の申請期限が迫っている
戸籍の通数や取得期間だけで、専門家への依頼が必要かどうかが決まるわけではありません。家族関係の複雑さ、自分で手続きに使える時間、登記申請まで対応できるかなどを踏まえて判断することが大切です。
司法書士へ依頼すれば、受任範囲に応じて戸籍収集、相続関係の確認、法定相続情報一覧図の作成、相続登記の申請などを任せられます。ただし、必要な期間や結果を保証するものではなく、報酬や実費も事務所ごとに異なります。依頼前に、対応範囲と費用の見積りを確認しておきましょう。
まとめ
相続登記を進めるには、原則として亡くなった方の出生から死亡までの戸籍を取り寄せる必要があります。結婚、離婚、転籍などによって本籍が他の市区町村へ移っている場合、戸籍謄本、除籍謄本、改製原戸籍を一つずつたどらなければなりません。遺言書がある場合は必要な戸籍の範囲が少なくなることもありますが、具体的な資料は申請内容によって異なります。
遠方の戸籍を郵送で取り寄せる方法
本籍地が遠方にある場合は、各自治体のホームページから申請書をダウンロードし、以下の書類を同封して送付します。
- 必要事項を記入した申請書
- 本人確認書類のコピー
- 戸籍の交付手数料分の定額小為替
- 切手を貼った返信用封筒
- 続柄を確認するための戸籍資料
料金は一般に戸籍全部事項証明書が1通450円、除籍謄本や改製原戸籍謄本が1通750円です。定額小為替には発行手数料もかかり、郵送料も必要となるため、戸籍の数が多いと費用が膨らみます。自治体によって請求方法が異なる場合は、事前に電話や問合せフォームで質問すると安心です。
広域交付制度を利用できる場合
2026年現在、戸籍法に基づく広域交付制度により、本人・配偶者・直系尊属・直系卑属の戸籍は、全国の市区町村窓口で取得できる場合があります。ただし、代理人による利用は不可で、兄弟姉妹や甥・姪の戸籍をその続柄だけで取ることはできません。代襲相続や兄弟姉妹相続では、従来どおり郵送請求を繰り返すケースもあるでしょう。
戸籍を集めた後の手続き
戸籍がそろったら、相続関係を表に整理し、遺産分割協議書や住民票などとともに法務局へ提出します。預金の相続手続きも同様に進める場合は、法定相続情報一覧図を戸籍の束の代わりに利用できることがあります。
何をどこまで集めればよいのかわからない、戸籍が途中でつながらないといった不安がある場合は、早めに司法書士へ相談することをおすすめします。
小川直孝司法書士事務所は電話やお問い合わせフォームでのご質問を無料にて受付しております。相続登記・相続手続きをスムーズに進めるためにも、まずはお気軽にご相談ください。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
【注意喚起】詐欺にご注意ください
詐欺にご注意ください
現在、小川直孝司法書士を名乗り、
LINEグループへの参加を促すなどの不審なメール・連絡が確認されています。
これらの連絡は、当事務所とは一切関係ありません。
当事務所から、
・外部メール等により、LINEグループへの参加を求めること
・業務連絡を装い、QRコードの読み取りを求めること
・LINE等を通じて金銭や支払いの指示を行うこと
は一切ありません。
※当事務所が公式に案内しているQRコード・連絡手段を除きます。
なお、当事務所宛に確認されている不審な連絡の一例として、
以下のような文言を含むメールが確認されています。
■■■
メールを受け取った後
今後の業務プロジェクトに対応するため、新しいLINEのワークグループの作成をお願いいたします。
グループへの他のメンバーの追加は、私が参加した後に行います。
グループ作成が完了しましたら、そのグループのQRコードを生成し、このメールにご返信ください。
私がQRコードからグループに参加し、その後の業務調整を進めさせていただきます。
お手数をおかけしますが、よろしくお願いいたします。
■■■
当事務所では、このような内容のメールをお送りすることはございません。
不審な連絡を受け取られた場合は、
返信・リンク・QRコードの操作は行わず、削除をお願いいたします。
ご不安な点がございましたら問い合わせフォームからお問い合わせください。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
相続登記の過料はいくら?実際に払うケースは?
相続登記の過料はいくら?実際に払うケースと回避方法
2024年4月から相続登記が義務化され、「過料はいくらかかるの?」「本当に払うことになるの?」と不安に感じている方も多いでしょう。本記事では、相続登記の過料の金額、実際に支払うケース、そして回避方法までわかりやすく解説します。
相続登記の義務化とは?
相続登記とは、不動産の所有者が亡くなった際に、名義を相続人へ変更する手続きです。これまでは任意でしたが、2024年4月1日から義務化されました。
- 不動産を相続したことを知った日から3年以内に申請
- 正当な理由なく放置すると過料の対象
相続登記の過料はいくら?
相続登記を怠った場合の過料は、10万円以下と定められています。
ただし、これはあくまで上限であり、必ず10万円を支払うわけではありません。状況に応じて判断されます。
実際に過料を払うケース
実務上、すぐに過料が科されるわけではありません。以下のようなケースで支払い対象となる可能性があります。
- 明らかに放置している(長期間未申請)
- 法務局から通知があったのに無視した
- 相続関係が整理されているのに申請していない
つまり、「やるべき状況なのに何もしない」場合にリスクが高まります。
過料が免除・回避されるケース
以下のような場合は「正当な理由」として過料が免除される可能性があります。
- 相続人が多数で話し合いがまとまらない
- 遺産分割協議が進行中
- 相続人の所在が不明
- 書類収集に時間がかかっている
また、期限内に難しい場合でも「相続人申告登記」を行うことで義務を果たしたとみなされ、過料を回避できます。
相続人申告登記とは?
相続人申告登記とは、「とりあえず自分が相続人であることだけを申告する制度」です。正式な名義変更が未了でも、これを行えば義務違反になりません。
- 手続きが簡単
- 登録免許税が不要
- 期限内対応として有効
過料を避けるための具体的な対策
過料リスクを避けるためには、次の対応が重要です。
- 相続発生後は早めに不動産を確認
- 戸籍収集・相続人確定を進める
- 難しければ相続人申告登記を活用
- 司法書士に相談する
まとめ
相続登記の義務化により、放置すると最大10万円の過料が科される可能性があります。ただし、すぐに罰則が課されるわけではなく、正当な理由があれば回避も可能です。
とはいえ、将来的なトラブル防止のためにも、早めに手続きを進めることが最も重要です。特に不動産は放置すると権利関係が複雑になるため、できるだけ早く対応しましょう。
不安な場合は弁護士や司法書士に相談しながら、相続登記を確実に進めていくことをおすすめします。
当事務所では、相続登記に関するご相談を承っております。
必要書類の収集サポート
手続きの代行
現状の整理・アドバイス
など、状況に応じて対応いたします。
まずはお気軽にご問い合わせください。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。