Author Archive
相続放棄と年金
相続放棄の申述にあたり「自分は相続放棄をしても問題ないだろうか?」と心配になるケースがあるようです。
たとえば亡くなられた方には多額の負債があり、相続人の妻としては相続放棄をしたいと考えているが、亡くなった夫が年金受給者だった場合、相続放棄をしてしまうと妻の遺族年金がもらえなくなってしまうのではないか?という心配です。
また未支給年金の手続きもできなくなってしまうのではないかと心配される方もいます。
しかし遺族年金も未支給年金も亡くなった夫名義の相続財産ではありません。
つまり相続人としての立場ではなく、受給権者個人の立場で受け取るものですので、相続放棄をしたかどうかに関係ありません。
国民年金法には次のように定められています。
(未支給年金)
第19条 年金給付の受給権者が死亡した場合において、その死亡した者に支給すべき年金給付でまだその者に支給しなかつたものがあるときは、
その者の配偶者、子、父母、孫、祖父母、兄弟姉妹又はこれらの者以外の三親等内の親族であつて、
その者の死亡の当時その者と生計を同じくしていたものは、自己の名で、その未支給の年金の支給を請求することができる。
この「自己の名で」というのは、その人の固有の立場でという意味ですから、亡くなった人の相続人としてという意味ではないことが明らかです。
最高裁判所の判例でも国民年金法第19条について「相続とは別の立場から一定の遺族に対して未支給の年金給付の支給を認めたもの」としています(平成7年11月7日最高裁第三小法廷判決)
結論
遺族年金も未支給年金も相続財産とはみなされないため、それらを受給した後でも相続放棄はできる。
ということになります。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
被相続人の債務
相続手続きを進めるにあたり、プラスの財産をどう分配するかという点に興味が集中しがちですが、マイナスの財産(消極財産)についてもきちんと把握しておく必要があります。
相続税の申告が必要な場合には、被相続人の債務が一定の条件でプラスの財産から控除されることになっていますから、何が被相続人の債務になるのか把握しておくことは重要です。
被相続人の債務控除については相続税法に以下のような規定があります。
相続税法
第13条(債務控除)
相続又は遺贈(略)により財産を取得した者が第1条の3第1項第1号又は第2号の規定に該当する者である場合においては、当該相続又は遺贈により取得した財産については、課税価格に算入すべき価額は、当該財産の価額から次に掲げるものの金額のうちその者の負担に属する部分の金額を控除した金額による。
① 被相続人の債務で相続開始の際現に存するもの(公租公課を含む。)
② 被相続人に係る葬式費用
相続税法
第14条 前条の規定によりその金額を控除すべき債務は、確実と認められるものに限る。
これらの規定からいえることは、相続税の計算において控除される債務は
「相続開始の際に現存するもの」で、「確実と認められるもの」に限られるということです。
この文言を見ると当たり前のことしか規定していないようにも思われますがこれらの規定が裁判で争いになったものとしては被相続人が負っていた連帯保証債務があります。
連帯保証債務は、相続税法第14条1項にいう「確実と認められるもの」にあたらないという判例(東京高裁判決平成12年1月26日)があります。
その理由としては、連帯保証人は主たる債務者が債務を履行すればその責任を免れるし、仮に連帯保証人が債務を履行することになっても、主たる債務者への求償が予定されているのだから債務を履行することが「確実と認められない」というものです。
もっとも連帯保証人が保証債務を履行するということは、保証人から主たる債務者への求償などできない状況のことが多いでしょうからこのような場合には、「確実と認められるもの」とされるようです。
実際には個別事案での事実認定によるとしかいえませんが、相続開始時点において相続人は被相続人に連帯保証債務があるかどうかまで把握できる状況にないこともあります。
当事務所ではこのようなケースに限らず、相続税の申告が必要なケースではそのプロである税理士の先生にお願いして一緒に相続手続きを進めるようにしています。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
妻の相続権
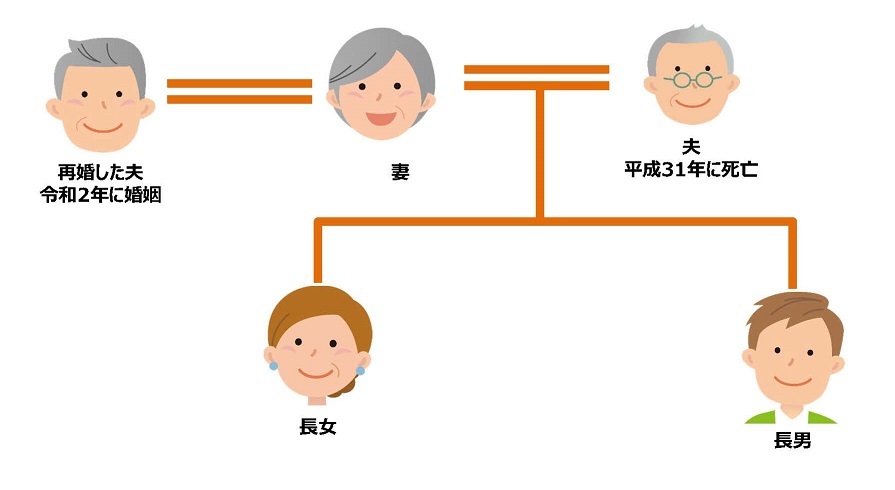
夫と死別した妻が、数年後に別の男性と再婚した場合、その妻は死別した前夫の遺産を相続できるでしょうか。という質問をいただくことがあります。
結論から言うと、相続することができます。
妻は、婚姻中に夫が死亡したのですから、その時点で夫の法定相続人になります。
その法定相続人としての地位は、たとえ別の男性と再婚したとしても消えてなくなるわけではありません。
相談者の方には感覚的なものとして「死別して再婚してしまったのだから相続なんてできない」というお話をされる方もいらっしゃいますが、たとえ相続しないということであっても、前夫の遺産分割協議で「相続しない」旨の遺産分割協議書にサインをする等の意思表示をしないと前夫の遺産承継は進まないことになりますので注意が必要です。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
委託者の地位の移転
家族信託で委託者というのは、受託者に信託財産の管理を任せる人のことをいいますが、その地位が移転する場面というものが考えられるのでしょうか。
信託法第146条には次のような規定があります。
第1項 委託者の地位は、受託者及び受益者の同意を得て、又は信託行為において定めた方法に従い、第三者に移転することができる。
第2項 委託者が二人以上ある信託における前項の規定の適用については、同項中「受託者及び受益者」とあるのは、「他の委託者、受託者及び受益者」とする。
信託法第146条第1項の「受託者及び受益者の同意を得て」委託者の地位が移転する場合
受託者および受益者の同意を得た場合は委託者の地位を移転することができます。
委託者の地位が移転するということは、委託者が別の人になるということですから、
信託の関係当事者である受託者や受益者にとっても大変重要な変更にあたりますのでそれらの同意を必要としているわけです。
信託法第146条第1項の「信託行為において定めた方法に従い」委託者の地位が移転する場合
信託契約の中で委託者の地位が移転する場合を定めている場合は、その方法で委託者の地位が移転します。
たとえば信託契約の中に「受益権が移転したことにともない委託者の地位も移転する」という内容の定めがあった場合は
受益者が変更すると委託者の地位が移転することになります。
逆に委託者の地位を移転させたくないという場合は、そのような定めを信託契約の中に置いておけば委託者の地位を固定することが可能です。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
失踪宣告の効力発生日
相続人に行方不明の人がいる場合については「失踪宣告」という制度がありますが、失踪宣告の審判申立てを家庭裁判所に対して行ったあと、その審判が認容されると、その失踪者は死亡したものとみなされます。
死亡したものとみなされるということは、その人の財産関係や身分関係について「死亡」の効果が生じることになり「相続」が発生します。
いつ「相続」が発生するのか?ということですが、普通失踪の場合、期間満了時に死亡したとみなされ、特別失踪の場合は危難が去ったときに死亡したとみなされます。失踪宣告審判が確定した日ではありません。
実際に失踪宣告を受けた人の戸籍事項証明書でも戸籍事項として【失踪宣告】とあり
【死亡とみなされる日】令和●年●月●日
【失踪宣告の裁判確定日】令和●年●月●日
と記載されています。
失踪宣告を受けた人についての相続手続きをする場合は、この【死亡とみなされる日】を基準として考えていくことになります。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
準確定申告
ご家族が亡くなった場合、遺された人は相続手続に入る前にやらなければならないことがたくさんあります。
まず何から手を付けたら良いかが分からないという方もたくさんいらっしゃいます。
その中でもわかりにくいのが「準確定申告」です。
「確定申告」であれば見聞きすることもある思いますが、「準」という文字が頭に付いていることから分かるとおり「確定申告」とは違うものです。
「確定申告」は、毎年1月1日から12月31日までの1年間に生じた所得について、その所得金額から税額を計算して申告と納税をする制度です。
その申告は翌年の2月16日から3月15日までの間にしなければならないことになっています。
ところがある人が、その年の途中で亡くなってしまった場合は、その年の1月1日から死亡した日までの所得についても所得金額と税額を計算して申告をする必要があります。
これが「準確定申告」です。つまりその年の途中で亡くなった人は、「確定申告」のように1月1日から12月31日までで計算をすることはできなくなっていますから、1月1日から死亡日までで区切って税額を計算し申告をする必要があるということになります。
準確定申告の申告期限は、相続の開始があったことを知った日から4ヶ月以内となっています。
死亡日が相続の開始があったことを知った日となることが多いでしょうから、「亡くなった日から4ヶ月以内に準確定申告をしなければならない」と覚えておけば良いかと思います。
準確定申告では死亡日までに亡くなった人が支払った医療費や社会保険料・生命保険料等の額が控除の対象となる可能性がありますので確認する必要があります。
また源泉所得として控除されていた分についても準確定申告をすることで還付される可能性もありますので注意が必要です。
確定申告も準確定申告も専門家に依頼する場合は、司法書士ではなく税理士さんになりますので、当事務所は提携先の税理士さんにバトンタッチしています。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
認知症と遺言
「認知症だからもう遺言をすることができない。」という訳ではありません。
遺言をすることができる人については、民法第961条などに規定があります。
民法第961条
「15歳に達した者は、遺言をすることができる。」
とあるので、原則15歳以上であれば有効に遺言をすることができるわけです。
ただし民法第973条では
「
1.成年被後見人が事理を弁識する能力を一時回復した時において遺言をするには、医師二人以上の立会いがなければならない。
2.遺言に立ち会った医師は、遺言者が遺言をする時において精神上の障害により事理を弁識する能力を欠く状態になかった旨を遺言書に付記して、これに署名し、印を押さなければならない。ただし、秘密証書による遺言にあっては、その封紙にその旨の記載をし、署名し、印を押さなければならない。
」
と規定されています。
この規定から
成年後見の審判を受けた人(成年被後見人)が遺言をする場合は、医師の立会いが必要ということになります。
さらにこの医師は、単に立ち会っているだけではダメで、成年被後見人が事理弁識能力が回復していることを確認し、遺言書にも付記しなければならないことになっています。
いっぽう、被保佐人・被補助人にはこのような制限はありませんので、自身で自由に遺言書を作成することができます。
「保佐」・・・認知症、知的障害、精神障害などによって、一人で判断する能力が「著しく不十分」な方
「補助」・・・認知症、知的障害、精神障害などによって、一人で判断する能力が「不十分」な方
このように民法上は、認知症だからという理由で遺言をするのが不可能という訳ではありません。
ただし、その遺言をした時点での本人の事理弁識能力については、後日(特に本人の死亡後)に争われることもあります。
民法の規定や「保佐」・「補助」の意味内容からもわかるように、「判断能力が十分か不十分か」というのは、客観的に判定できるものでもなく
争われることになれば、最終的には裁判官の事実認定にかかってきてしまうわけです。
実際に裁判例でも「遺言能力なし」と認定されたものがいくつかあります。
遺言書の有効・無効が争われると、影響を受けるのは遺された相続人の人たちですが、実際に遺言をした本人もせっかく遺した遺言が否定される事態となっては無念だと思います。
このようなことに巻き込まれないようにするには、明らかに元気なうちに遺言書を作っておくことです。
私もセミナー等ではいつもお話ししていますが、対策ができるうちに遺言書は作っておいたほうが良いと思います。
遺言書(公正証書)を作るには、戸籍謄本や印鑑証明書など準備しなければいけない書類もあります。
小川直孝司法書士事務所では遺言書作成についての相談も承っています。お気軽にご相談下さい。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
完済したはずなのに抵当権の登記が残っている?
 いざマイホームを売却しようというときに、仲介を依頼している不動産屋さんから「抵当権が残っていますよ。完済しているのであれば早く抹消手続きをしてください。」と言われて慌てることがあります。
ご本人としては「何年も前に住宅ローンの返済は終わっているはずなのに抵当権残っているなんて・・」とそのまま司法書士事務所に相談にいらっしゃる方もいます。
住宅ローンの支払が全て終わると、ローン会社や銀行(抵当権者)から抵当権抹消登記手続に必要な書類が交付されます。
その書類をきちんと確認して抵当権抹消登記の手続をすれば良いのですが
「あぁやっと住宅ローンが終わった~」と安心して書類をそのままにしてしまう方もいます。
抵当権抹消登記手続に必要な書類としてローン会社や銀行(抵当権者)からは
■抵当権解除証書
■登記済証(登記識別情報)
■委任状
などが交付されますが、すぐに抵当権抹消登記手続をしないでいると上記のようにいざ不動産を売却しようとしても手続が止まってしまうことになりがちです。
特に
■抵当権解除証書
■委任状
については記載されている代表者(銀行だと頭取)がすでに交替してしまっていて代表者でなくなっているケースもよくあります。
この場合、
■抵当権解除証書
■委任状
を再発行してもらうとすると、すぐには対応してもらえないこともありますので事前に問い合わせるなどしてスケジュールを確認しておく必要があります。
また
■登記済証(登記識別情報)
はローン会社や銀行(抵当権者)が作成したものではなく法務局から発行されたものですので再発行はできません。
■登記済証(登記識別情報)をなくしてしまった、という場合は
通常の抵当権抹消登記申請手続とは別の手続で登記申請することになります。これが「事前通知による抵当権抹消登記手続」というものです。
「事前通知による抵当権抹消登記手続」
事前通知による抵当権抹消登記手続きの流れは以下のとおりです。
①ご本人がローン会社や銀行(抵当権者)に連絡をして「登記済証(登記識別情報)をなくしてしまった」旨を伝えます。そうすると、ローン会社や銀行(抵当権者)は、「事前通知による抵当権抹消登記手続」のために必要な書類を準備してご本人に交付してくれることになります。この交付してくれる書類のうち、通常の抵当権抹消登記申請手続とは異なる書類としては、ローン会社や銀行(抵当権者)の印鑑証明書があります。
②そのあとは法務局に抵当権抹消登記手続を申請します。
③登記申請を受け付けた法務局は、ローン会社や銀行(抵当権者)に対し、本人限定郵便で、「このような登記が申請されていますが、申請の内容が真実である場合は、通知を発送した日から2週間以内に委任状に押印した印を押印して、窓口に持参するか郵送してください」という内容の通知を発送します。
④③の通知を受け取ったローン会社や銀行(抵当権者)が、回答書を期限内に法務局に返送すれば確認されると、抵当権抹消登記が完了します。
もし回答期限内にローン会社や銀行(抵当権者)が回答書を返送しないと、抵当権抹消登記申請は却下されてしまいます。
(参考) 銀行やローン会社から書類の再発行をしてもらわずに昔交付された
■抵当権解除証書
■登記済証(登記識別情報)
■委任状
をそのまま利用して抵当権抹消登記手続きをする方法もあります。
不動産登記法第17条の規定(代理権不消滅)を利用した方法です。
ただこの規定は、当時の代表者(すでに退任しているはずです。)が今回登記申請をする人(本人又は司法書士)に在任当時、委任をした事実がないと利用することはできません。
このように住宅ローンを完済したのに、抵当権抹消登記手続をしないでいると手間のかかることになってしまいますので早めに手続きをすませた方がよいということになります。
小川直孝司法書士事務所では、「完済したはずなのに抵当権の登記が残っている場合」の手続についてもご相談を受け付けておりますのでお気軽にお問い合わせ下さい。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
遺産分割協議書の作成-不動産の表示編
相続登記に必要な遺産分割協議書の作成にあたり必要な記載事項はどのようなものなのか、というご質問をいただくことがあります。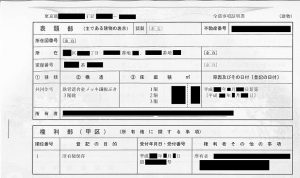
結論としては、
・「誰が」、
・「どの不動産を」、
・「どのような割合で」
相続するのかが記載されていることが必要になります。
よくある間違いとしては、手元にある固定資産税納税通知書に記載されている「課税明細書」の記載通りに遺産分割協議書にも記載してしまうケースです。
遺産分割協議書に記載する「不動産の表示」については登記事項証明書(登記簿)に記載されているとおりに記載する必要があります。
固定資産税納税通知書に記載されている「課税明細書」の記載は、固定資産税を所管する役所(市役所や都税事務所等)が固定資産税を課税するために把握している情報(現況)を元にしていますので、必ずしも登記事項証明書(登記簿)の記載と一致しているわけではありません。
たとえば建物について、たとえ現況が2階建てであっても1階と2階の床面積を個別に記載せず、便宜的に延べ床面積で記載していることも多くあります。
また建物の構造についても登記事項証明書(登記簿)では「木造亜鉛メッキ」と登録されているのに固定資産税納税通知書の課税明細書では「木造鋼板葺」などとなっていたりもします。
遺産分割協議書の記載に間違いがあると訂正が必要となり、訂正には遺産分割協議書に署名・捺印をした全員の訂正印が必要となります。
いったん法務局に登記申請をしてしまうと書類の補正手続きに手間と時間を要することになります。
このようなことにならないように遺産分割協議書の作成にあたっては「不動産の表示」に特に注意が必要ということになります。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。
自筆証書遺言と遺言執行者
主に相続登記の場面で自筆証書遺言を目にすることがありますが、有効な遺言書として取り扱えるかどうか微妙なものが存在します。
よくあるのは
・民法で定める方式に従っているか判別が難しいもの
・「誰に」、「何を」が一見してわかりにくいもの
です。
それとは別に「遺言執行者の定め」がない自筆証書遺言もあります。
そもそも遺言書自体に「遺言執行者の定め」がなくても問題なく遺言内容が実現できる場合もありますので「遺言執行者の定め」がない自筆証書遺言でも、それ自体無効になるわけではありません。
民法第1015条で、「遺言執行者は、相続人の代理人とみなす。」と規定されているように
遺言執行者は相続人の代理人ですから、遺言執行者がいない場合は、相続人全員が協力すれば問題ないようにも考えられます。
ただし遺言執行者がいないと困る場合もいくつかあります。
■遺言執行者がいないと困る場合~遺言による推定相続人の廃除
民法893条では
「被相続人が遺言で推定相続人を廃除する意思を表示したときは、遺言執行者は、その遺言が効力を生じた後、遅滞なく、その推定相続人の廃除を家庭裁判所に請求しなければならない。
この場合において、その推定相続人の廃除は、被相続人の死亡の時にさかのぼってその効力を生ずる。
と規定されていますから、遺言書に推定相続人の廃除の記載がある場合は、必ず遺言執行者の存在が必要となります。
遺言による推定相続人の廃除の記載例としては次のようなものがあります。
「長女○○子は、私に対し・・・・など重大な権利侵害および精神的苦痛を与えた。よって本遺言の効力発生をもって相続人から廃除する。」
実際に相続人の廃除が認められるかどうかは、遺言執行者が家庭裁判所に廃除の申立てをして、家庭裁判所の判断を仰ぐ形になります。
■遺言執行者がいないと困る場合~遺言による認知
民法781条では
第1項で「認知は、戸籍法の定めるところにより届け出ることによってする。」
第2項で「認知は、遺言によっても、することができる。」と規定されています。
これを受けて戸籍法64条では
「遺言による認知の場合には、遺言執行者は、その就職の日から十日以内に、認知に関する遺言の謄本を添附して、第六十条又は第六十一条の規定に従つて、その届出をしなければならない。
と規定されていますから、遺言書に認知の記載がある場合は、必ず遺言執行者の存在が必要となります。
遺言による認知の記載例は次のようなものがあります。
「本籍 千葉県・・市 A子の子B(令和○年○月○日生)は、遺言者の子である本遺言をもって認知する。」
■遺言執行者がいないと困る場合~共同相続人が協力してくれない場合
遺言執行者がいなくても、遺言書の内容がたとえば
「千葉県柏市・・番の土地は○○に相続させる。」という特定の不動産を特定の相続人に「相続させる遺言」であれば、遺言執行者の存在は不要でその指定を受けた相続人が単独で名義変更手続き(相続登記申請)をすることができます。
ただし、銀行等の金融機関では
「遺言執行者による請求以外は、原則、相続される方全員の印鑑登録証明書が必要」
とする扱いのところがあります。
つまり遺言執行者の定めのない自筆証書遺言のままでは、たとえ遺言書に「△△銀行○○支店の預金口座はAに相続させる。」と記載されていても事実上Aさんのみでは解約手続きができないという対応になってしまっているということです。
このためAさんとしては、他の共同相続人の協力を得て署名・捺印・印鑑証明書の取り付け等を行う必要がありますが他の共同相続人の一人でも手続きに協力してくれなければ銀行口座の解約手続きができないということになってしまいます。
結論-司法書士である私の立場からは、
・遺言は公正証書で作成しておく
・どうしても自筆証書遺言にしておきたいという場合は、専門家のアドバイス受けて作成する
ということをお勧めします。
ちなみに
自筆証書遺言は、遺言者の死後、家庭裁判所で「検認」の手続きが必要です。
この「検認」では、家庭裁判所から遺言者の法定相続人全員に通知が出され彼らは遺言の存在と内容を知ることができます。
家庭裁判所における「検認」期日では、自筆証書遺言の形状・加除訂正の状態・日付・署名などを列席者全員で確認します。
これは、後日遺言書が偽造されたり変造されたりすることを防止するためでもあります。
ただし家庭裁判所は、自筆証書遺言の有効・無効を判断することはありません。
つまり本人の筆跡による遺言なのかを裁判所が判断したりするものではないし、相続人が自筆証書遺言の内容について了承する遺産分割協議に代わるものでもありません。
千葉県柏市で2002年に開設した司法書士事務所です。相続や遺言、家族信託など、相続手続きを中心に、丁寧かつわかりやすい対応を心がけています。「ちょっと聞いてみたい」そんな気持ちに寄り添えるよう、平日夜や土日祝のご相談にも対応しています。一人で抱え込まず、気軽にご相談ください。